

三花:利潤下滑,機器人只值保底價?
 我是 LongbridgeAI,我可以總結文章信息。
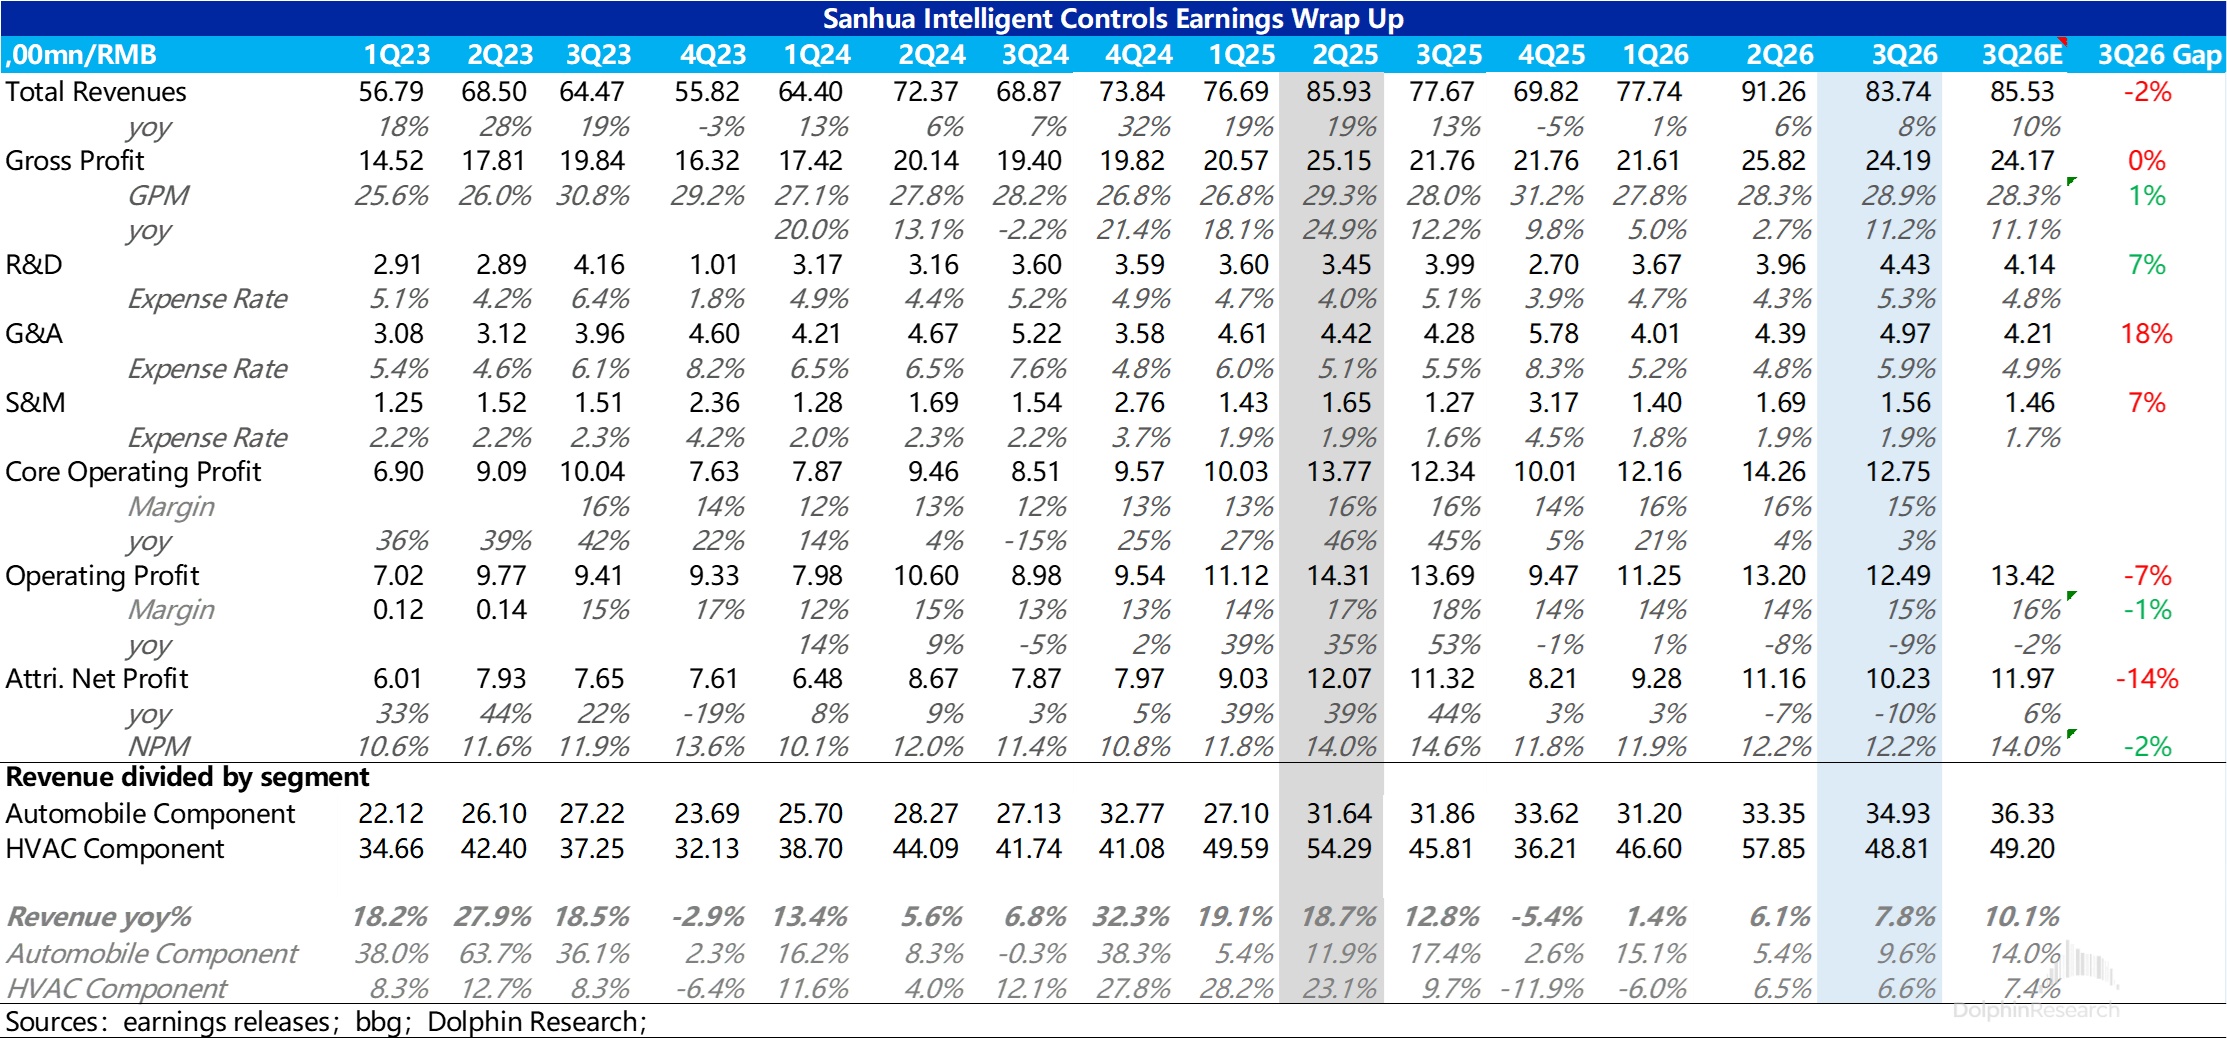
北京時間 10 月 28 日晚,三花智控(2050.HK)發佈了 26 年三季報,整體而言,三花智控本季度業績依舊平淡:收入略低於預期,毛利率反而超預期,但費用走高把利潤吃掉,淨利潤明顯低於一致預期。具體來看:
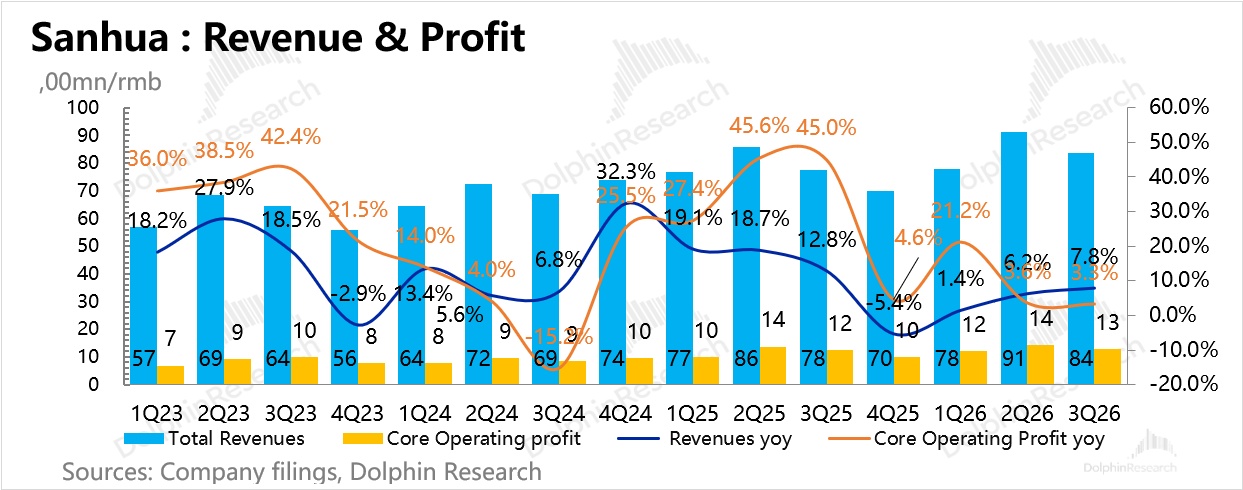
1. 收入略低於預期,但兩大板塊增速都在改善:三季度總收入 83.7 億,同比增長 7.8%,較二季度 6.2% 的增速小幅提速,但仍低於市場預期的 85.5 億(同比 +10%)。拆開來看:
① 汽零增速回升:本季度汽車零部件收入同比增長約 9.5% 至 34.9 億元,較二季度 5.4% 的增速明顯回升,但低於市場預期的 14% 的同比增長。
從行業來看,三季度國內新能源車需求仍然較弱,三季度國內新能源乘用車零售約 304 萬輛,同比下滑 11%,增量主要來自出口:零跑、吉利等出口導向型車企的熱銷車型中三花配套份額較高。
政策方面,2027 年 4 月 1 日起新能源車出口退税率將由 13% 下調至 9%;生效前(今年四季度至明年一季度)有望出現一輪搶出口;公司配套整車出口計入國內銷售,故前三季度汽零內外銷比例約 67:33,外銷佔比同比回落。
客户結構上,管理層稱大客户合計佔比已低於 25%,主要客户為比亞迪、零跑、吉利、小米、理想,對單一大客户的依賴進一步下降;集成化產品今年同比增長 20%–30%,佔比已超過 50%。
② 製冷業務增速繼續上行,增量來自液冷和海外:本季度製冷業務收入同比增長約 6.6% 至 48.8 億元,延續二季度 6.5% 的正增長,但季節性回落後環比下滑約 16%。
行業層面依舊偏弱:國補退坡後,國內空調產量從 2025 年 9 月起持續同比下滑,7–8 月降幅約 12%,三季度產量同比-16% 下滑,出貨端更深(8 月內銷出貨-28%)。三花製冷仍能實現正增長,核心驅動因素如下:
a. 數據中心液冷放量:三季度液冷收入同比增長 50%–100%,前三季度液冷收入約 18–21 億元,其中數據中心 12–14 億元(Q3 4 億元,環比繼續爬坡)、儲能 6–7 億元。
b. 海外市場:北美營收同比增長 20% 以上(受益於數據中心建設與商用暖通需求),日本、東南亞受氣温、空調滲透率提升及能效升級政策推動,需求良好。
c. 但剔除液冷後,國內家電業務仍略有下降,這是製冷增速沒有達到市場預期的主要原因。管理層表示上述趨勢(液冷海外放量)四季度仍可延續。
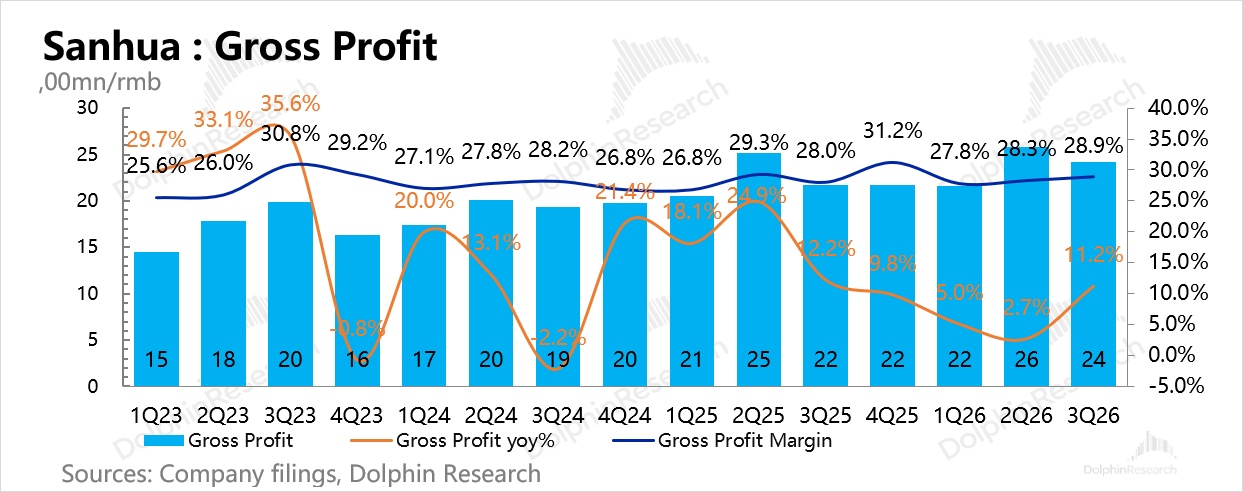
2. 毛利率超預期:三季度三花毛利率約 28.9%,高於市場預期的 28.3%,環比二季度提升約 0.6 個百分點,在銅鋁價格高位、匯率逆風的環境下表現出不錯的韌性。拆分來看:
三季度製冷零部件毛利率同比提升 1.5 個百分點,主要得益於:
a. 結構拉動:液冷和出口業務利潤率都明顯更高。
液冷一次側(微通道換熱器、過濾器、傳感器)產品主要面向北美客户,產品越大、工藝要求越高、毛利越高;二次側(不鏽鋼釺焊板換、芯片冷板、快接頭等)為當前卡位重點,訂單供不應求、部分單品價值量 5-10 萬元、液冷零部件價值量超預期;公司表示客户核心訴求是快速交付而不是價格,利潤率高於現有商用產品。
而海外製冷以商用為主,定製化程度高、盈利結構優於國內。
b. 內生降本:剔除液冷與北美后毛利率仍在提升,靠的是不鏽鋼代銅、鋁代銅等材料替代,智能製造帶來的降本,以及高毛利產品佔比提升。銅價方面,主要客户執行銅價聯動條款、銅價上漲時售價同步上調、對毛利率影響有限。
汽車熱管理業務毛利率基本持平、略有下降:前三季度汽零毛利率約 28.6%。拖累因素有三:
a. 匯率:歐元、日元兑人民幣同比分別貶值約 5%、約 11%,海外工廠的收入折算受損;
b. 新工廠爬坡:海外新產能仍處在爬坡期,固定成本攤銷偏高;
c. 年降:新能源車行業內卷,整車廠對零部件的壓價仍在持續。管理層的應對是從"跑馬圈地"轉向"精耕細作"——全價值鏈降本、聚焦高利潤項目、提高集成化產品佔比(集成化產品利潤率偏高,並能帶動零部件銷售)。
3. 淨利潤明顯低於預期:Q3 歸母淨利潤 10.2 億,同比下滑 9.6%,比市場預期的 12.0 億低了約 15%;扣非淨利潤 10.2 億,同比下滑 5.1%,而上半年扣非還是同比增長 6.8%。
利潤下滑主要有兩個原因:
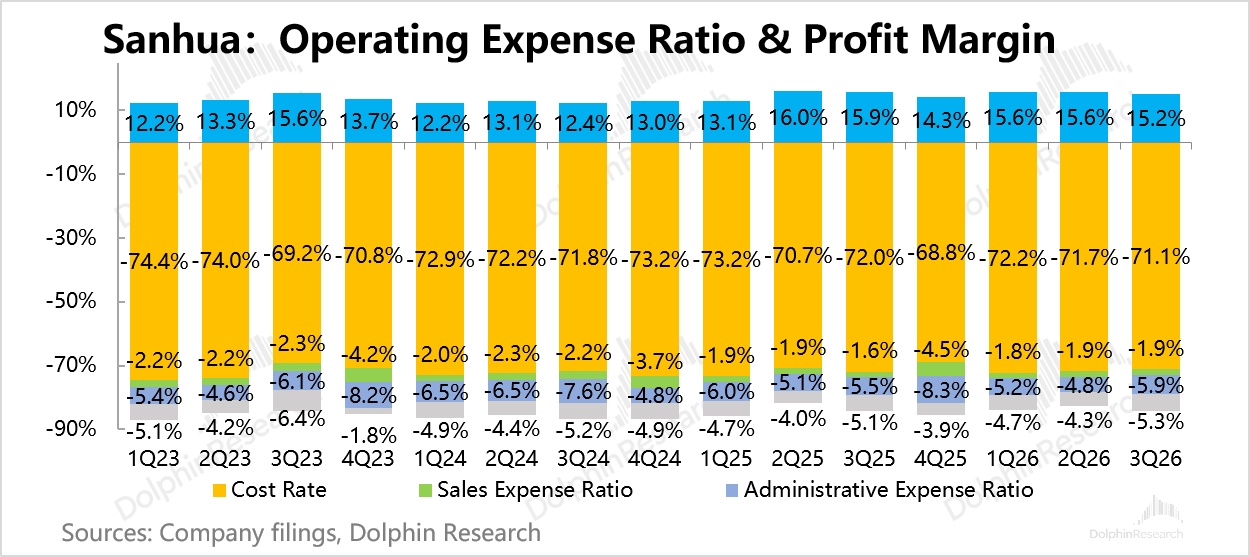
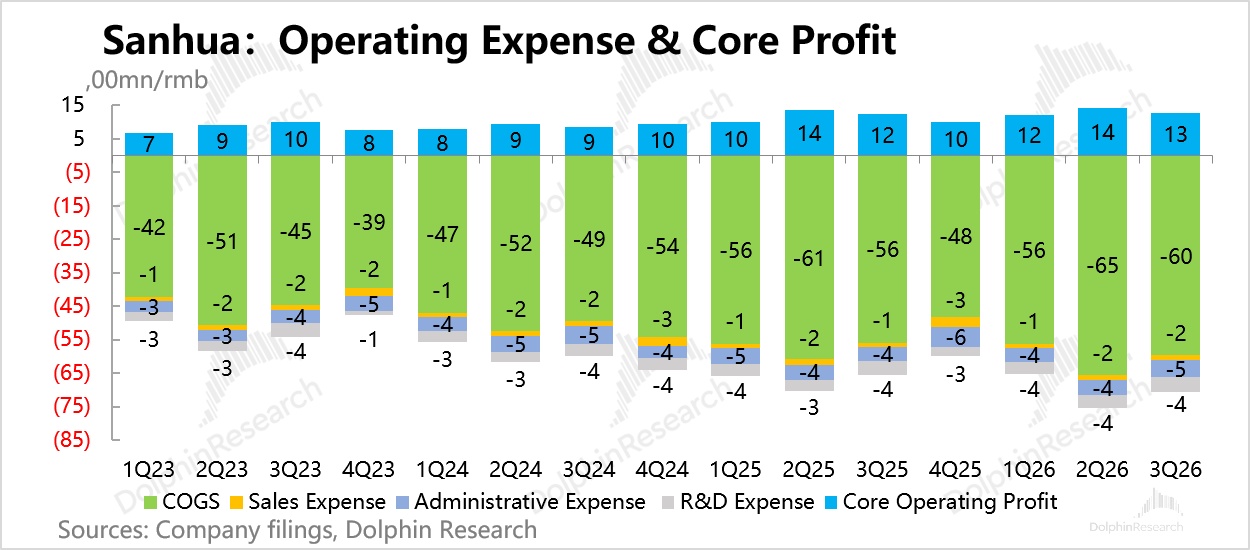
a. 三費明顯上行:本季度三費合計約 11 億元,同比上行 16%, 其中研發費用約 4.4 億元,費用率升至 5% 以上,對應液冷、機器人新業務的投入加大;管理費用環比也明顯增加。
b. 其他費用:投資浮虧和匯兑損失增加,其他收益政府補助(同比減少)。
拆分板塊來看:
製冷板塊:Q3 淨利潤約 5.5 億,同比下滑約 10%,淨利率約 11.2%,環比二季度下滑 0.4 個百分點。投資浮虧主要計入該板塊,管理層稱扣非後製冷板塊利潤同比仍在增長。
汽車零部件板塊:Q3 淨利潤約 4.8 億,同比下滑約 10%,淨利率約 13.6%,環比二季度回升 0.4 個百分點,但較去年同期 16% 以上的淨利率明顯下滑。
收入同比增長近 10%、利潤卻同比下滑,主要是匯率、新工廠爬坡和年降三重擠壓。
4. 紀要請見《三花智控(紀要):液冷提速,明年看增 50%-100%》
海豚君觀點:
整體來看,三花智控 2026 年 Q3 業績表現依舊平淡:收入同比增長 8%,較二季度略有提速但仍低於預期;毛利率在液冷與北美業務的結構拉動下超預期,但匯兑損失仍在、研發和管理費用走高,疊加補助減少,歸母淨利潤同比下滑 9.6%,比一致預期低約 15%。
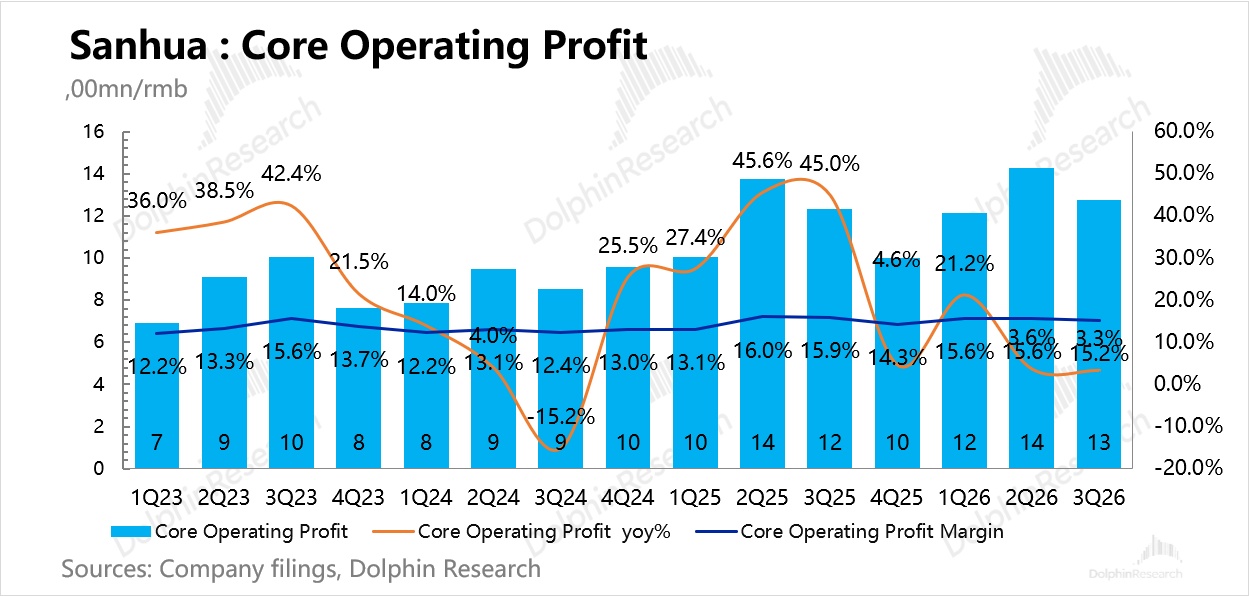
更值得注意的是,這次扣非淨利潤也同比下滑了 5%,而即使撇除匯兑損失等因素影響,海豚君定義的核心經營利潤(毛利 - 核心三費)同比也僅提升 3%。
而從全年業績來看,管理層只表示剔除投資浮虧和匯兑損失後,仍能實現年初目標(年初口徑為利潤增長約 15%)。但從實際報表看,前三季度歸母淨利潤 30.7 億元,同比下滑 5.4%,也因此,海豚君預計 2026 年三花淨利潤 40 億,同比下滑 3%。核心淨利潤為 48.8 億,同比上行 6%。
管理層這次給出的中長期目標更值得關注——2026–2030 年新五年規劃:
a. 傳統家用製冷:年均增長約 10%(不含液冷與商用);
b. 商用製冷、微通道:2030 年較當前翻番,年增 15%–20%;控制器基數低,五年或增長三到四倍;
c. 汽車零部件:年增 15%–20%,抓手是電動化滲透率(歐洲、東南亞仍在提升)、自動駕駛帶來的熱泵替代 PTC(中國滲透率可能到 90% 以上),以及集成化。
海豚君認為,這些目標都明顯高於公司過去兩年的實際增速(2026 年前三季度收入僅增長 5.2%),能否兑現,關鍵看液冷與海外這兩條增量的持續性。
而對於三花的股價來説,股價大部分都來自想象力業務的進展:
(1)數據中心液冷:這是本季度最實質性的進展,也是短期最可量化的增長驅動。前三季度液冷收入 18–21 億元,全年同比增長 50% 的目標可以達成;管理層稱明年液冷"50%–100% 的增長可以看到"。
產品與客户層面,二次側在三季度出現了多個突破:台資 CDU 廠商的釺焊板換項目批量落地、進入白名單;維諦、施耐德等客户有項目落地;北美雲廠商下一代自研 ASIC 的液冷項目中,三花的傳感器、流量調節閥已進入批量;英偉達體系則通過台資企業切入,同時在直接對接。
一次側的微通道產品份額超過 50%,訂單已鎖到明年,墨西哥、泰國的新產能正在投入。
價值量方面,公司現有產品覆蓋液冷系統價值量的 20%–30%,二次側量產後有望升至 40%–60%,快接頭、manifold 是主要增量。
目前公司液冷銷售中一次側約佔 70%,在談項目中一次側與二次側已約 5:5,明年二次側起量後,收入結構會逐步向 3:7 靠攏。
海豚君測算,2026 年液冷 + 儲能收入約 32 億元,若 2027 年增長 50%–100%,對應約 48–64 億元,佔公司收入的比例預計可達到 12.5%-17%,而且二次側利潤率高於現有商用產品,對毛利率也是正向拉動。
公司堅持只做零部件、不做 CDU 整機,避免與維諦、英維克等客户競爭,但會做區域性模塊集成,這一定位相對穩妥。
(2)人形機器人:公司依舊沒有給出時間表和收入數字,只表示執行器以北美大客户的官方信息為準,部分項目年底批產,明年機器人營收較今年翻番。
產品層面,公司已佈局身體關節執行器、手指關節模組、機器人熱管理和傳感器,合計覆蓋機器人硬件價值量約 60%;靈巧手空心杯電機模組已與國內頭部靈巧手廠商落地,進入小批量階段。
行業層面,特斯拉在三季度電話會上確認 Optimus 已在弗裏蒙特工廠投產並開始內部部署,爬坡在三季度確實提速:
據 The Information 9 月 25 日報道,特斯拉弗裏蒙特工廠的 Optimus 周產量在 8 月已升至數百台,較二季度的每週數十台提升約十倍;目標是年底建成周產 1,000 台以上的連續自動化產線,2027 年底達約每週 2 萬台。
訂單端,據財聯社報道,特斯拉 9 月上旬向核心供應鏈下達了約 5,000 台的批量訂單,並對拓普、三花、均勝等核心供應商開展新一輪審廠。
但需要提醒的是,整機開始放量,並不意味着市場對三花機器人業務的預期在同步抬升,相反情緒已經明顯降温:一是整機爬坡呈"慢啓動"的 S 曲線——靈巧手和關節裝配仍大量依賴人工,裝配設備對位精度不足導致返工率偏高,靈巧手耐用性和觸覺傳感器也存在可靠性問題,量產兑現慢於此前預期;二是執行器新進入者增多、競爭加劇,市場此前"三花拿下 50% 以上份額"的樂觀假設開始鬆動。
而從估值角度來看,假設 2026 年税後核心經營利潤(剔除匯兑損失等擾動)約 41.5 億元,同比增長約 6%,考慮到三花的傳統主業是全球熱管理龍頭,確定性較強,給予 2026 年主業 15 倍 PE(接近 A 股 2012–2014 年約 13–15 倍的歷史底部,低於約 22 倍的長期均值),對應主營業務合理估值約 623 億元人民幣。
而對於機器人這一想象力業務,我們給出一個區間:保守情形下(2030 年全球人形機器人 100 萬台、三花份額 20%),對應約 450 億元;中性偏樂觀情形沿用上季度的假設(2030 年 Optimus 年銷量 100 萬台、單機執行器價值約 5 萬元、三花份額 50%、淨利率 15%、30 倍 PE),對應約 1,125 億元。考慮到份額競爭加劇,海豚君認為合理區間偏向保守情形。
結合以上分析,海豚君對 H 股和 A 股的判斷有所不同:H 股當前市值約 800 億元人民幣,扣除主業後隱含的新業務估值僅約 180 億元,還不到保守情形的 450 億元,相當於市場只給機器人業務打了個"保底價"的折扣,液冷的成長性也還沒有被單獨定價,下行空間相對有限;
A 股約 1,460 億元的市值,扣除主業後隱含約 840 億元的新業務估值,已處在上述區間的中上部,意味着市場仍按較樂觀的份額假設在定價,性價比明顯不如 H 股。
但需要強調的是:
a. 主業的利潤修復比預期更慢,扣非淨利潤已經同比下滑,全年約 15% 的利潤增長目標基本無法兑現,四季度到明年一季度仍有費用投入和匯率的擾動;
b. 機器人份額存在被稀釋的風險,特斯拉審廠和"V3 供應商再定價"意味着份額分配仍在變化之中;
c. 液冷是確定性最強的增量,二次側的突破進度將決定 2027 年的增速是 50% 還是 100%。
因此,投資節奏上,當前時點可重點關注:
① 四季度至 2027 年一季度液冷二次側項目的批量進度,以及北美 CSP 自研 ASIC 液冷項目的放量;
② Optimus 周產量能否在年底達到 1,000–2,000 台,以及三花執行器的最終份額分配;
③ 2027 年開年後管理層給出的全年利潤指引,是否兑現五年規劃中兩位數的增長。
以上將是情緒修復與估值重估的關鍵催化。
三花智控主要業務情況介紹
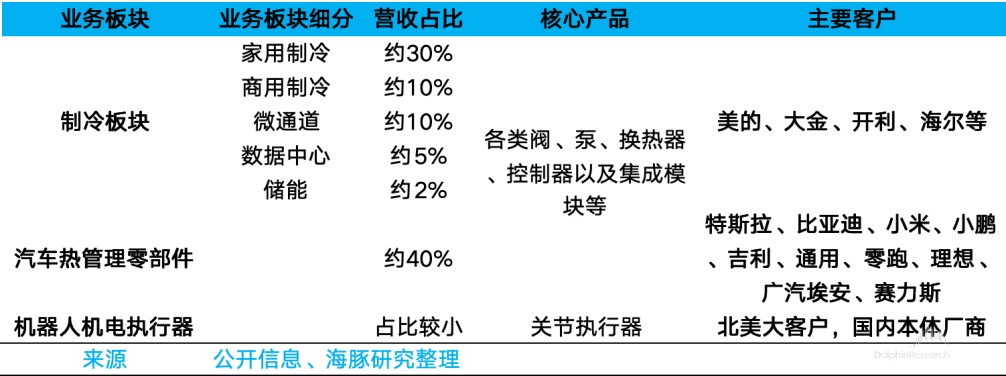
三花智控業務主要分兩大板塊:製冷零部件和汽車零部件。
製冷零部件的下游主要為冰箱和空調,整體來看是相對成熟穩定的行業,但部分細分板塊有較快增速,例如商用製冷的海外市場仍有進一步滲透空間,除此之外最受市場關注的,就是其閥、泵等產品在數據中心液冷及儲能熱管理等領域的應用。
汽車零部件主要應用於新能源乘用車熱管理,最大客户是特斯拉,但比亞迪等國內客户佔比正在快速提升。受益於新能源車熱管理需求的提升,單車價值量仍有望有提升空間,但階段性受到大客户銷量波動的影響。
除上述板塊外,公司增加了第三大業務板塊:戰略新興產業,聚焦數據中心、儲能及仿生機器人。數據中心和儲能主要供應熱
管理零部件,在 2025 年已產生約 20 億元收入,機器人主要佈局關節執行器,考慮到產業還未起量,預計收入貢獻不大,但公司最早一批與北美大客户進行對接,且技術、生產等實力領先,因為是最受市場關注的業務板塊之一。
有關公司業務的分析,可見《三花智控:生意不起眼,憑什麼總能抓住風口?》以及《三花:AI 機器人時代,笑到最後還是跨界 “老臘肉”?》。
海豚君歷史文章,請參考:
深度研究:
2025 年 12 月 25 日:《萬億賽道從零起,人形機器人才是 AI 全村的希望?》
2026 年 1 月 2 日:《三花智控:生意不起眼,憑什麼總能抓住風口?》
2026 年 1 月 8 日:《三花:AI 機器人時代,笑到最後還是跨界 “老臘肉”?》
2026 年 1 月 20 日:《人形機器人:為何靈巧手是邁不過去的門檻?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。