
G
gedebe

$英特爾(INTC.US)

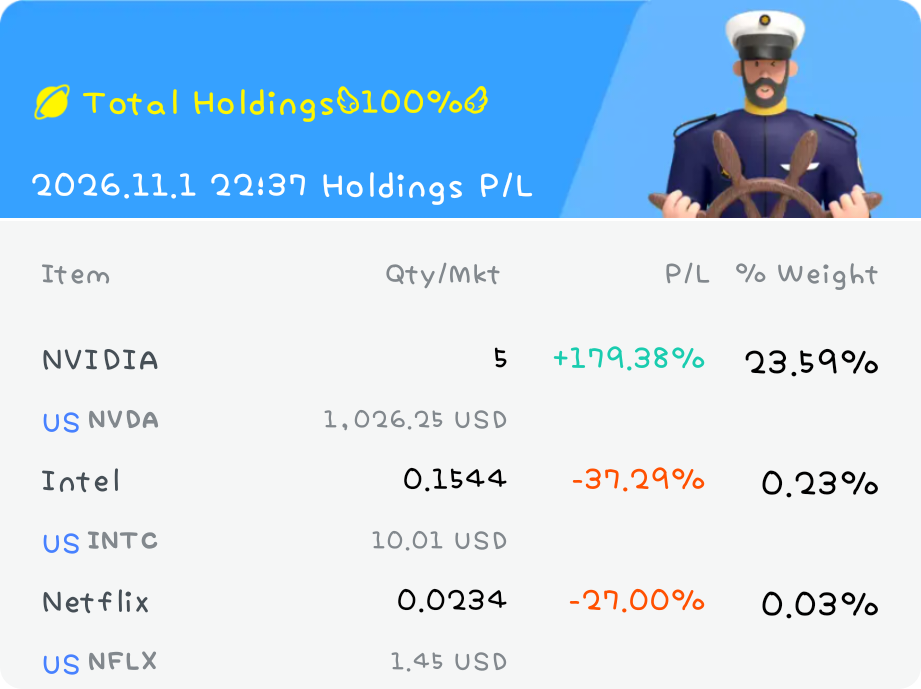
背景:英特爾真的讓我失望了。儘管人們對其重新崛起成為科技巨頭、特別是在芯片代工領域抱有厚望,但其代工業務在第三季度繼續虧損 19 億美元。英特爾 CEO 可以歸咎於原材料短缺和 PC CPU 需求疲軟導致收入不足,但房間裏的大象(核心問題)仍然是代工業務的虧損。在它吸引更多客户從其晶圓廠製造芯片之前,英特爾將繼續虧損。其他如原材料和 CPU 需求下降的問題可能是週期性的,這些問題是可以解決的。

我的交易:賣出英特爾

要點:該公司股價已被拖入自 1974 年以來最嚴重的跌幅,達 29%。Lip Bu Tan,請振作起來,否則你將面臨與 Pat Gelsinger 相同的命運。$英偉達(NVDA.US)$奈飛(NFLX.US)
图片 1,共 1 张
G
Gweet

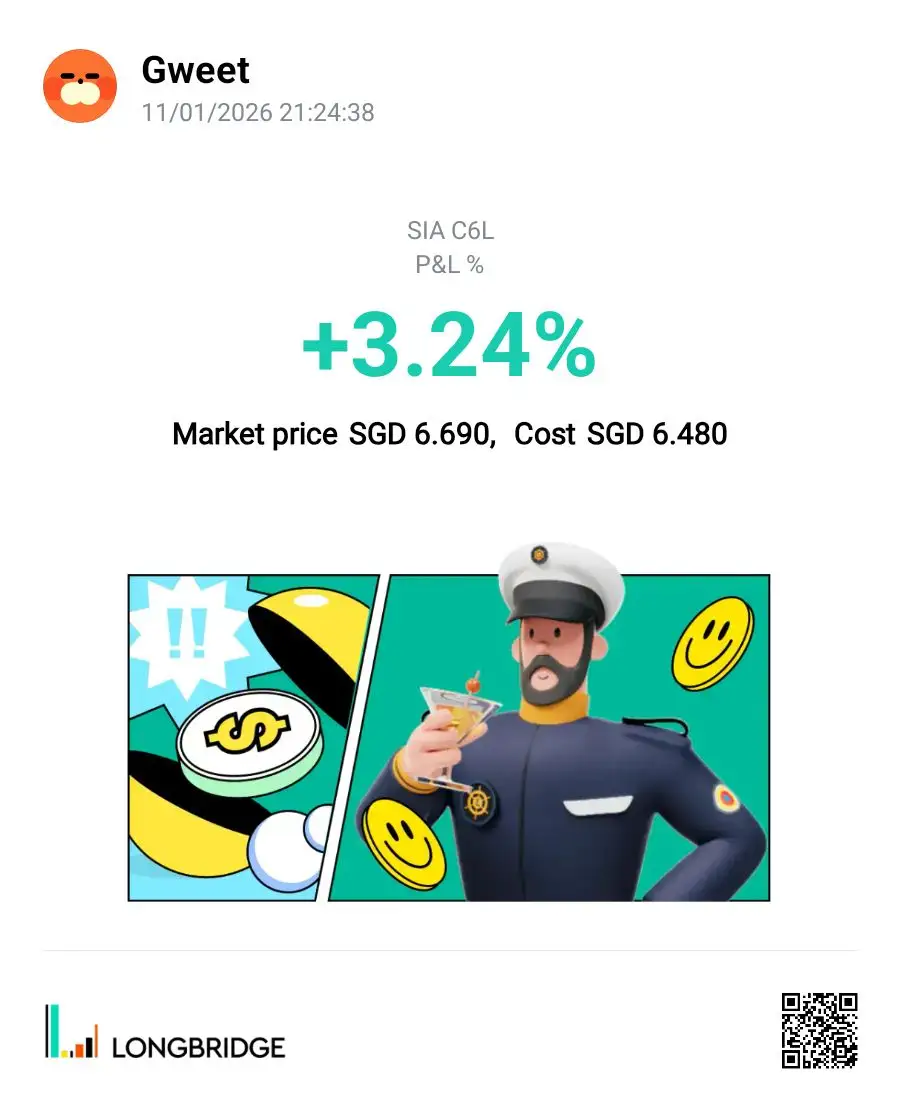
$新加坡航空公司(C6L.SG)儘管高昂的燃油成本和激烈的競爭可能會限制短期股價增長,但它仍然是穩健買入股票的絕佳錨點。(個人觀點)

Gweet 11/01/202621:24:38 SIA C6L P&L% +3.24% Market price SGD 6.690, Cost SGD 6.
I
investingguru

$海庭(5E2.SG)

背景:海洋工程集團是我認為未來幾個季度非常關鍵的一個標的。該公司一直在推進業務轉型,我關注其不斷改善的訂單簿能否轉化為更強勁的財務表現。

我的操作:我仍在持有,並給它一些時間。我不會僅僅因為短期價格波動就賣出,但肯定會密切關注其業績和項目進展。

總結:對於海洋工程集團,我認為執行力至關重要。擁有項目是一回事,能盈利交付則是另一回事。如果他們能把這做好,未來還有更大的增長空間。目前只需監控並保持耐心。

图片 1,共 1 张
N
Newbee2025

$微軟(MSFT.US)

背景:微軟 2027 財年 Q1 業績強勁。營收增長 19%,Azure 飆升 48%,微軟雲增長 30%。AI 和雲需求依然強勁,但鉅額的 AI 基礎設施支出和不斷上升的資本開支可能會給利潤率帶來壓力。

我的交易:以平均成本 397 美元買入。

總結:長期看漲。Azure 和 AI 擁有強勁的增長潛力。我會持有,並在下跌時分小批建倉。不要一次性全倉;保留一些子彈以防進一步下跌。

图片 1,共 1 张
N
Newbee2025

$谷歌-A(GOOGL.US)

背景:谷歌在第三季度財報後遭遇重挫。雲收入激增 103%,但搜索業務增長放緩,且人工智能支出導致自由現金流為負。市場擔憂人工智能投資能否產生足夠的回報。

我的交易:以平均成本 345 美元買入。

總結:長期依然看漲。我會開始逢低買入,但分批進行,不會全倉押注。雲服務和人工智能潛力強勁,但短期波動可能持續。保留部分資金,以防價格進一步下跌。

图片 1,共 1 张
B
binlester

$谷歌-A(GOOGL.US)$蘋果(AAPL.US)上週遭到拋售,現在是逢低買入的機會。

图片 1,共 1 张
D
dingdongbell

$希捷科技(STX.US)

第 5 集 第 26 期

幾天前,我正糾結於在大促期間買什麼。讓我印象深刻的公司只有 SKHY、閃迪和希捷。我最終決定入手閃迪、希捷以及 SMH 和 SOXX 科技指數。

@Captain's Treasure

图片 1,共 1 张
H
Heroic Lifesaver

$希捷科技(STX.US)

第 26 集第 5 帖

回顧一下,我喜歡希捷的財報。在上一季度環比增長 11% 之後,Exabyte 出貨量略顯持平。然而,毛利率和營業利潤率均創下新高,增量利潤率超過 80%。

@Captain's Treasure

图片 1,共 1 张
D
dhighstakes

$甲骨文(ORCL.US) 是我比其餘股票稍微更擔心的一隻。資本支出仍然沉重,且看起來沒有放緩的跡象。儘管資本支出是必要的,但投資者希望很快看到回報。預計短期波動!

图片 1,共 1 张
N
NewUser_tXvx48

投資邏輯

微軟(NASDAQ: MSFT)依然是首屈一指的商業企業複合增長引擎。我的主要建議是買入並長期持有 MSFT 以實現增長。該股票將穩定且高利潤的傳統軟件套件與高速增長雲計算巨頭完美結合。

財務與增長驅動因素

• 雲業務加速增長:在 2027 財年第一季度(截至 2026 年 9 月 30 日),收入同比增長 19% 至 923 億美元,超出預期。主要驅動力來自 Azure,其增速加快至同比增長 48%。

• 積壓訂單激增:商業剩餘履約義務(RPO)飆升至 6770 億美元。這一巨大的管道反映了鎖定的企業需求,其中約 30% 將在未來 12 個月內轉化為收入。

• 高盈利能力:營業利潤率處於 exceptional 的 ~50%。淨利潤達到 366 億美元(GAAP 每股收益 4.92 美元)。

關鍵反向論點風險

• 資本支出限制:為了支持下一代 AI,微軟預計 2026 日曆年資本支出將達到~1700 億美元。投資者必須監控 AI 貨幣化是否足夠快以證明這種資本密集度的合理性。

• 消費端疲軟:雖然企業業務表現亮眼,但消費端表現疲軟;最新季度 Xbox 硬件下降 14%,Windows OEM/設備下降 22%。

• 估值溢價:該股交易市盈率為 26.9 倍,市場定價近乎完美。

戰略理由

儘管龐大的 AI 基礎設施成本帶來利潤率風險,但微軟的結構紀律——包括積極的成本控制,如向多達 60,000 名員工提供自願買斷——確保了自由現金流保持韌性。

图片 1,共 1 张
N
NewUser_OLAl4

$標普 500 ETF - Vanguard(VOO.US)

展望未來,美國中期選舉可能會帶來另一輪波動,因為政策不確定性和市場預期的轉變正在壓制情緒。我已為近期的動盪做好準備,如果看到更深的回調,我會考慮增持我的 VOO 倉位。我也在關注標普 500 等權重 ETF,以此作為超越大型股實現多元化的手段,並獲得更廣泛的市場敞口。

图片 1,共 1 张
P
Pingu

$英特爾(INTC.US)

英特爾在 10 月 30 日收盤價為 65.76 美元,三季度財報發佈後暴跌 28.6%。營收增長 21% 至 165.1 億美元,調整後每股收益 (EPS) 為 0.52 美元,超出市場預期。然而,第四季度營收指引為 150-160 億美元,EPS 指引為 0.25 美元,令人失望。強勁的 AI 需求與疲軟的 PC 前景形成對比;波動性依然很高。

結論:謹慎。在投資前關注第四季度的執行情況。

$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)

图片 1,共 1 张
U
user_setbbkgs124

$谷歌-A(GOOGL.US)

Alphabet 財報發佈後的回調使我的持倉出現 5% 的未實現虧損,因為市場正在消化資本支出的增加。我選擇穩住核心倉位,而非恐慌性拋售,並在當前價位下方保持紀律性的限價單掛單,以系統性地攤薄成本。

图片 1,共 1 张
G
Gweet

$星展集團控股(D05.SG)

利用強勁勢頭,進行快速戰術交易。波段操作~ 密切關注交易價格~ 盈利達到約 100 新元以上時隨時退出。(個人觀點)

Gweet 10/31/202616:52:17 DBS D05 P&L% -0.47% Market price SGD 73.130, Cost SGD 7
I
investingguru

$PropNex(OYY.SG)

背景:PropNex 可能不是最刺激的股票,但我喜歡它的業務相當簡單直接。當房地產市場活躍時,佣金收入還有增長空間。此外,股息也讓我有另一個理由將其保留在我的投資組合中。

我的操作:繼續持有我的股份,不打算採取任何突然的行動。我將繼續關注季度業績,看看業務是否能保持其勢頭。

心得:有時候無聊的股票也不是壞事啦。😂 我不需要每隻股票都給我帶來快速的 20% 收益。穩定的表現、合理的估值和股息對我來説是繼續投資的足夠理由。

图片 1,共 1 张
D
dingdongbell

$費城交易所 半導體 ETF - iShares(SOXX.US)

第 4 集 第 26 期

我查看了本週公佈財報的各家公司,其中兩家令我印象深刻:希捷(STX)和閃迪(Sandisk)。我也買入了這兩隻股票,以及 SMH 和 SOXX,以構建更多元化的科技股組合。

幸運的是,SOXX 作為一隻隨業績波動的半導體指數,符合本期節目對 “業績標的” 的資格認定。

@船长的宝藏

图片 1,共 1 张
H
Heroic Lifesaver

$費城交易所 半導體 ETF - iShares(SOXX.US)

第 26 集的第 4 篇帖子

我之前提到了兩隻我關注回調機會的半導體 ETF。昨天我分享了 SMH,這是另一隻。與 SMH 類似,SOXX 承載了科技世界的很大一部分,也是本週劇集適用的財報標的之一。

@Captain's Treasure

图片 1,共 1 张
U
user_setbbkgs124

$納斯達克 100 指數 ETF - Invesco(QQQM.US)

微軟、Alphabet 和亞馬遜等科技巨頭本週公佈財報,推動 QQQ 等科技指數大幅波動。我在財報發佈期間保持核心科技倉位穩定,採用系統性的定投策略,並預留資金以待財報後的回調。

图片 1,共 1 张
J
JPJP

$費城交易所 半導體 ETF - iShares(SOXX.US)

背景:半導體股票和更廣泛的技術股已經大幅回調。市場上普遍存在負面情緒和恐懼。因此,科技股的估值已經壓縮。我仍然屬於相信 AI 多年繁榮週期的一派,該週期由 AI 基礎設施、先進芯片設計和硬件需求所支撐。

我的交易:在這次科技股回調中,我繼續持有並選擇性增加我在 SOXX 的核心倉位。保持對第一梯隊半導體龍頭如英偉達、博通和 AMD 的敞口,使我能夠度過市場回調。

要點:

市場情緒和市場回調可能會持續非理性狀態,直到它願意為止。因此,人們需要遵循一個計劃來應對劇烈的科技股回調,以防止做出非理性的決定。展望未來,我將繼續制定計劃並相應地進行定投(DCA),以增加我的核心倉位。對我來説,這更像是一次重置而不是崩潰,但我可能也錯了。需要進行盡職調查和風險管理。

2026.07.27 ~ 2026.10.30 全部訂單
累計盈虧-41.46 (USD)-8%
2026.07.272026.10.30
D
dhighstakes

$台積電(TSM.US) 市場正在經歷大幅回調。在超大規模客户完成資本支出週期之前,請保持耐心。未來屬於芯片。當股價低於 380 倍時我會加倉。否則我將持有十年。

图片 1,共 1 张
N
NewUser_tXvx48

亞馬遜 ($亞馬遜(AMZN.US)) 在發佈 2026 年第三季度財報後下跌約 7%,目前交易價格接近 240.80 美元。儘管運營保持韌性,但對人工智能基礎設施的大規模資本支出引入了短期現金流波動,正在考驗投資者情緒。

核心驅動因素與財務健康

• AWS 加速增長:亞馬遜雲科技 (AWS) 營收同比增長 39.3% 至 460 億美元。管理層預計 2027 年和 2028 年將實現超過 40% 的增長,目標是在 5-10 年內實現 1 萬億美元的雲營收年化運行率。

• 盈利里程碑:總營收增長 12% 至 2019.4 億美元。公司實現了歷史最高的集團營業利潤率 13.9%,產生營業利潤 281 億美元。

核心風險:資本支出與現金流出

• AI 資本支出壓力:亞馬遜維持其 2026 年高達 2200 億美元的資本支出目標,以資助數據中心和定製的 Trainium/Graviton 芯片。

• 自由現金流為負:這種激進的基礎設施建設導致過去 12 個月的自由現金流流出 424 億美元,與此前產生的 148 億美元正現金流形成鮮明對比。

估值與展望

• 歷史倍數:儘管第三季度每股收益小幅不及預期(1.89 美元 vs 1.96 美元的共識),但股價回調將其估值推至 forward earnings 的 24 倍——較其 5 年曆史中位數折價 80%。

• 華爾街立場:券商共識觀點仍為 “強烈買入”,平均目標價接近 330 美元,意味着從當前低迷水平有超過 35% 的上行潛力。

图片 1,共 1 张
W
WH the rooster

$昇菘(OV8.SG)近期股價被拋售,看來市場不太喜歡最新的財務數據。在我看來,只要業績不至於太差,我會繼續觀察接下來的幾個季度。昇菘集團 2026 財年第三季度的淨利潤從之前的水平增長了 1.8%,達到 4460 萬新元。營收同比增長 6.2% 至 4.415 億新元,主要得益於新店開業。由於銷售組合改善,毛利率同比提升 0.7 個百分點至 32.2%。

目前,它仍在我的持倉列表中,主要是為了獲取股息收入以及作為我投資組合多元化策略的一部分。在做出進一步決定之前,我將繼續關注其未來幾個季度的盈利增長和利潤率。

图片 1,共 1 张
W
WH the rooster

$英特爾(INTC.US) 我繼續持有英特爾,並分批買入以逐步建立倉位。儘管市場波動,但我相信其長期扭轉局面的潛力,更傾向於採取紀律嚴明的方法,而不是追逐短期價格波動。🍀

图片 1,共 1 张
P
Pingu

$英特爾(INTC.US)

英特爾 2026 年第三季度業績超預期:營收達 165 億美元,調整後每股收益為 0.52 美元。然而,由於第四季度營收指引令人失望、PC 需求疲軟以及現金流持續為負,股價暴跌約 30%。強勁的 AI 需求提供了長期潛力,但執行風險依然顯著。

我的觀點:短期謹慎;復甦取決於執行力度。

$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)

图片 1,共 1 张
N
NewUser_OLAl4

$標普 500 ETF - Vanguard(VOO.US)

受 AI 主導的拋售拖累,VOO 今日下跌逾 1%,拖累了更廣泛的市場情緒。投資者越來越多地質疑超大規模企業在 AI 上的鉅額支出能否產生足夠快的回報以證明投資的合理性。儘管短期壓力可能持續,但我對長期 AI 故事並不太擔心。事實上,進一步的疲軟將是我增加 VOO 倉位並在更好價位積累的機會。

图片 1,共 1 张