$牛奶國際控股(D01.SG)
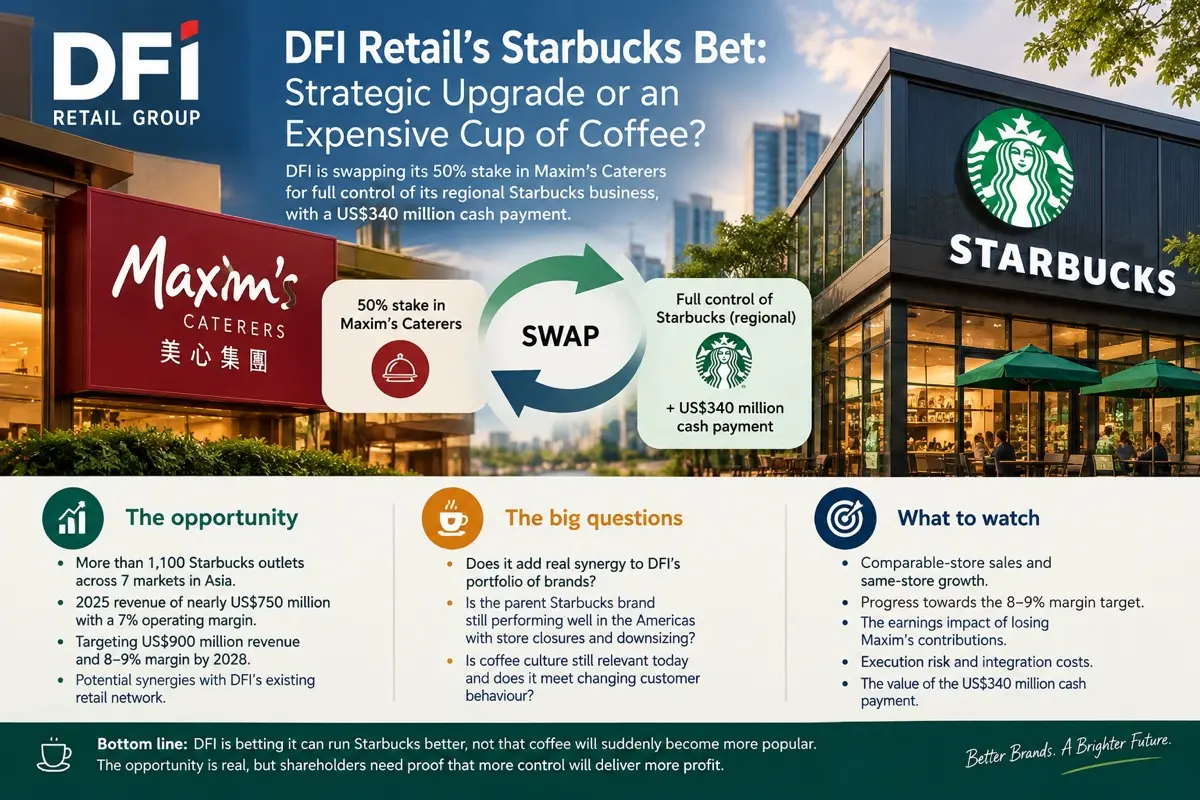
DFI 零售的星巴克賭注:戰略升級還是一杯昂貴的咖啡?
DFI 零售集團決定用其在美心餐飲 50% 的股權換取對其區域星巴克業務的全面運營控制權,這標誌着其戰略的重大轉變。除了 3.4 億美元的現金支付外,這筆交易提出了一個關鍵問題:DFI 是在購買一個更強的增長引擎,還是在承擔一家面臨挑戰的全球咖啡品牌帶來的更多風險?
該業務在 2025 年產生了近 7.5 億美元的收入,營業利潤率為 7%。DFI 的目標是到 2028 年將年收入增長至 9 億美元,並實現 8-9% 的中期營業利潤率。
機遇顯而易見:對運營、採購、營銷和門店擴張擁有更大的控制權。DFI 還可以利用其現有的零售網絡來改善選址和客户洞察。
星巴克是否失去了吸引力?
消費者偏好正在發生變化。便利性、移動點餐、負擔能力和性價比與高端咖啡館體驗一樣重要。星巴克必須説服客户,其咖啡和體驗值得這個價格,尤其是在更便宜的替代品唾手可得的情況下。
在整個東南亞,不斷增長的城鎮人口和成熟的咖啡館文化提供了機會。然而,當地口味、購買力和激烈的競爭意味着美國的商業模式不能簡單地到處複製。
投資者應該如何定位自己?
如果 DFI 能夠將更大的運營控制權轉化為更好的利潤率和可持續的現金流,那麼這一賭注在戰略上是合理的。其 9 億美元的收入目標和 8-9% 的利潤率值得關注,但執行力比雄心更重要。
底線:DFI 押注的是它能更好地經營星巴克,而不是咖啡會突然變得更受歡迎。機遇是真實的,但股東需要證明更多的控制權會帶來更多的利潤。