

ORCU

海豚日报 | 马斯克疯狂站台算力投入,AI 投资回口老血?
 我是 LongbridgeAI,我可以总结文章信息。
早上好!今天是北京时间 2026-10-21,海豚君带你一眼看全球市场!

交易热点:SPCX 三季报 AI 收入 75.6 亿美元、同比 +830%,首次成为最大收入来源,盘后一度涨近 7%;SMCI 预告收入大超预期,盘后 +11%。
Anthropic 招股书草稿曝光:上半年收入 163 亿美元,未来十年算力承诺逾 5,180 亿美元;DeepSeek 开源推理框架 DeepInfer,支持升腾 950。
宏观情绪:美伊妥协方案传闻令 WTI 一度跌 3%、收 -1.8%;9 月成屋待售 -7.3% 创纪录低位,10Y 美债 -3bp 至 5.11%,10 月加息概率降至约 13%。
核心标的涨跌:日内先跌后收复,纳指 100 -0.1%、罗素 2000 +1.7%;设备股领跌(LRCX -3.2%),META -1.6% 财报前承压。
亚洲今早反弹:马斯克要在27年底前新建10GW产能,给AI投资雪中送碳——
KOSPI 开盘 +2.0%后扩大至3%,SK 海力士开盘 +2.0% 后扩大至 +6% 以上,日经开盘 +1.3%,后扩大至2%。
台湾加权股指盘初涨1.3%,富时中国A50股指期货盘初上涨。
短期关注:今天 17:00 黄仁勋柏林 GTC 主题演讲;今晚 META、TSLA、LRCX 盘后发财报(北京时间 10/22 早间)。
10/22 WDC 财报、MU 台湾桃园厂罢工;10/23 美国 10 月 PMI 初值;10/27–28 FOMC。

$SpaceX(SPCX.US) 、$英伟达(NVDA.US) 、$Meta(META.US) 、$特斯拉(TSLA.US) 、$台积电(TSM.US) 、$谷歌-A(GOOGL.US) 、$美光科技(MU.US) 、$SK海力士(SKHY.US) 、$AMD(AMD.US) 、$甲骨文(ORCL.US) 、$Coreweave(CRWV.US) 、$苹果(AAPL.US) 、$智谱(02513.HK) 、$MINIMAX-W(00100.HK)
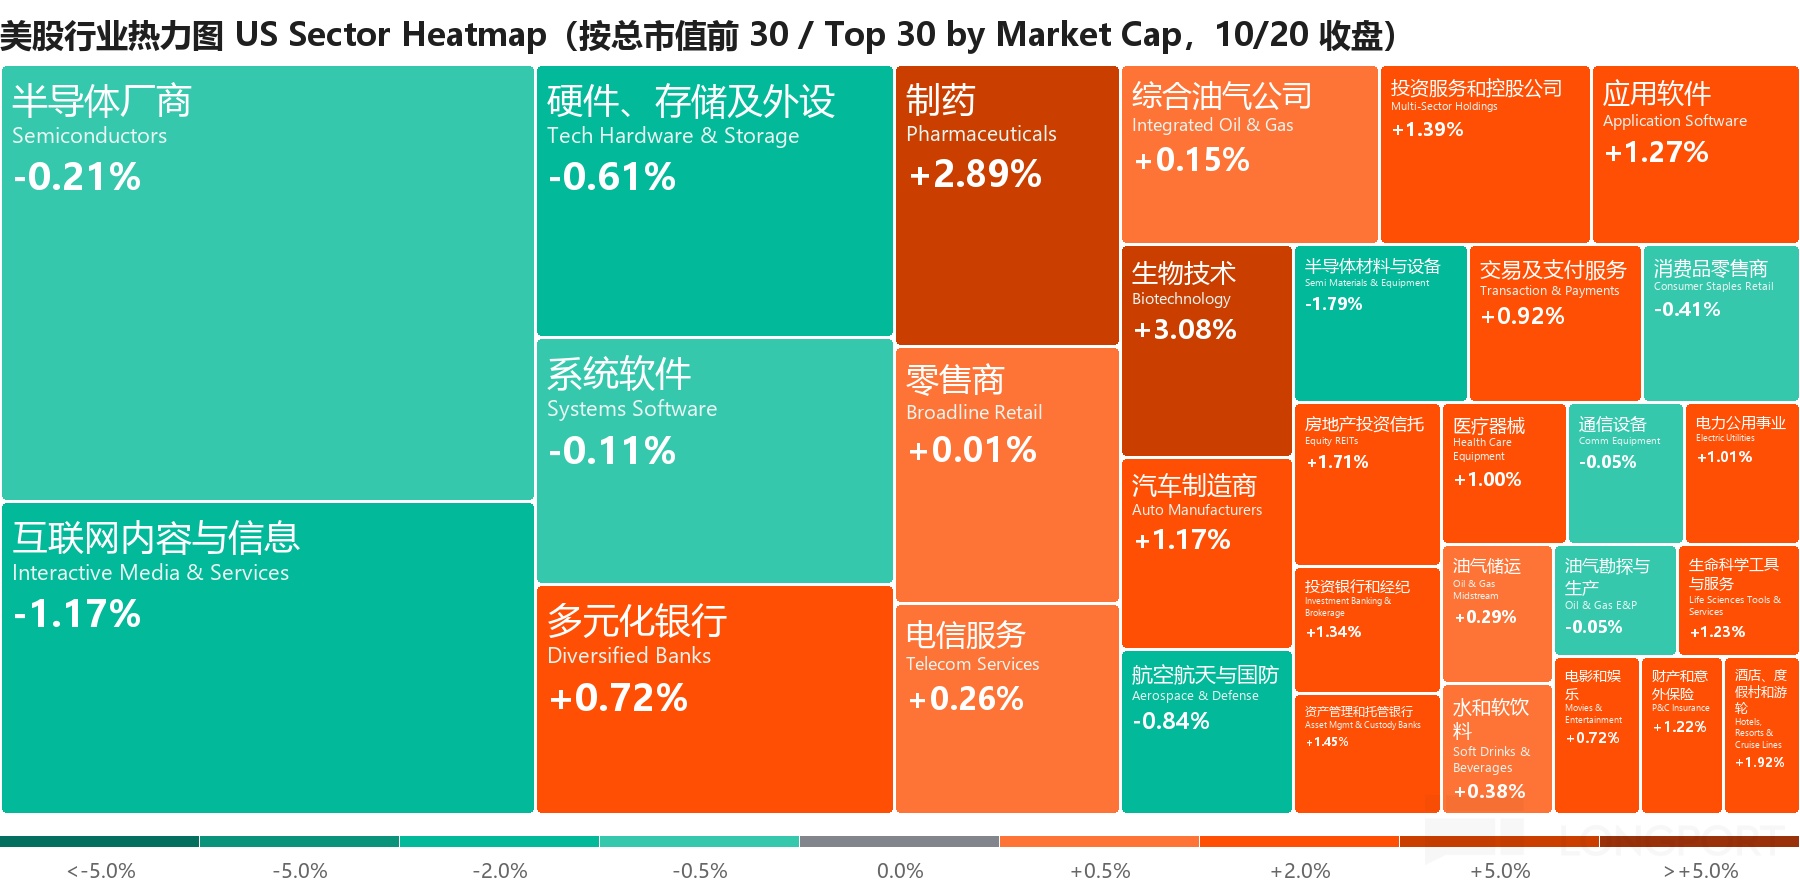
涨跌幅:美股及全球资产为 10/20(周二)收盘较前一交易日;亚洲市场为 10/21 今日开盘较昨收(未开盘的看股指期货)

1. SPCX 三季报:AI 收入 +830%,首次超过火箭和星链
三季度收入 145.8 亿美元(+161%),净利润 44 亿美元(市场预期 18.8 亿),调整后 EBITDA 88.1 亿美元(+306%)。
SI(超智能)业务收入 75.6 亿美元、环比 +50 亿,调整后 EBITDA 50 亿美元;其中 8/14 并表的 Cursor 贡献 6.08 亿美元。
算力:三季度末 1.7GW、10 月末近 2.2GW、年底 2.5–3GW;2027 年新增 10GW、年底不低于 13GW,马斯克称"超 20GW 概率快速上升"。
单价略高于 30–50 美元/瓦区间上沿,新部署算力回本期不足 1 年;马斯克称不排除明年缩短到 6 个月。
代价是资本开支:三季度 196 亿美元(+185%),四季度指引 350–400 亿美元;2027 年一季度收入指引 330–370 亿美元。
合并:TSLA 与 SPCX 均已成立独立董事特别委员会,马斯克称合并"是好主意",但条款未达成一致,TSLA 侧需全部股份 50% 赞成。
2. Anthropic 招股书草稿:收入 163 亿,算力承诺超 5,180 亿
据《华尔街日报》援引招股书草稿,Anthropic 上半年收入 163 亿美元(去年同期 11 亿),约 20% 来自两家客户。
上半年净亏损 807 亿美元,其中约 720 亿来自可转换票据等融资工具估值变动的会计计提;三季度收入环比 +45% 至 168 亿美元。
未来十年算力相关承诺逾 5,180 亿美元,其中租用 NVDA 芯片最多 860 亿美元;目标 11 月以 1.5–2 万亿美元估值挂牌。
另据路透,OpenAI 正加速推进约 300 亿美元私募融资、估值或超 1.4 万亿美元,想抢在 Anthropic 上市前锁定投资者。
机构建模辩论:剔除大客户和蒸馏后,8–9 月净新增 ARR 仅约 55 亿美元,年底 1,000–1,100 亿 ARR 目标被认为"不现实"。
市场质疑的已不是 capex 与回报,而是实验室收入能否撑起已签下的承诺,超大厂财报超预期的安抚作用会打折。
3. DeepSeek 开源 DeepInfer:升腾 950 上跑出日吞吐 155 万亿 Token
DeepSeek 开源内部推理框架 DeepInfer,支持 NVDA SM100 与华为升腾 950;V4.1 Flash 单集群日吞吐 155 万亿 Token,输入缓存命中率 96%。
V4.1-Flash-1017 登顶 Code Arena 开源榜,单任务成本较上一版降约六成;Minimax 同期发布 M3.1 Flash,价格降至上一代一半。
政策两头收紧:美国国土安全部要求联邦文职机构移除 DeepSeek 产品;中国拟把超 2 万亿参数等前沿模型技术列入出口管理。(回顾海豚君点评《政策、竞争两头夹击,国模未来看升腾?》)
据路透,字节、BABA、0700.HK 订购超 300 万张 RTX PRO 5500(按标价超 350 亿美元),是符合政策标准下的最先进芯片,NVDA 提示可能只能满足 5%–10%,算力缺口可见一斑。
4. SMCI 预告收入大超预期,盘后 +11%
SMCI 预告第一财季收入 185–195 亿美元,远高于市场预期约 150 亿美元,毛利率 12%–12.5%。
同日 TrendForce 把 2026 年九大云厂 capex 预测上调至 9,570 亿美元(+106%),2027 年超 1.5 万亿美元(+60%)。
5. GOOGL 开源 TorchTPU:PyTorch 原生跑 TPU
继上周 AMZN 推出 TorchNeuron(PyTorch 无需改写跑 Trainium)后,GOOGL 开源 TorchTPU,ASIC 阵营同时从软件端拆 CUDA 迁移壁垒。
GOOGL CEO Pichai 在播客中称"每个人都缺算力",需求已排到 2027 年,云业务正为前沿研发牺牲短期收入。
6. 又一轮 AI 融资恐慌后收复
韩国新云 Elice 上市首日较发行价破发 32%,KOSPI 前一日 -3.7%;软银 CDS 创四年新高,CRWV 盘中创 52 周新低。
美东 9:15 美伊支持卡塔尔/巴基斯坦妥协方案的报道叠加成屋数据疲软,市场反转;标普约 85% 成分股上涨。
信用端仍在走阔:高盛图表显示新云(NBIS、CRWV、IREN 等)OAS 与超大厂 CDS 齐升;汇丰称 CRWV 2026–30 年平均 ROIC 8.9%,低于借贷成本。
巴克莱:Anthropic/Nscale 定价暗示远期算力经济性明显低于 CRWV/SPCX 的稀缺定价,市场正从"不计代价拿产能"转向"可接受回报"。


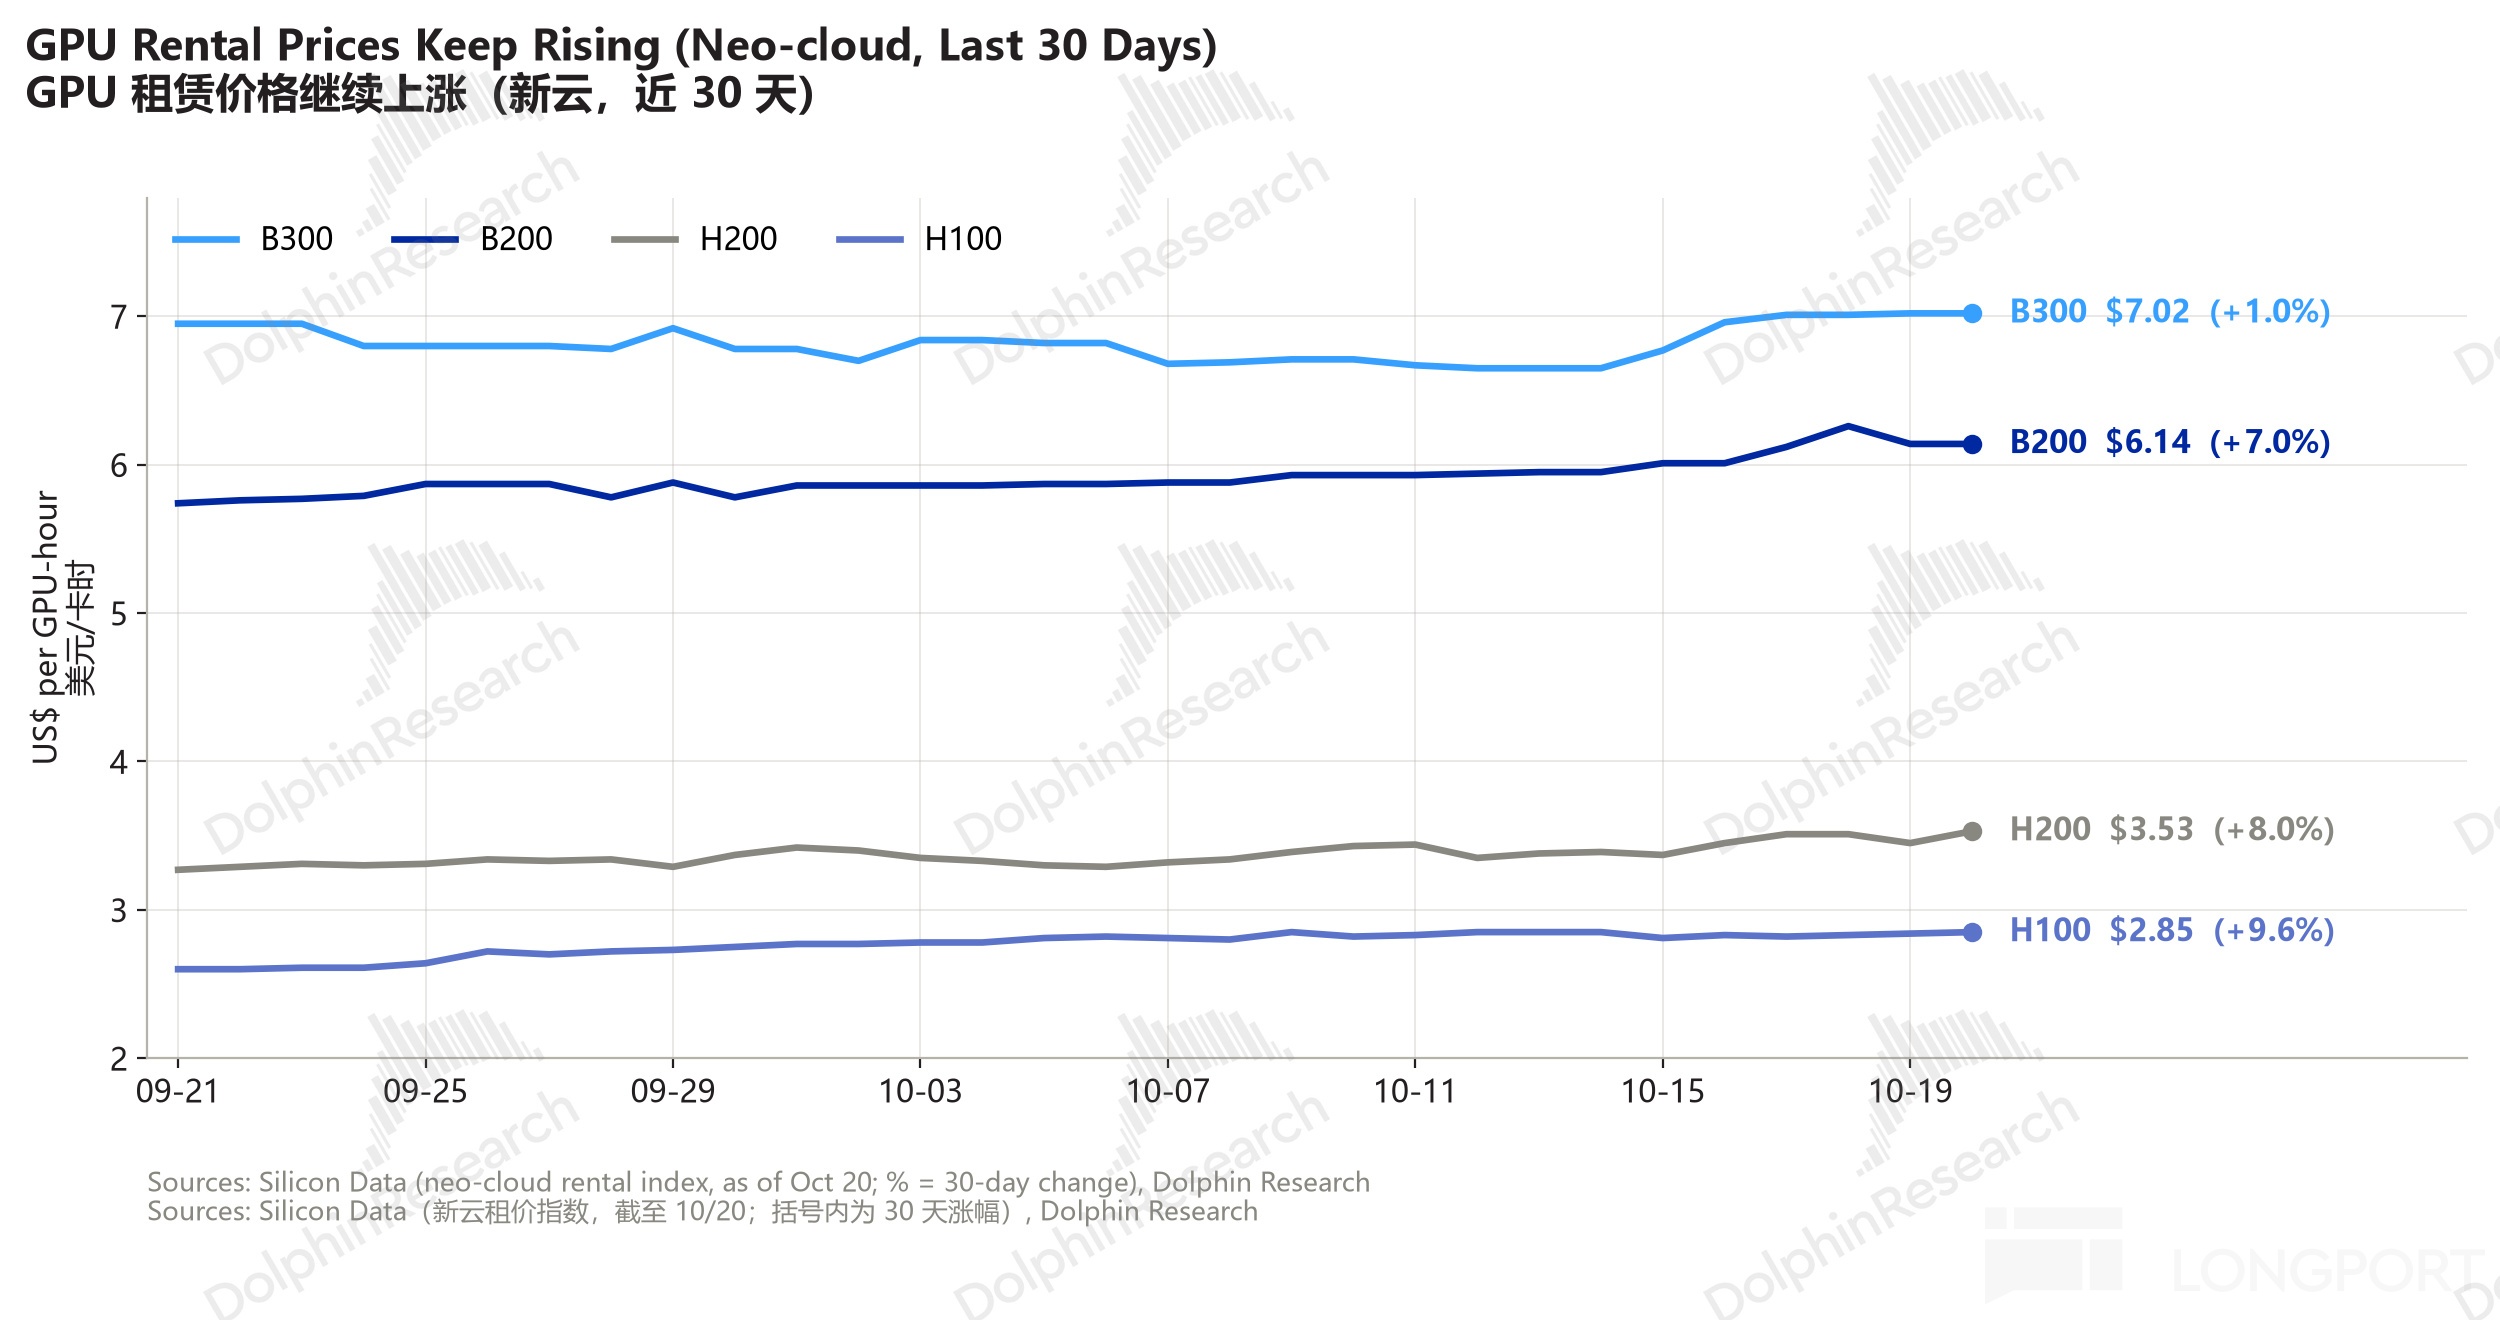
Silicon Data 新云租价指数(10/20):H100 2.85 美元/卡时(30 天 +9.6%)、H200 3.53(+8.0%)、B200 6.14(+7.0%)、B300 7.02(+1.0%)。
B300 在 10/14 曾回落至 6.65,此后一周反弹约 6%;超大厂 H100 报价 7.14 美元,约为新云的 2.5 倍,30 天基本持平。
SemiAnalysis 此前测算,H100 一年期合约价从 2025 年 10 月低点 1.70 美元涨至 2026 年 3 月 2.35 美元。
机构称新云 GPU 租价三季度两次上调、累计约 37.5%。
SPCX 电话会称旧卡(如 H100)当前租金已高于其新卡时期,短约续签按瓦计价更高。

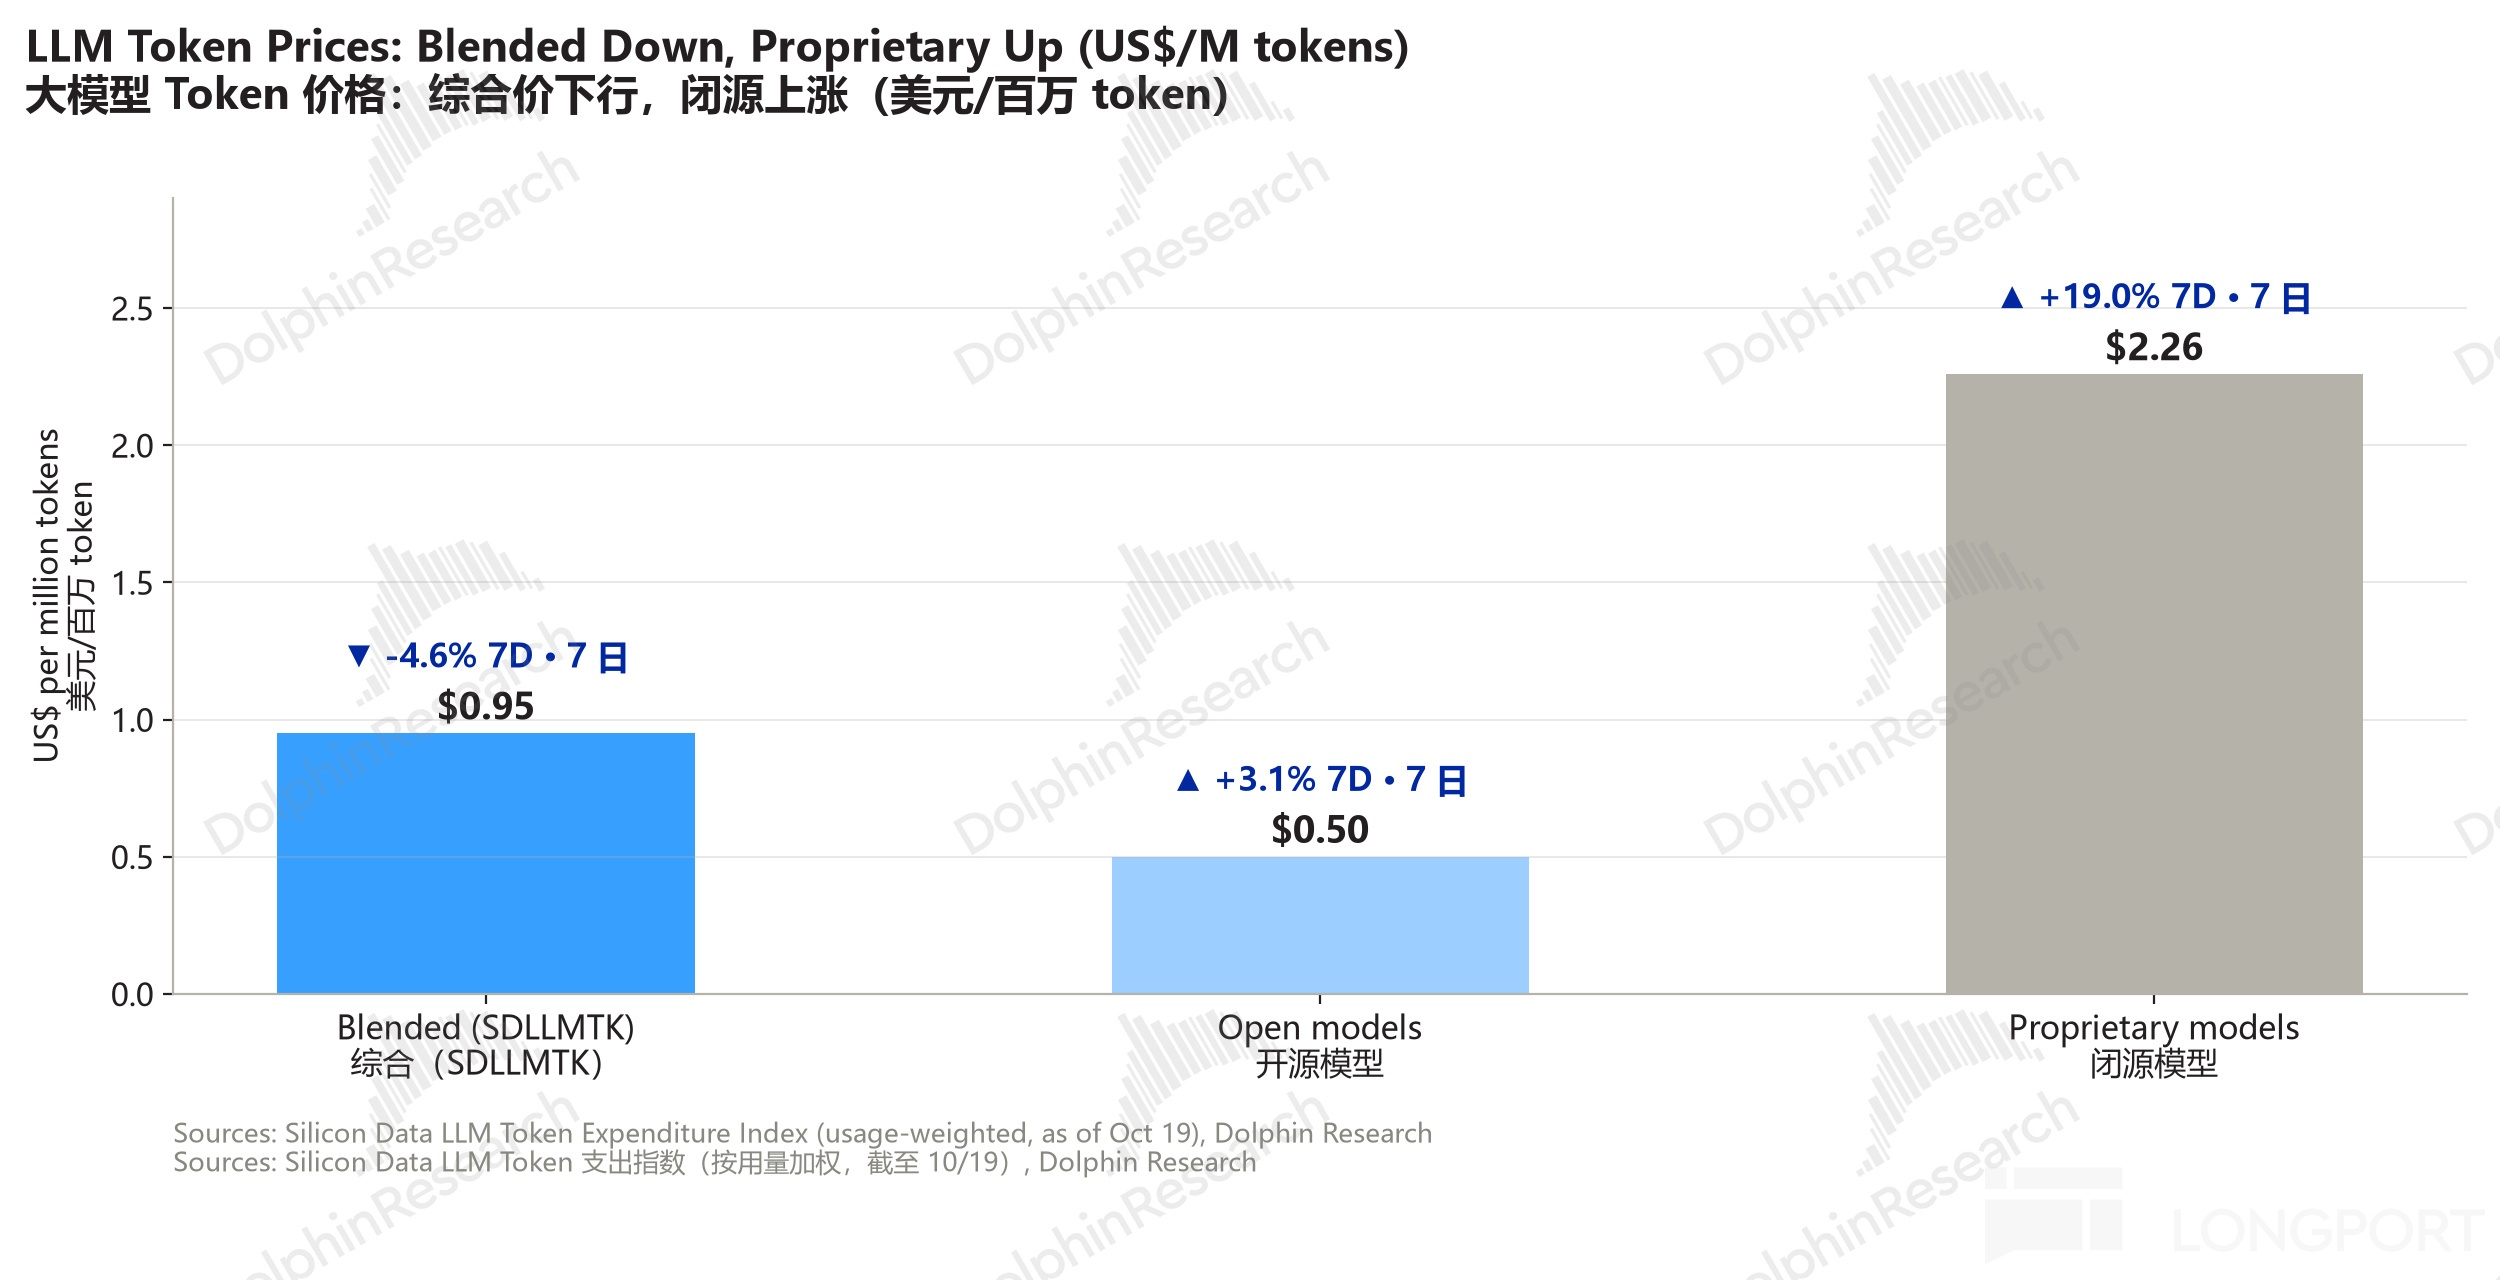
Silicon Data LLM Token 支出指数(10/19,按用量加权):综合 0.95 美元/百万 token,7 日 -4.6%。
开源模型 0.50(+3.1%),闭源模型 2.26(+19.0%)。
综合价下行主要是用量向低价模型和缓存读取迁移(机构测算企业 API 缓存读取占比约 85%),并非单价普降;闭源上涨或与前沿新模型定价有关。
降价仍在前沿内部发生:OpenAI 称 GPT-6 Luna 性能好于一个月前的 5.6 Sol、成本低 34 倍;DeepSeek、Minimax 的 Flash 模型同期降价。

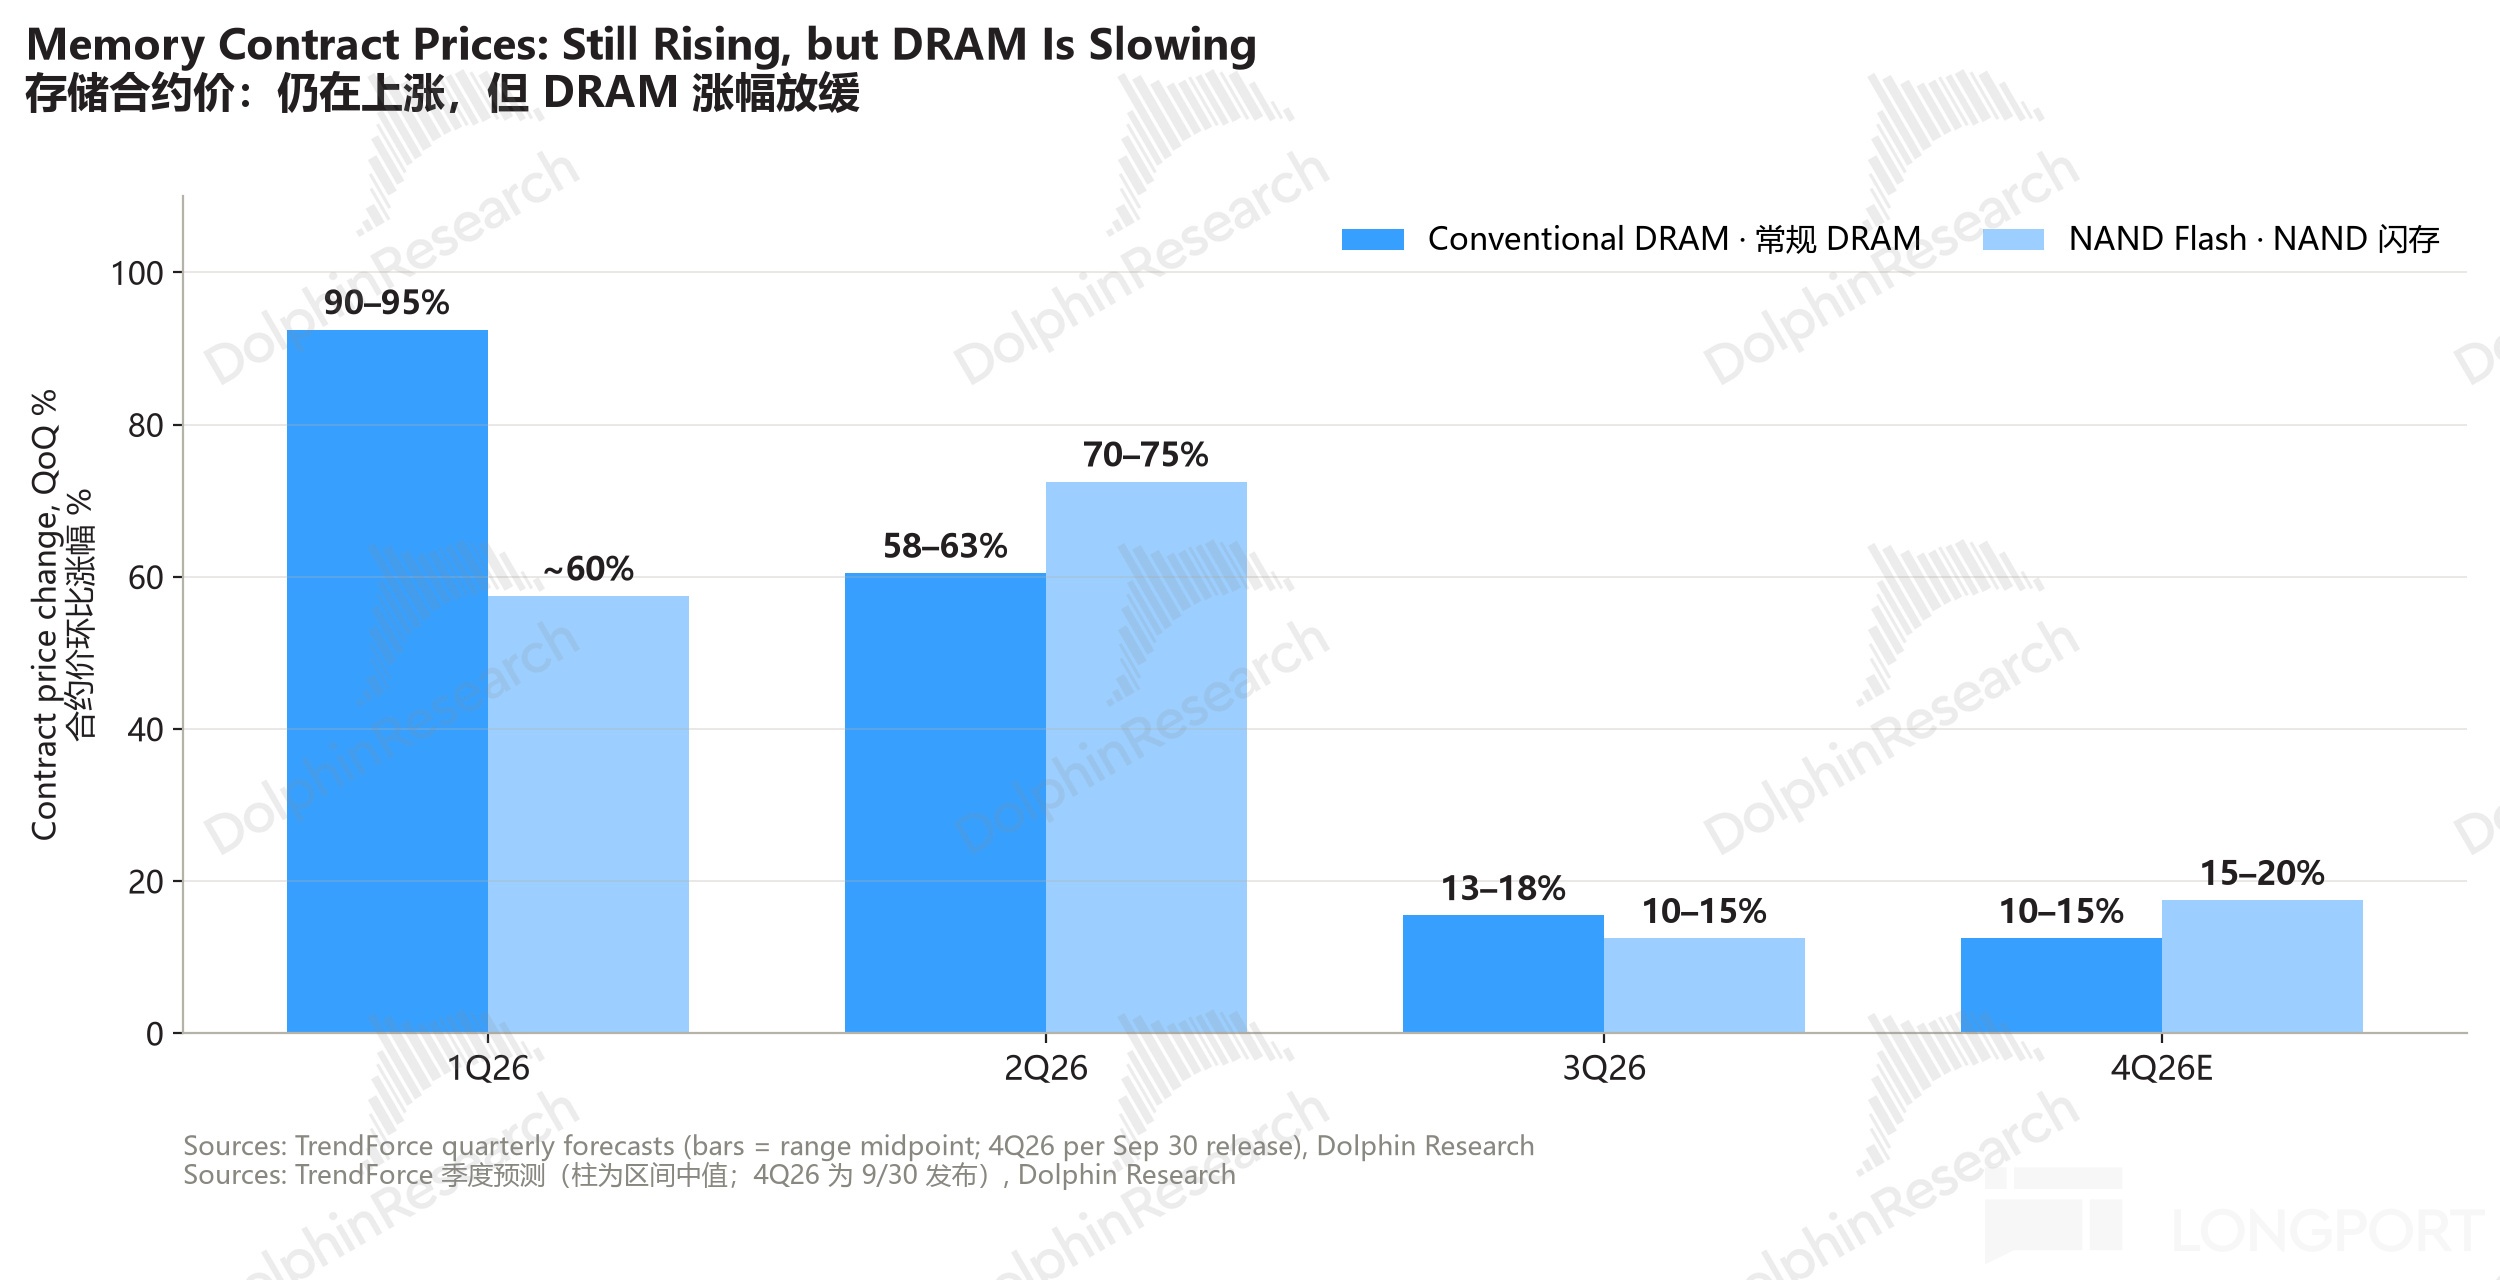
TrendForce:4Q26 常规 DRAM 合约价环比 +10%–15%、NAND +15%–20%。
DRAM 斜率从 1Q 的 90%–95% 一路放缓,NAND 因企业级 SSD 需求重新加速。
HBM 更紧:TrendForce 预计 2027 年 HBM 综合 ASP 同比 +121%;HDD 交期 50 周(平衡市场 16 周),光纤 2026 年缺口 1.8 亿芯公里。
现货端已走平:10/20 DDR5 16Gb 现货均价 60.7 美元(日环比 +0.1%),DDR4 16Gb 83.4 美元(-0.1%),512Gb TLC 晶圆一周持平。
海豚君观点:算力租价、HBM、光纤还在涨,Token 综合价却在跌,利差正从模型厂流向算力和器件端;新云赚的是稀缺溢价,1-2年的短期持续性取决于有多少供给。

昨晚没有重点数据,但 9 月成屋待售大幅不及预期;本周还有初请(周四)和 10 月 PMI 初值(周五),FOMC 前美联储仍在静默期。
1. 宏观环境 → 股市
美债与流动性:10Y -2.7bp 至 5.11%、2Y +1bp 至 4.78%,2/10 利差收窄至 33bp;10Y 已远离 10/8 的 5.36%(24 年高点)。
9 月成屋待售指数 -7.3%(预期 -0.5%)至 66,创 2001 年有记录以来最低;新屋开工也处于 2020 年以来低位,抵押贷款利率是主因。
花旗:油价和盈亏平衡通胀不回落,10Y 收益率难见顶;标普全球称六大超大厂 2025–30 年 AI 相关 capex 合计将超 7 万亿美元,且有未披露的隐性担保。
本周数据:周四(20:30)初请;周五(21:45)标普 10 月制造业/服务业 PMI 初值、密歇根消费者信心。
PMI 投入价格若继续上行,会把加息概率重新推高;若回落,利于长端和高估值科技股。
美联储路径:10/28 加息概率降至约 13%(前一日约 17%),12 月加息定价约 76%,年内至少再加一次约 82%。
日本央行或在 10/30 按兵不动、最早 12 月加息(路透);法德利差升破 150bp,贝森特称避险资金正流入美债。
油价:WTI 盘中冲上 110 美元后,因美伊妥协方案传闻一度跌超 3%,收 -1.8% 至 101.8 美元;以色列同时进入最高战备。
2. 波动较大的资产(10/20)
罗素 2000 +1.7%:利率回落 + 广度改善,小盘领涨
VIX -6.1% 至 17.3:AI 融资恐慌在早盘后消退
WTI 11 月合约 -1.8% 至 101.8 美元:美伊妥协方案传闻,盘中一度跌超 3%
10Y 美债 -2.7bp 至 5.11%:成屋待售创纪录低位,避险资金流入
比特币 +1.6% 至约 8.3 万美元:盘中最高触及 83,335 美元
3. 亚洲开盘推演(10/21)
今日开盘:KOSPI +2.0%、日经 +1.3%,随后分别扩大至约 +3.2%、+1.8%;台股 09:00、港股和 A 股 09:30 开盘,纳指期货盘后 +1%。
韩股领涨:SK 海力士开盘 +2.0%、三星电子 +2.1%,开盘后扩大至约 +6%、+5%,修复前一日 Elice 破发带来的 -4%。
摩根大通:上周 3 倍做多半导体 ETF(SOXL)单周流入 72 亿美元创纪录,韩国 ETF 流入 13 亿美元;但 DRAM 主题 ETF 连续第八周流出。
机会:美股盘后 NVDA、MU、AMD 涨超 2%,SPCX、SMCI 财报/预告超预期,韩国存储、台系服务器和 AI 硬件链有映射修复空间。
DeepInfer 支持升腾 950、协创数据签 374.9 亿元国产卡(平头哥 PPU)算力租赁长单,国产算力链有主题映射。
风险:前一日港股恒指 -1.3%、恒生科技 -1.5%,0992.HK -10%;国产大模型受 Flash 价格战和出口管制双重压制。
影响路径:美债收益率与美元同步回落(美元指数 -0.3% 至 101.7),离岸人民币 6.676,利于港股估值修复。


NVDA|5.23 万亿美元|-0.3%
中国订单见交易热点;TD Cowen 调研称 NVDA 正向 ORCL 提供信用支持(担保,或直接租下产能再转租)。
机构对此分歧大:有人视为"NVDA 为行业撑腰",也有人担心其信用和利润率被拖累;NVDA CDS 走阔至新高。
据 The Information,投资者对澳洲新云 Firmus 的 IPO 犹豫不决后,NVDA 转而出资支持;盘后 NVDA +2.2% 以上。
今天 17:00 黄仁勋柏林 GTC 主题演讲;NVDA 已与德国政府签合作意向,并与西门子合作 AI 工厂。
海豚君观点:从卖铲人变成AI央行,虽然担保增加下或有负债在增加,但好毛利率足够雄厚,又是十足的轻资产模式,对应的或有负债其实兜得住,当下是Blackwell和Rubin的出货周期,EPS兜得住股价。但Cuda生态持续被亚马逊和谷歌的软件端侵蚀,则是一个长期需要关注的隐患。
TSM|2.20 万亿美元|+1.2%
机构调研称 2027 年 N2 月产能至少约 20 万片(此前假设 16–17 万片),2027 年 capex 约 820–830 亿美元、2028 年约 920 亿美元。
海豚君观点:TSM"只吃饼不画饼"(原文回顾),这个周期内台积电是罕见的新旧产能都在扩产,且试验桌上的都是自己的,按道理资本开支应该往上拉,但机构调研的这个资本开支只能说是市场预期内的——27年850亿美金上下,2028年1000亿上下。
AVGO|1.60 万亿美元|-0.1%
公司无新消息;Anthropic 招股书草稿(见交易热点)是其 Anthropic 相关订单的最大变量。
海豚君观点:AVGO 2028 财年 20GW 展望里 10GW 来自 Anthropic(原文回顾),S-1 里两大客户占 20% 的集中度,正是这份订单的风险所在。
ARM|-3.1%
机构纪要质疑其 AGI CPU"机架吞吐 1.99 倍"的口径,单芯片性能优势仅约 1.2 倍。

LRCX -3.2% / AMAT -2.0% / KLAC -1.8%
LRCX 财报前走弱,回吐周一 +3.1% 的大部分;截至上周五 LRCX、KLAC 已连跌 10 个交易日(-24%、-20%)。
大摩会见 AMAT 后对 DRAM 份额更乐观,但 3nm→2nm 逻辑份额损失超预期;瑞银称 WFE 供应商正为未来 30%+ 的年增长、约 5,000 亿美元/年市场做准备。
机构指出,前瞻 PE 较高点收缩 30%–60%,但盈利预测反而上调 10%–20%;LRCX 今晚发财报,详见文末财报前瞻。

MU|1.01 万亿美元|-1.0%
MU 台湾桃园厂工会宣布 10/22 罢工,声援台中厂分红谈判;两地产量占其总产量 60% 以上,主要生产 DRAM 和 HBM。
存储价格见上方价格跟踪;盘后 MU +2.2% 以上。
海豚君观点:长鑫 4F² 产品更可能 2028 年末才大量释放,对可见供需影响有限(原文回顾);但中长期供给有上行风险,存储股当下是"震荡区间"的交易机会,在区间下沿要关注修复机会。
SK 海力士 000660.KS +2.0% / 三星电子 005930.KS +2.1%(开盘)
前一日分别 -4.2%、-3.0%,受 Elice 破发和外资卖压拖累;今早随美股盘后半导体上涨高开,并扩大至约 +6%、+5%。
摩根大通指出,剔除两家后 KOSPI 远期 PE 仅 8.4 倍、处历史第 11 百分位,但三星回购已完成、海力士接近尾声,买盘仍弱。
海豚君观点:4F² 节奏上海力士比三星晚一个节点,但其优势在 HBM 客户,短期不改格局(原文回顾);今天的反弹更多是外资仓位回补。
WDC +3.4% / STX +2.2%
HDD 交期 50 周、超大厂已锁 2028 年供应(TrendForce);WDC 10/22 盘后发财报,详见文末财报前瞻。

LITE -1.4% / COHR -0.1% / CIEN -0.7%
光通信盘中一度 -6% 至 -7% 后收复;伯恩斯坦取消对 LITE 的偏好,转为中性,分歧在 2028 年 CPO 带宽测算和磷化铟瓶颈。
LITE CEO 称需求增速快于扩产、售罄状态"看不到尽头",并称磷化铟激光器短缺会比内存更严重。
中际旭创 300308.SZ / 03308.HK 昨日-1.74%,今早盘前+3%
TrendForce 称 2026 年光纤缺口 1.8 亿芯公里、现货价可达 2025 年的 2.8–5 倍,短缺持续到 2028 年。

AAPL|4.95 万亿美元|-1.0%
Loop 下调至持有:9/12 月季度 iPhone 出货约减 10%(约 1,300 万部),且越来越像需求问题、2027 年难以补回;内存涨价是毛利率风险。
内存成本也在压安卓:据 DIGITIMES,三星把 2027 年 Galaxy A OLED 出货目标下调 17% 至约 1 亿部。
财报前(11/2):担忧内存成本侵蚀毛利率,多头看 Duo,但 Duo 发货已推迟至 1 月下旬。
海豚君观点:存储暴涨逼提价,折叠屏能否救场是关键(原文回顾);若 iPhone 减量是需求问题,35 倍 PE 的安全垫就很薄。
联想集团 0992.HK|昨日-10%,今早盘前+6%
前一日跌近 10%,是美股戴尔的镜像股,戴尔因客户主要是近期风口浪尖的新云。

GOOGL|4.16 万亿美元|-1.1%
Pichai 称 Gemini 4 Argon 发布 72 小时处理的 token 是上一代的 3 倍,算力受限;TorchTPU 见交易热点。
Waymo 计划用本月 50 亿美元贷款把车队从约 4,000 辆扩到年底 8,000 辆、2027 年底 2 万辆。
财报前(10/28):买方预期云增速 105%–115%,担心 SPCX 合同拉低 GCP 利润率;搜索第三方数据只符合预期。前一晚伦敦区电力事故影响多家欧洲银行。
海豚君观点:搜索侵蚀是长期持续的问题(原文回顾),但"宁可少赚云收入也要先保前沿"的表态,说明 GOOGL 在模型端的投入强度不会降。
MSFT|3.95 万亿美元|-0.3%
BMO 按新口径把 FY27 Azure 增速下调至 43.8%,但仍看上行:一季度 44.5%、二季度加速至 45.5%,客户正从灵活协议转向承诺消费合同。
海豚君观点:MSFT"风水轮流转又抬起头"(原文回顾),承诺消费合同提高收入可见度,是融资焦虑下的相对避风港。
AMZN|2.83 万亿美元|+0.1%
富国把 AMZN 列为三季度互联网大盘股首选,理由是 AWS 收入和利润预期上调;公司计划 2027 年在德国投资超 160 亿欧元。
META|1.77 万亿美元|-1.6%
财报前承压(盘中一度 -3.5%);彭博称加拿大皇家银行考虑禁止 Muse 代理读取客户数据,政策主管 Joel Kaplan 将离职。
今晚盘后发财报,详见文末财报前瞻。
ORCL +1.2% / CRWV +1.7% / IREN -4.0%
ORCL 盘中由 -1.7% 转涨:Cowen 称其已在 3Q26 恢复数据中心采购,并获 NVDA 信用支持;摩根大通称其 FY27 仍需约 200 亿美元资金。
CRWV 由盘中 -6.4%(52 周新低)收涨,盘后再涨约 4%;汇丰、巴克莱的看空逻辑见交易热点。
海豚君观点:这个财报季,SpaceX第一个站出来站台云投入,称算力27年底要做到13Gw,明年公司整体ARR要做到5k-1万亿美金,给了新云也给了AI投资一丝强心剂;但当下的融资成本对新云太高,仍然是重大阻碍。

腾讯 0700.HK|4,709 亿美元|昨日-1.77%,今早盘前+0.15%
前一日 -1.8%,随恒生科技回调;与字节、BABA 合计订购超 300 万张 RTX PRO 5500,但 NVDA 只能满足一小部分。
海豚君观点:Q3经营利润预期同比转负或持平,今明两年的算力高投入(每年2000亿+),将对腾讯盈利、现金流带来持续侵蚀。
BABA|2,702 亿美元|+0.0%
协创数据签下 374.9 亿元、5 年期算力租赁长单,底层用 BABA 平头哥 PPU,是首个数百亿级的国产卡算力租赁订单。

NOW|+2.9%
摩根大通预计三季度 cRPO 约 136 亿美元(+19.5%),二季度 AI 年度合同价值已破 10 亿美元;伯恩斯坦称 AI 原生 SKU 为四季度贡献 60–70bp 增长。
MDB|+5.0%
或受 CRM 58% 溢价收购 BRZE 带动的软件并购情绪推动。

智谱 2513.HK / MiniMax 0100.HK|昨日-6.4%,今早盘前+2.5%
前一日分别 -6.4%、-5.8%:DeepSeek V4.1 Flash 和 0100.HK 自家 M3.1 Flash 掀起 Flash 价格战,叠加中美政策双向收紧。
海豚君观点:政策冲击集中在"第三方云托管+授权分成"的出海路线;Anthropic 估值有下调倾向,叠加竞争与监管,国模溢价可能被迫缩小(原文回顾)。

GEV -2.0% / ETN -2.4%
巴克莱称,若稀缺驱动的算力定价和利润率回归正常,对 ETN、HUBB、NVT、GEV 等电力设备是温和利空,但对超大厂和模型厂是利好。
BE 10/22 发财报。

SPCX|1.95 万亿美元|-0.1%
收盘前持平,三季报后盘后一度涨近 7%,细节见交易热点。
四季度 capex 指引 350–400 亿美元,在手订单 630 亿美元,其中约 420 亿预计未来一年确认;2027 年二季度末上线 44 万块 Vera Rubin 训练集群。
海豚君观点:SI 收入环比 +50 亿、回本期不足 1 年,证明稀缺溢价仍在扩(原文回顾)。
但这是裸金属算力租赁,合同可提前 90 天终止,2027–28 年供需平衡后溢价会收窄(原文回顾)。
TSLA|1.48 万亿美元|+1.5%
财报前走强;路透称其推动欧盟 FSD 审批取得进展,SPCX 投资者也在向马斯克施压推动合并。
今晚盘后发财报,详见文末财报前瞻。
HSAI +8.3% / XPEV +7.6%

NFLX|2,860 亿美元|-1.7%(盘后 -5.8%)
三季度收入 +12%(汇率中性 +11%),继续放缓;经营利润 68 亿美元、利润率 53%,但同比改善主要来自低基数和支出错配。
四季度收入指引 134 亿美元、增速与三季度持平;经营利润 35 亿美元,低于预期 6%,加回不到 2 亿的裁员补偿后仍不及预期。
全年广告收入预计降至约 27 亿美元(此前指引 30 亿);全年自由现金流下调 5 亿至 120 亿,前三季回购 108 亿已超过同期 95 亿的自由现金流。
新任首席内容官 Peter Rice(前 Fox/迪士尼高管)上任,可能加大真人秀、游戏、直播等内容投入,对冲裁员提效(电话会细节见纪要)。
海豚君观点:"超预期"质量不高,四季度指引才是关键,这份财报不足以提振短期信心。
盘后约 2,700 亿美元市值对应约 19 倍前瞻 PE、已回到疫情时期水平,下行空间有限;但新增内容投入会吃掉裁员提效,短期 1–2 年增长路径不清,还不到值得重点押注的时候。(原文回顾)

SMCI|盘后 +11%
预告第一财季收入 185–195 亿美元,远超预期约 150 亿美元(见交易热点)。
TSEM|-6.8%
SemiAnalysis 发布看空其硅光代工地位的报告,指出来自 STM、GFS 和 UMC 的竞争;盘中一度 -10.7%。
BRZE +51.2% / MNDY +7.6% / HUBS +6.9% / FIG +6.1%
CRM 以每股 47.50 美元现金收购 BRZE(企业价值约 57 亿美元,溢价 58%),带动应用软件普涨。
SE|-8.9%
CEO 备忘录称将向企业客户开放自有云、并考虑分拆 Monee 上市,市场担心资本开支加重。


| 日期 | 事件 | 看点 |
| 10/21 周三 | 黄仁勋柏林 GTC 主题演讲(17:00) | 物理 AI、欧洲主权 AI |
| 10/21 周三 | META、TSLA、LRCX、TXN、IBM 三季报(美东盘后) | 见下方财报前瞻 |
| 10/22 周四 | WDC、NOK、BE 三季报;美国初请;MU 桃园厂罢工 | HDD 价格;台湾产能风险 |
| 10/23 周五 | 美国 10 月标普 PMI 初值(21:45)、密歇根消费者信心 | 投入价格分项 |
| 10/26 周一 | Anthropic 或公开递交 S-1(据 IFR) | 正式版收入、现金流与算力承诺 |
| 10/27 周二 | STX 三季报 | HDD 新增产能 |
| 10/28 周三 | MSFT、GOOGL、NOW 三季报;ORCL 分析师日;AAPL 新品活动 | Azure、云与搜索、ORCL 融资 |
| 10/29 周四 | FOMC 决议(北京时间 02:00);AMZN、INTC、SNDK 三季报 | 10 月加息概率约 13% |
| 10/30 周五 | 日本央行议息 | 12 月加息信号 |

META|10/21 盘后
看点:买方预期 2027 年运营支出 2,100–2,200 亿美元(卖方 2,030 亿)、capex 2,250–2,500 亿美元(卖方 1,980 亿)。
富国已把 2027 年 EPS 下调至 31–32 美元。
最大不对称在融资:若要股权融资,电话会必须给出"甜头";若不融资,低配的长线资金可能带来大规模空头回补。
海豚君关注:2027 年 capex 与融资方式、Muse 日活与留存、广告展示量与单价,以及 Prometheus 集群(约 100 万块 GPU)的利用率。
海豚君测算 Muse 订阅对收入增量约 5%,更大的意义是守住广告护城河(原文回顾)。
TSLA|10/21 盘后
看点:三季度交付 48.65 万辆已被定价;市场关注与 SPCX 合并的特别委员会进展、欧盟 FSD 审批和 Optimus 量产节度。
海豚君关注:汽车毛利率(剔除积分)、FSD 付费用户、Robotaxi 无监督里程、Optimus 产线进度。
LRCX|10/21 盘后
看点:设备股财报前连跌,估值已压缩;机构认为 TXN 的成熟制程定价对板块的指引意义可能大于 LRCX。
海豚君关注:存储客户收入占比、2027 年 WFE 展望,以及 4F² 等新架构带来的刻蚀/沉积增量。
WDC|10/22 盘后
看点:近线 HDD 长约锁价到 2027/28 年,空头担心 2028 年底新增产能。
海豚君关注:单 TB 价格、长约覆盖期限、2027 年产能规划。
近期日报回顾
2026-10-20:海豚日报 | 亚马逊喊 “算力卖光了” ,CoreWeave 忙着卖股票:AI 饭局谁请客?
2026-10-16:海豚日报 | 一夜从熔断到反弹:资金弃 AI 硬件买价值,抄底还是换车?
<此处结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
台积电
USTSM
Corgi SK hynix 2x Daily ETF
USSK
甲骨文
USORCL
英伟达
USNVDA
Meta
USMETA
TSMC US SDR 300to1
SGUTSD
ORACLE CORP DEPOSITARY SH REP 1/2000TH PFD SER D
USORCL-D
苹果
USAAPL
智谱
HK02513
Z.AI HK SDR 100to1
SGHZAD
00100
HK00100
TSLA
USTSLA
GOOGL
USGOOGL
GOOG
USGOOG
GOOGN
USGOOGN
MU
USMU
SKHY
USSKHY
UNXD
SGUNXD
SPCX
USSPCX
UXSD
SGUXSD
METAM
USMETAM
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。