
D
3月13日 上午10:47
SpaceX 的挑戰者們:貝索斯和中國軍團們追得上嗎?
 我是 LongbridgeAI,我可以總結文章信息。
SpaceX的挑戰者們:貝索斯和中國軍團們追得上嗎?
在上篇報告中,我們主要從SpaceX上市出發,梳理這一波商業航天機會的主要脈絡,在本篇中,我們重點關注可回收火箭發射及衞星運營的主要市場參與者,同時拆解產業鏈環節,以從競爭格局和產業鏈環節角度分析可能的投資機會。
正文:
一、可回收火箭的競爭格局
我們梳理可回收火箭領域的主要參與者,基於此主要分析兩個問題:一是行業競爭格局如何,二是通過比較不同參與者技術路線和模式的不同,分析產業主要的競爭要素,及其可能涉及到的產業鏈環節。
(一)貝索斯的佈局
在可回收火箭領域,SpaceX目前最大競對是Amazon創始人貝索斯。
貝索斯創立的Blue Origin比SpaceX更早,同樣也是定位於降低太空進入成本,技術路線類似,且目前已經部分掌握火箭可回收技術,這裏我們對兩者做一下比較:
1、理念的差異
SpaceX的理念是讓人類成為多行星物種,比如向火星移民,而Blue Origin的理念則是通過遷移重工業至太空以減輕地球負擔,從而讓地球環境更宜居,雖然敍事不同,但本質是類似,都是基於地球的脆弱性和資源的有限性延展出來的。這當然都是大工程,且是不可能在短期內盈利的。
所以,儘管Blue Origin有貝索斯每年出售Amazon 10億美元股票提供耐心資本,但仍然需要探索可持續盈利的商業模式,那麼承接政府和軍方項目、商業項目,以及搞自己的“Starlink”(Project Kuiper等)順其自然,因此Blue Origin與SpaceX之間必然是要全方位的直接競爭。
2、模式的差異
雖然兩公司商業目標和佈局相似,但業務推進實操有很大差異。SpaceX是典型的“快速試錯”和“敏捷開發”,而Blue Origin的路子更傳統,更偏向於長期主義,循序漸進,但儘管節奏較為緩慢,同樣也取得了一定進展:
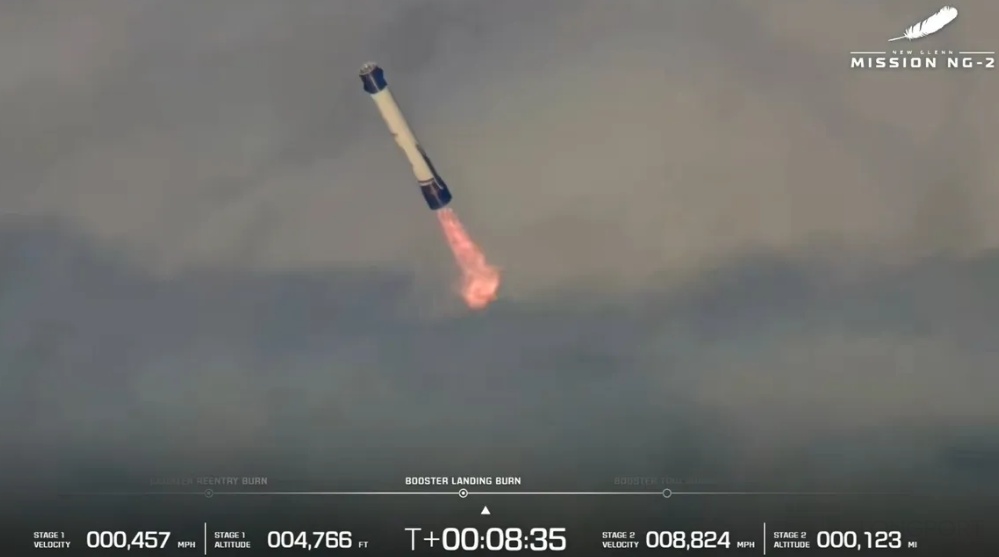
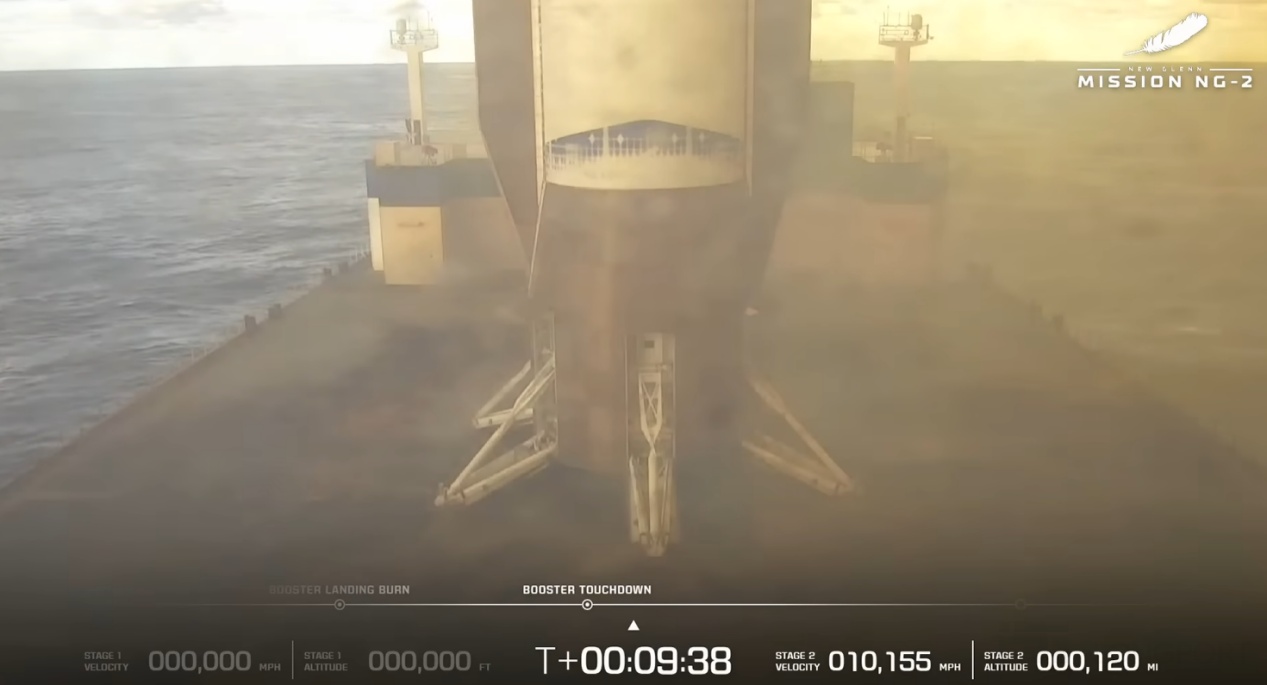
New Glenn火箭在2025年已經成功實現一級推進器回收,是目前全球第二個實現垂直回收的軌道級火箭,且直接實現在海上無人駁船上着陸,New Glenn火箭的近地軌道運力大道45噸,遠高於Falcon 9,與Falcon Heavy接近。
圖:New Glenn實現一級空中再次點火和回收
資料來源:Blue Origin,Dolphin Research
3、基於理念和模式的差異,兩者採用的技術路線存在差異
(1)發動機技術:直接決定火箭能否實現回收和低成本複用
1)燃料
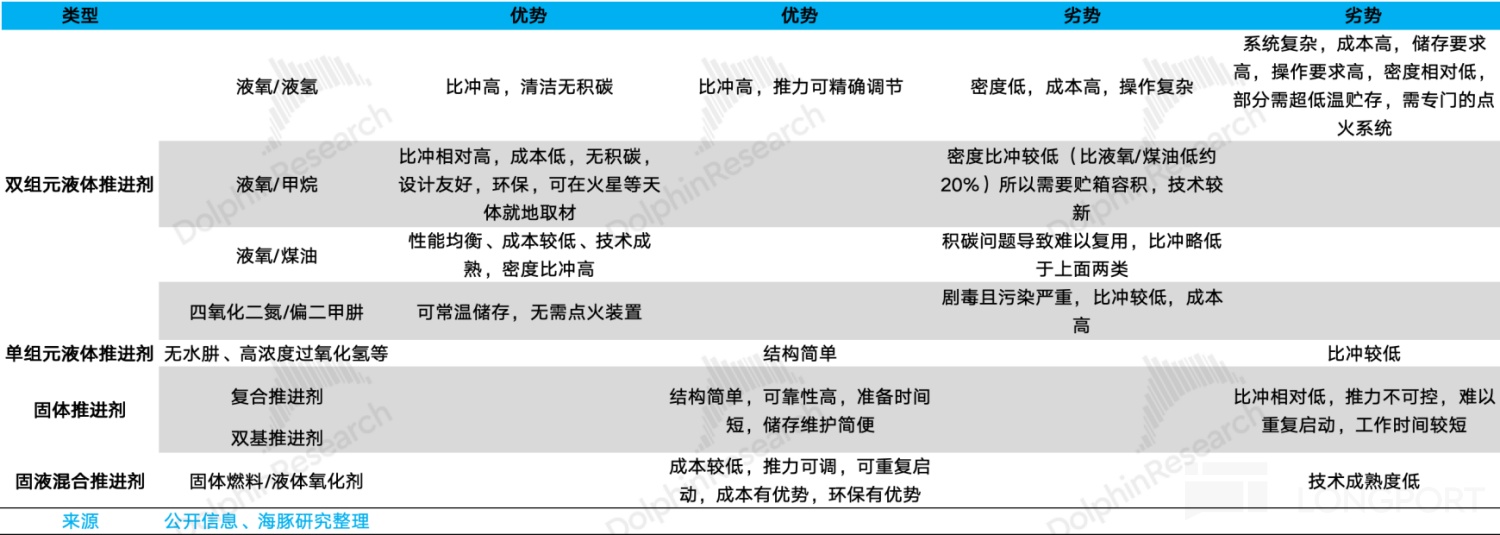
燃料也就是推進劑,目前主流採用雙組元液體,也就是説,燃料為液體,並分為兩部分,一部分作為燃燒劑,一部分作為氧化劑(太空中是缺乏氧氣的,所以需要氧化劑)。
從燃料角度可以體現Blue Origin一步到位的穩妥研發思路。SpaceX在Flacon系列中使用液氧/煤油,在Starship系列中使用液氧/甲烷,液氧/煤油技術成熟,相對可靠,且成本較低,液氧/甲烷不存在積碳(積碳會堵塞管道),複用效率更高,且理論上可在火星就地取材,更適合深空探索,但技術仍不成熟;而Blue Origin直接使用液氧/甲烷,與Starship相同。
2)循環方式
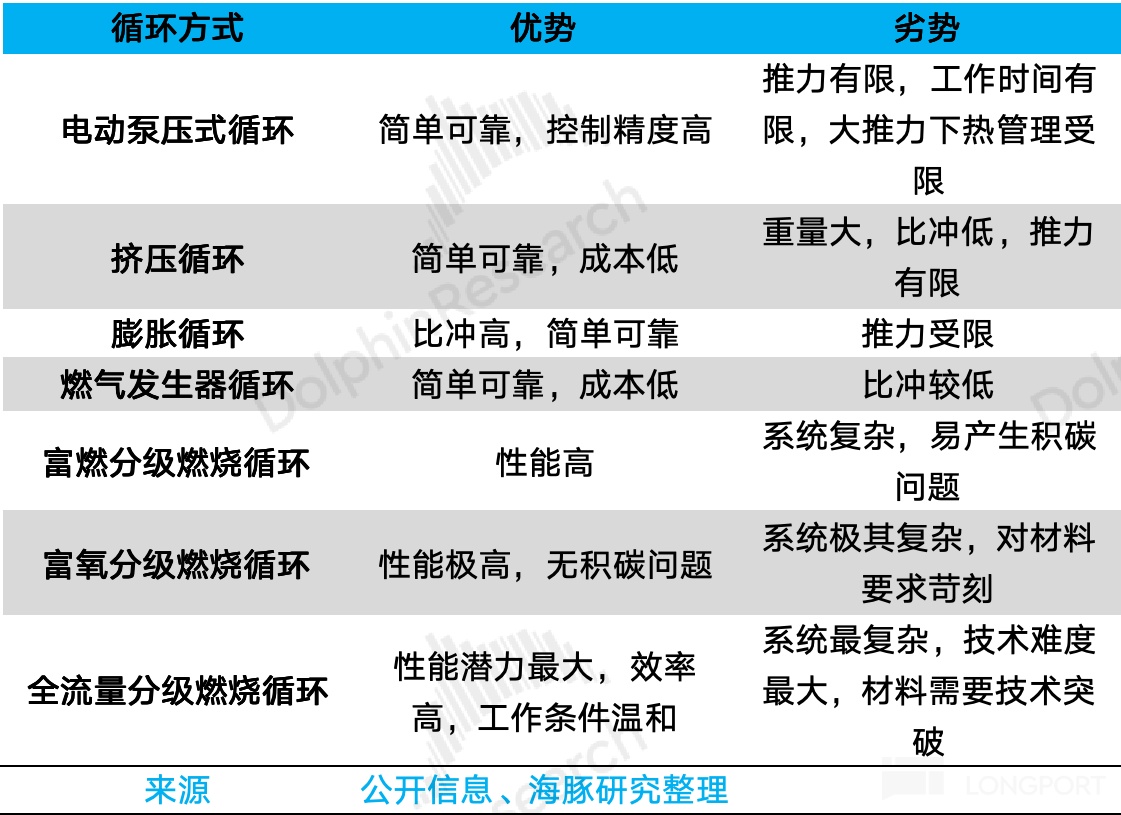
Blue Origin使用富氧分級燃燒循環,SpaceX的Merlin發動機(用於Falcon)採用燃氣發生器循環,Raptor發動機(用於Starship)則採用全流量燃燒循環。
在這裏,發動機循環方式指的是將推進劑輸送到燃燒室,進行燃燒產生推力的這一整套工作流程,而不同的循環方式,區別主要在於怎麼驅動渦輪泵。渦輪泵的作用是將推進劑泵入燃燒室,它相當於火箭的心臟。
這裏我們不去詳解具體原理,簡單來説,Blue Origin所採用的富氧分級燃燒循環一方面效率較高,且不存在積碳問題,一方面設計和製造有一定成熟度,是一箇中和方案。
Merlin採用的燃氣發生器循環結構簡單且成本低,技術也相對成熟,只是效率相對較低,且不利於重複利用,而全流量燃燒循環的效率、安全及使用壽命都是最理想的,但設計和製造難度極大。這裏同樣體現兩家公司的模式差異。
3)3D打印技術的應用
火箭發動機結構複雜,技術持續快速迭代,且從量產的數量級上來看相對較少,3D打印技術剛好匹配上述需求,但目前此項技術還不成熟,在可靠性和性能上仍存在諸多限制。
SpaceX在3D打印技術上的應用非常激進,尤其是在Raptor發動機上大量採用3D打印技術;Blue Origin目前主要聚焦在發動機環節某些關鍵部件上使用3D打印。
簡單總結,Blue Origin一上來就瞄準先進但穩妥的方案,雖花費較多時間和前期研發成本,但同樣取得階段性成功,這的確對SpaceX形成競爭壓力。
(2)箭體在火箭上成本中佔比次高,材料選擇是重點考量的問題
不考慮研發及地面設施的攤銷折舊,在火箭成本當中,發動機成本佔比最高,達到40-50%,其次為火箭箭體,佔到25%左右,然後是GNC系統,佔比在15%左右,而燃料僅佔不到3%。
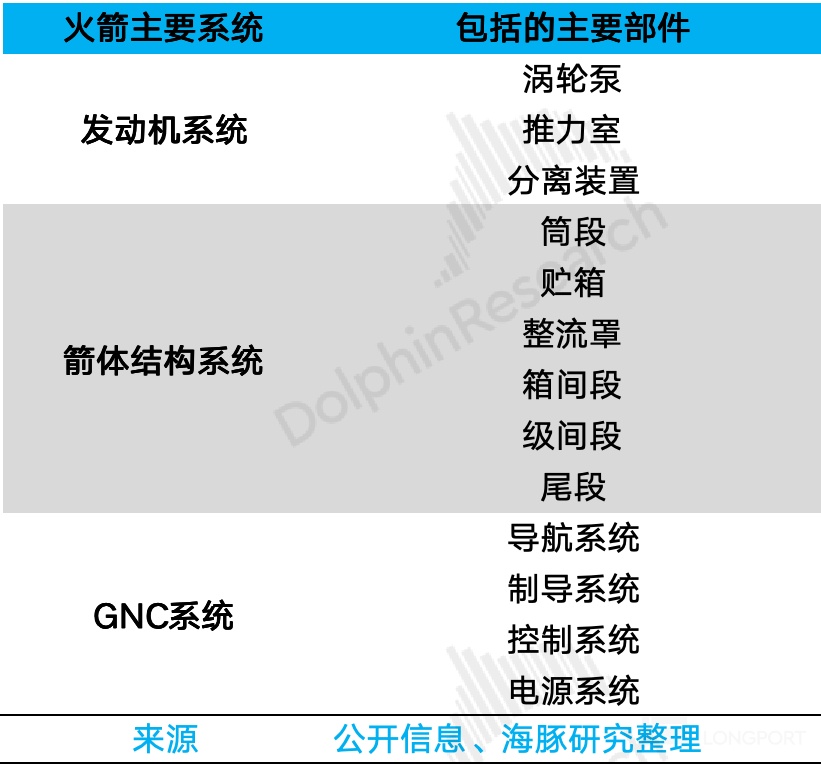
圖:Falcon 9火箭結構
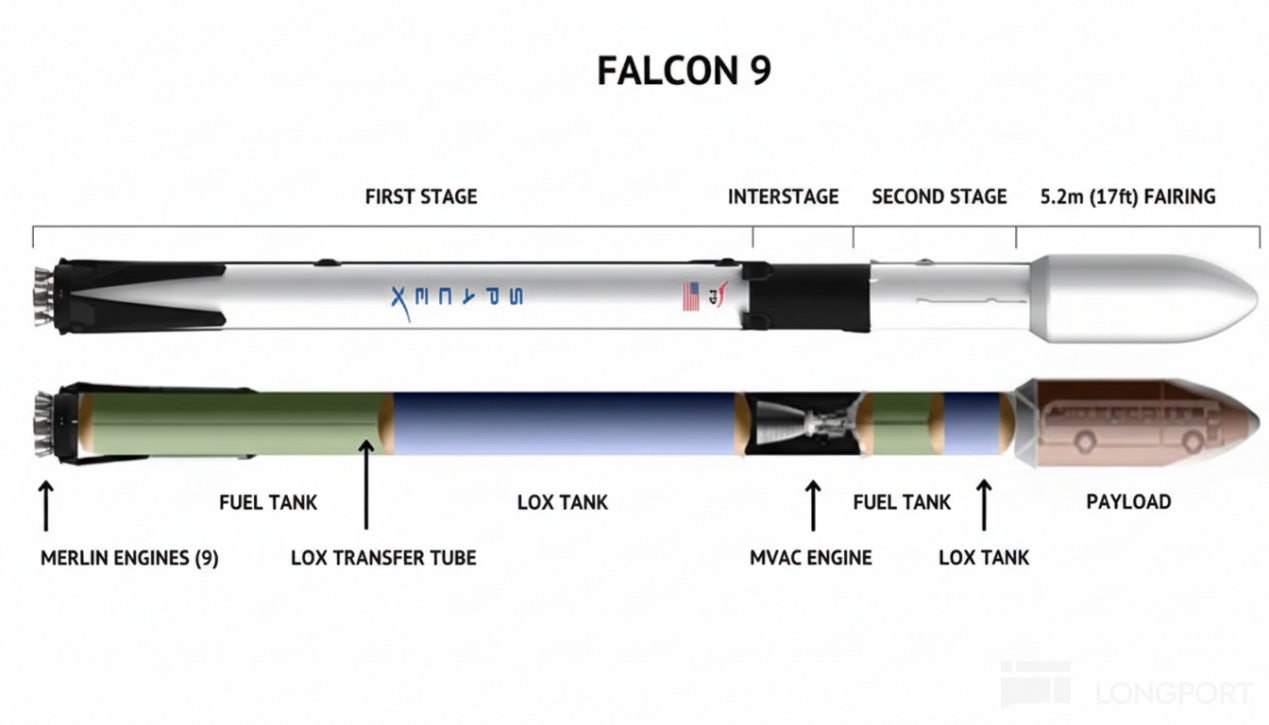
資料來源:Orbital Today,Dolphin Research
圖:某火箭基本結構
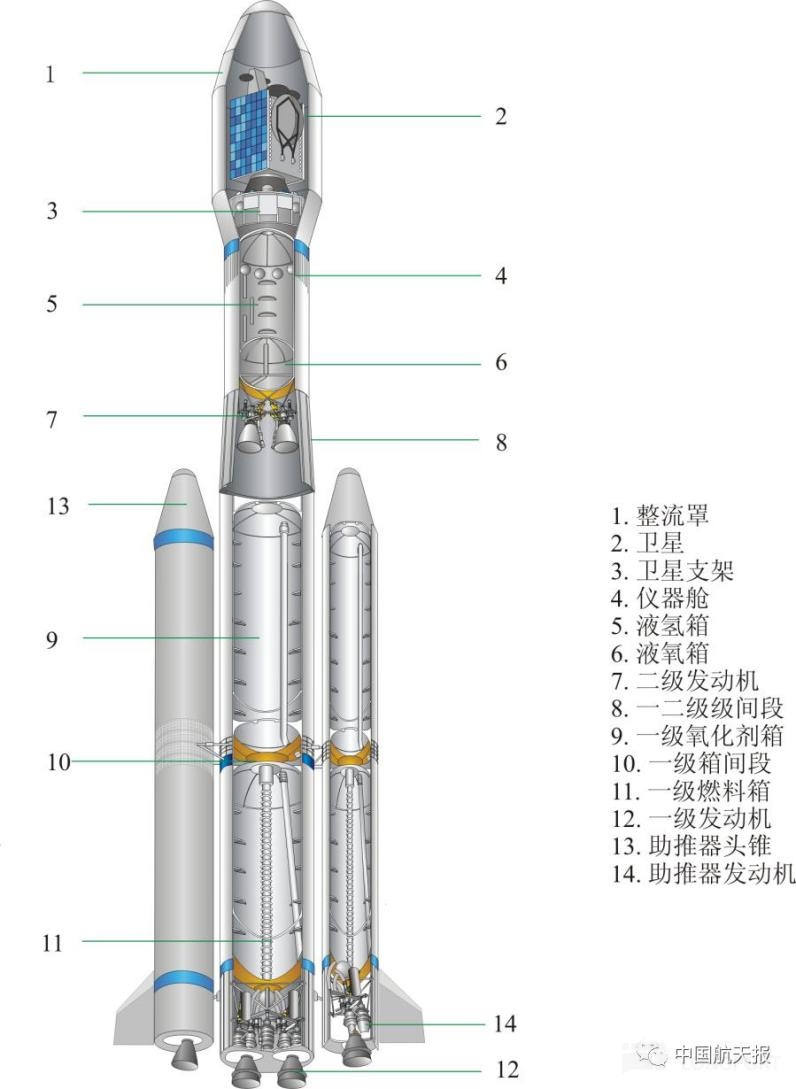
資料來源:中國航天報,Dolphin Research
箭體包括整流罩、筒段、貯箱(用來存儲推進劑)、級間段、箱間段以及尾段等。對於箭體部分,材料的選擇也存在差異。
Blue Origin的Glenn主要使用鋁合金和碳纖維,Falcon 9則大量使用鋁鋰合金,而Starship幾乎全部使用不鏽鋼。
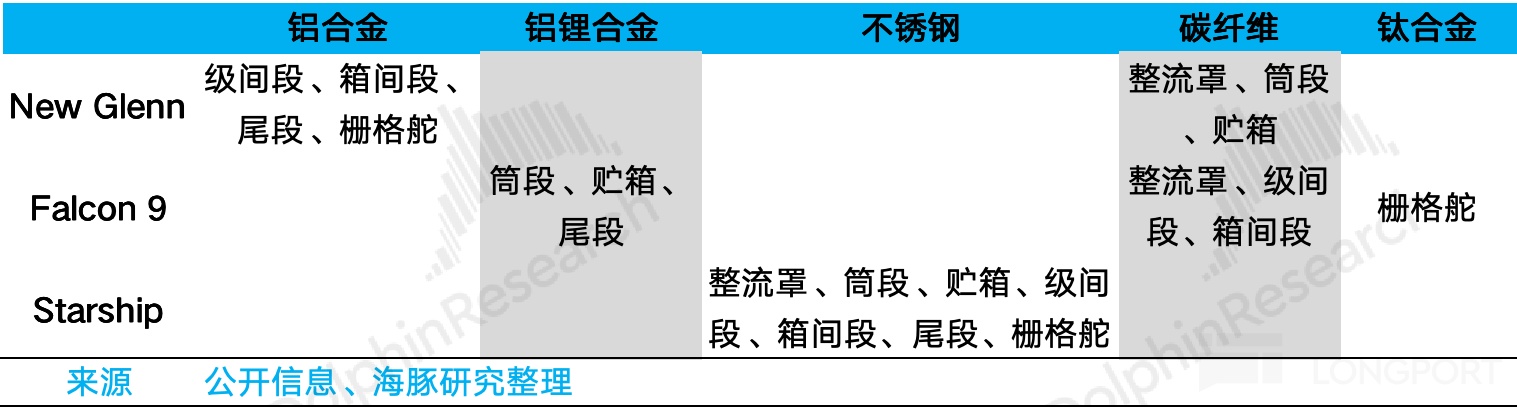
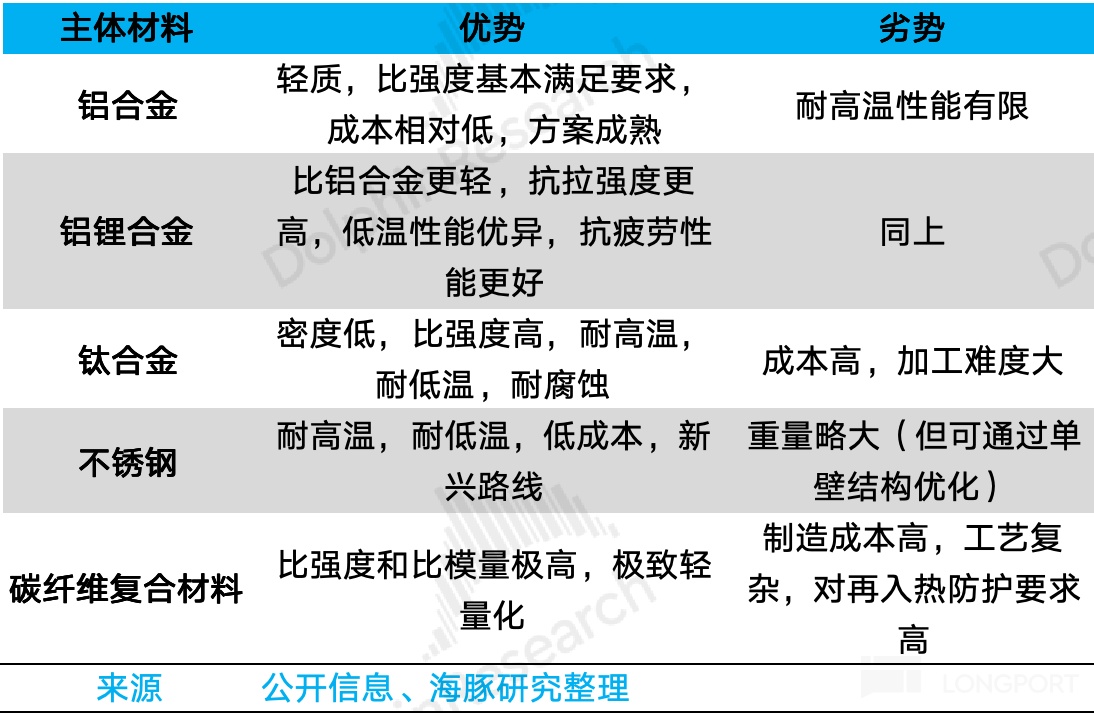
這裏仍然可以看出Blue Origin的設計思路偏向於平衡性能和成本,並儘可能在成熟方案基礎上優化;而Starship則嘗試極致降本。
(3)GNC系統
GNC系統指火箭的制導、導航和控制等系統。
這裏關注着陸方式:SpaceX的着陸方式是“懸停製”,即火箭在落地過程中直接瞄準着陸點,過程中對角度和位置做微調,這樣效率最高且節省燃料;而Blue Origin採用“漂移法”,先瞄準平台外的安全點,確認正常後再側向平移至平台中心,這樣可以保證最大的安全冗餘。
(二)中國公司的進展
目前行業參與者主要集中在美國和中國,歐洲等其他國家和地區也有少數參與者,但進展較慢,這裏我們不做討論。
在第一篇文章中,我們簡單對比了不同火箭發射成本,可以看到,雖然中國沒有實現可回收,但其火箭發射成本與SpaceX的Falocon 9相比並無量級上的差異,那麼若中國實現可回收,在成本上可能將具備優勢:
基於中國的製造能力和成本優勢,馬斯克在特斯拉汽車和Optimus人形機器人上都經歷了:嘗試完全地垂直一體化,自主研發生產然後放棄,最終不得不選擇將製造環節交給中國供應鏈。
而SpaceX是馬斯克少有的,能在美國實現本土製造的產業,但這依靠的是火箭發射模式的顛覆,而如果中國掌握可回收,那麼SpaceX受到的影響可能不小。
目前中國在火箭可回收技術上仍然是跟隨狀態,雖然模仿者這種方式並不引人矚目,但的確契合中國的工程能力和規模化優勢。
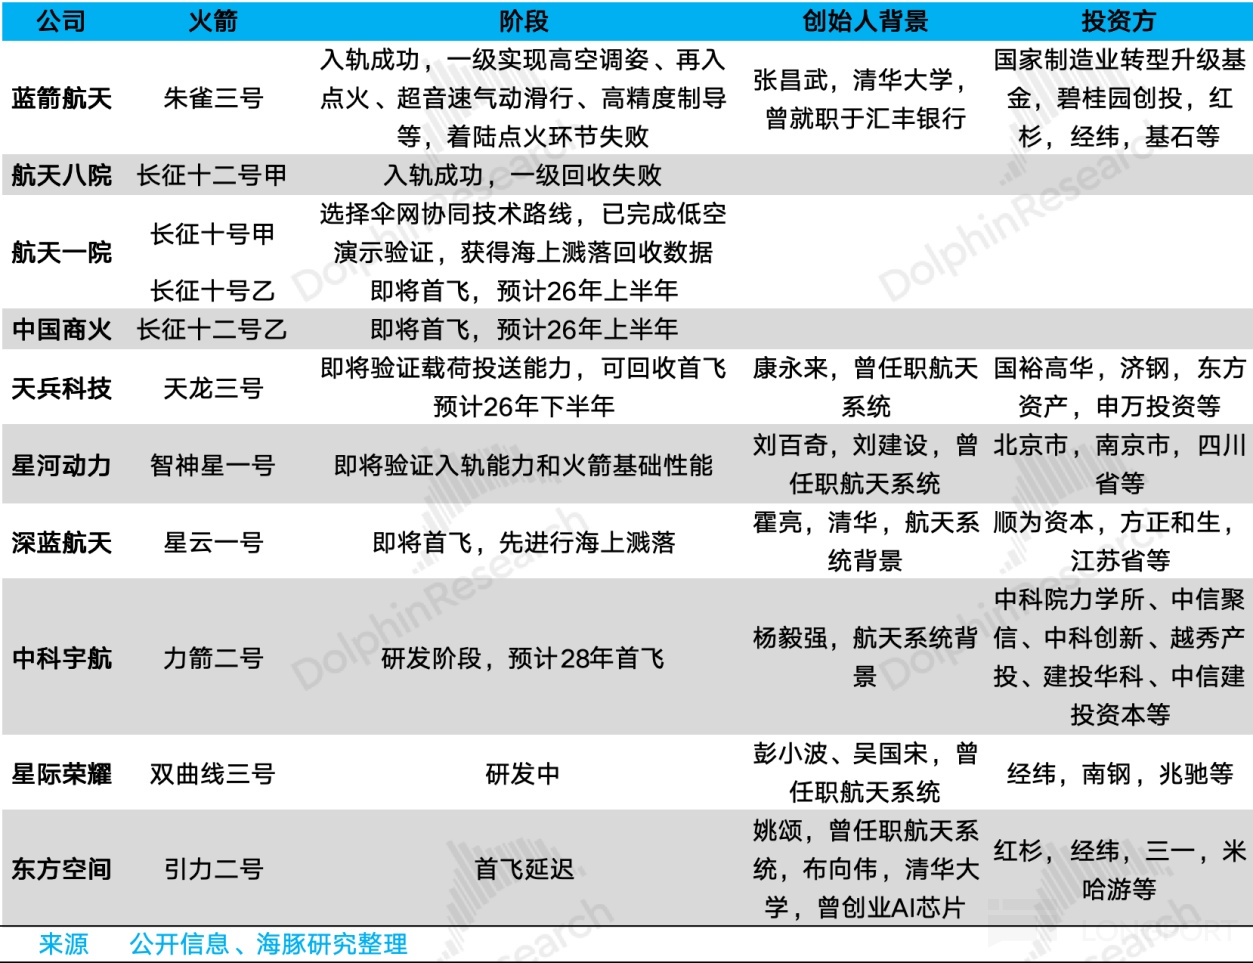
這裏我們簡單梳理中國進展較快的幾家:
1、藍箭航天
藍箭航天成立於2015年,創始人張昌武具備金融背景,曾就職於滙豐銀行等,聯合創始人王建蒙具有航天系統背景,曾就職於中國衞星發射測控系統部,同時也是張昌武的岳父。
從火箭研發週期來看,與SpaceX相比,藍箭航天的進度是比較快的。
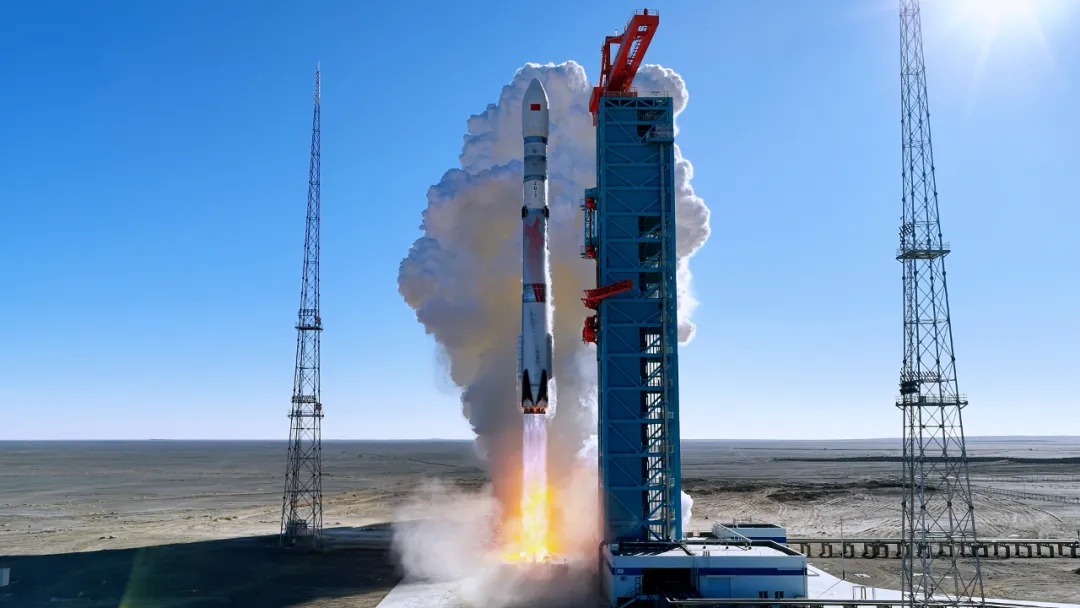
藍箭的可回收火箭朱雀三號2023年立項,2025年12月成功發射入軌,僅經歷2年多的時間,而SpaceX的Falcon 9從立項(2005年)到首飛成功(2010年)經歷了5年;
圖:朱雀三號
資料來源:藍箭航天,Dolphin Research
另外,朱雀三號在2025年12月的發射後的回收過程中成功實現了高空調姿、再入點火、超音速氣動滑行、高精度制導等,雖然在最後階段剎車失敗墜毀,但落點偏差僅40米左右,而Falcon 9實現上述進展基本上在2012-2014年,距離立項已經過去7-9年。
2、航天八院
航天八院的長征十二號甲火箭在2021年立項,也是採用液氧/甲烷路線;稍晚於朱雀三號,在2025年12月成功發射入軌,但回收過程失敗,從回收過程來看進度比朱雀三號要慢一些。
3、航天一院
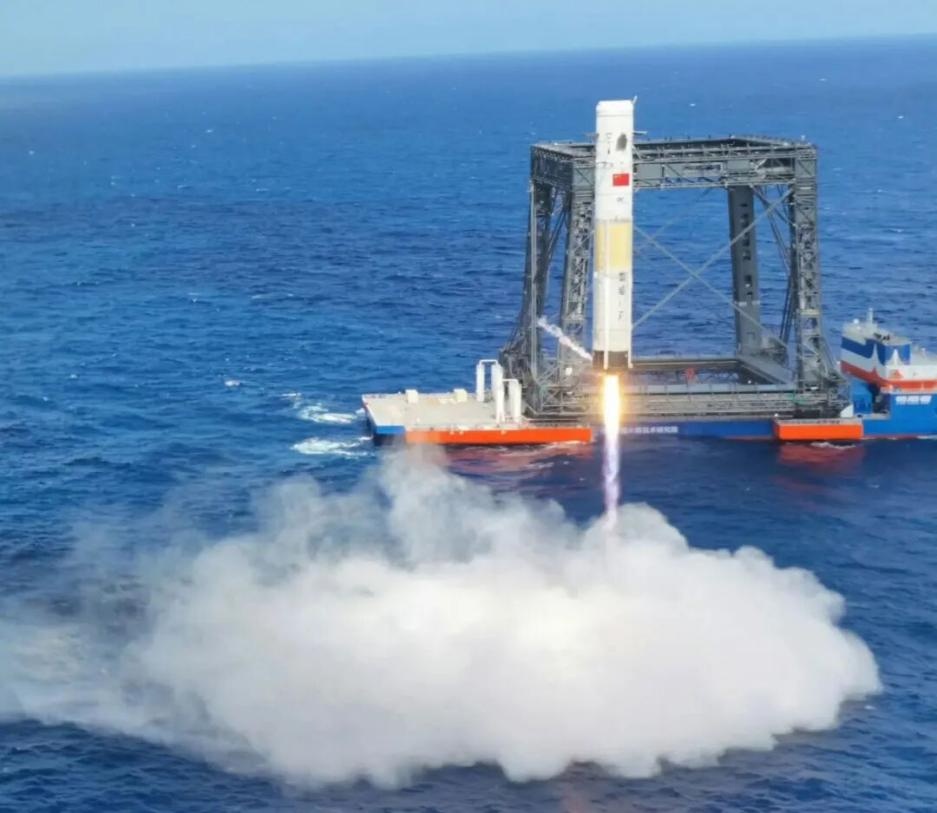
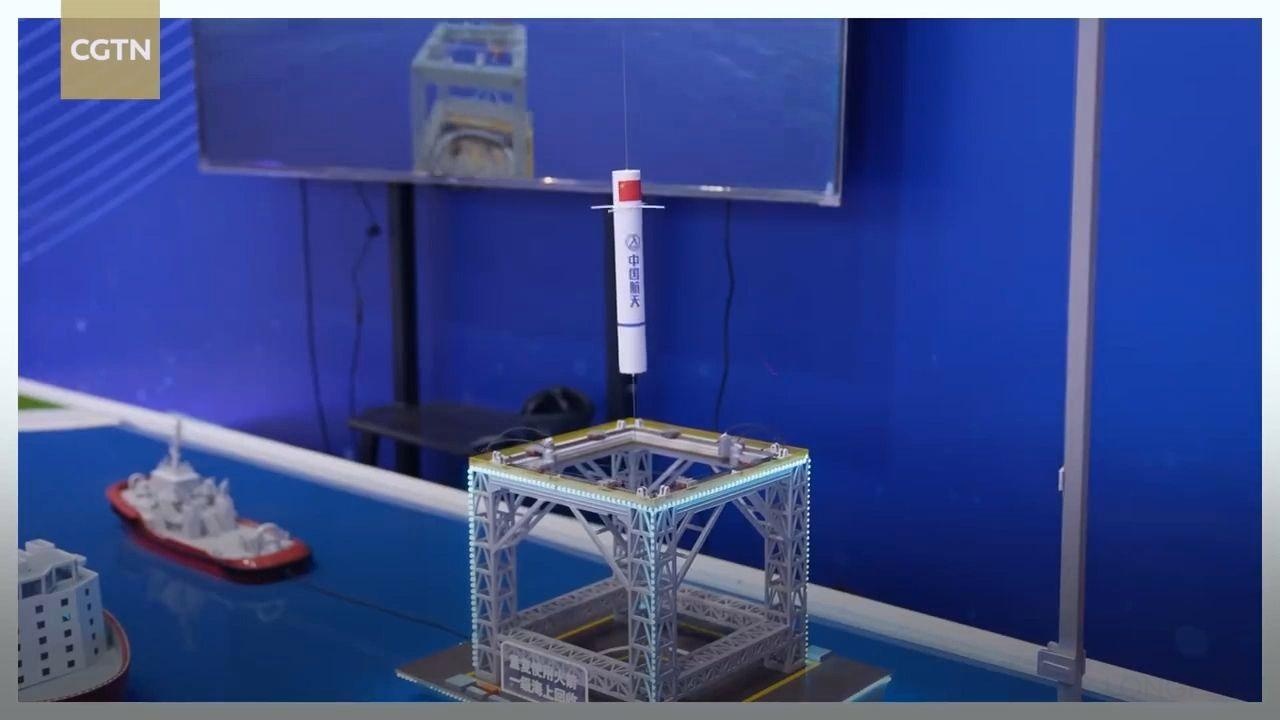
航天一院的長征十號甲項目在2024年首次向公眾披露,2026年2月,長征10號甲進行“一箭雙試”取得成功,火箭一級成功返回並實現海上受控濺落。
航天一院採用的回收方式與SpaceX方案稍有不同,採用網系回收,除依靠柵格舵進行調姿,並在接近末端時,進行短時點火反推以降低降落速度外,最後還會通過網器捕獲箭體,此種方案在工程可靠性以及成本方面都可能具備優勢。
圖:長征十號甲海上濺落
資料來源:航天科技集團,Dolphin research
圖:長征十號甲及海上網系回收平台的模型
資料來源:CGTN,Dolphin Research
4、天兵科技
天兵科技創立於2019年,創始人康永來曾於藍箭航天擔任CTO,但在藍箭的固體火箭路線失利後離開,此前任職於中國運載火箭技術研究院。天兵科技成立之初就押注液氧/甲烷路線,可回收火箭天龍三號立項於2022年,核心地面驗證試驗已經基本結束,即將進行首飛。
(三)Rocket Lab
如果中國的可回收火箭技術成熟,最先能夠搶奪的是SpaceX的商業訂單,但商業訂單對SpaceX來説是相對不重要的一部分。不過,對於SpaceX的政府和軍方訂單,除Blue Origin以外,還有其他強有力的競爭對手也將分一杯羹。
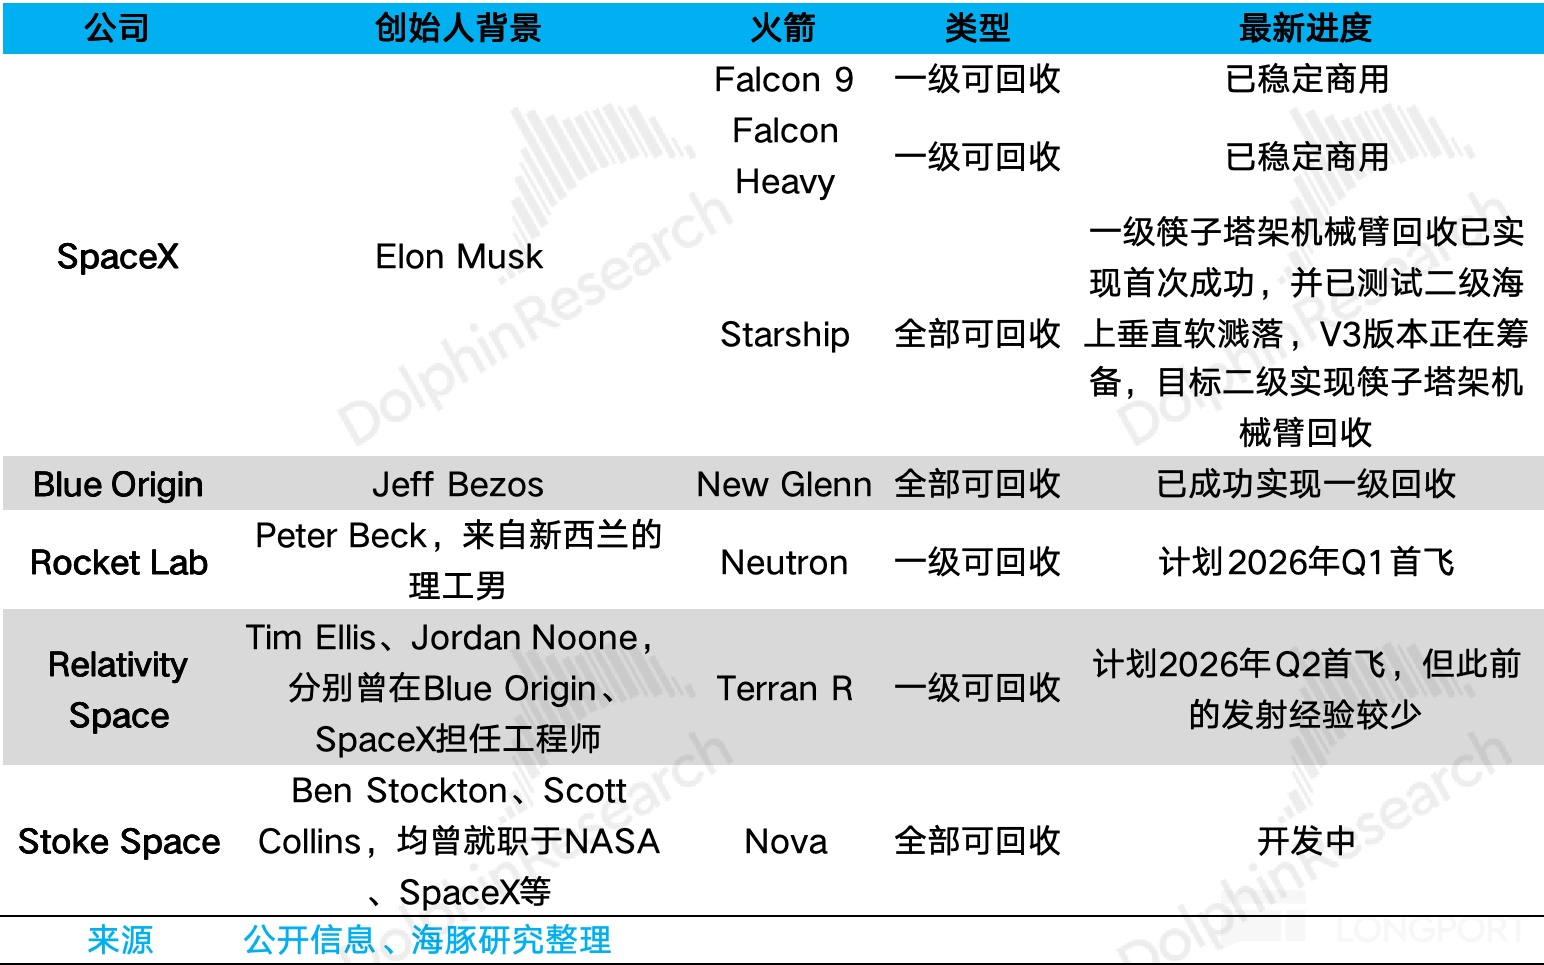
這裏重點關注$Rocket Lab(RKLB.US) 。
Rocket Lab走了一條不同的道路。這家公司由Peter Beck在2006年在新西蘭創立,此後不久,公司就與DAPRA(美國國防部高級研究計劃局)展開合作,此後在美國加州設立新的總部,並在新西蘭保留核心研發和發射基地。
2018年,Rocket Lab的小型商業火箭Electron成功入軌,2021年公佈大型可重複火箭Neutron(對標Falcon 9),同年公司在納斯達克上市。
為什麼Rocket Lab能夠在一眾公司中跑出來?我們認為主要基於以下幾點:
1、差異化的定位
圖:火箭尺寸對比
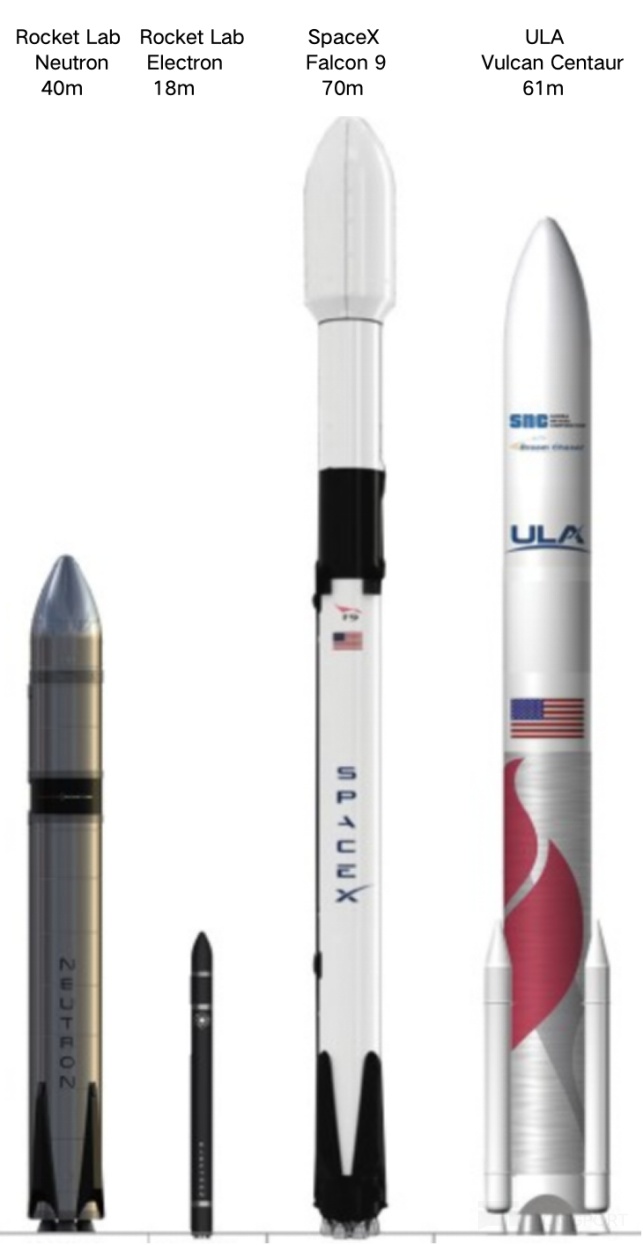
圖:Spacenews,Dolphin Research
Falcon 9可以一次發射多枚火箭,經濟性上具備優勢,但因為每顆衞星要遷就火箭的整體發射任務,所以靈活性比較差。
Rocket Lab的Electron火箭定位是為小型衞星提供專屬軌道部署服務,與SpaceX的Falcon 9形成差異化競爭,剛好填補市場空白。形象一點理解,如果Falcon 9是公交車的話,那麼Electron就是出租車。
2、美國政府和軍方的安全需求
一方面,美國政府和軍方對火箭的發射需求固然存在,尤其是對於高頻次、高可靠性的發射能力的需求;但另一方面,從政府和軍方角度,不可能讓供應商一家獨大,形成壟斷,因此必須扶持二供、三供,這也是為什麼Rocket Lab剛創業不久就有機會與美國國防部建立合作。
3、獨特的工程師文化,高度垂直一體化,極致的降本能力
公司創始人Peter Beck並沒有大學學歷,但年輕時期就醉心於各種製造,此後從事過遊艇、家電等製造工作,積累了豐富的工程經驗。
Peter Beck極其務實,他同樣抓住美國航天產業缺乏創新且成本過高的癥結,於是決心開發低成本火箭,創立公司後他始終保持極高技術介入度,且能夠及時糾錯,比如早前他斷言不做回收,但SpaceX成功後他迅速轉向。
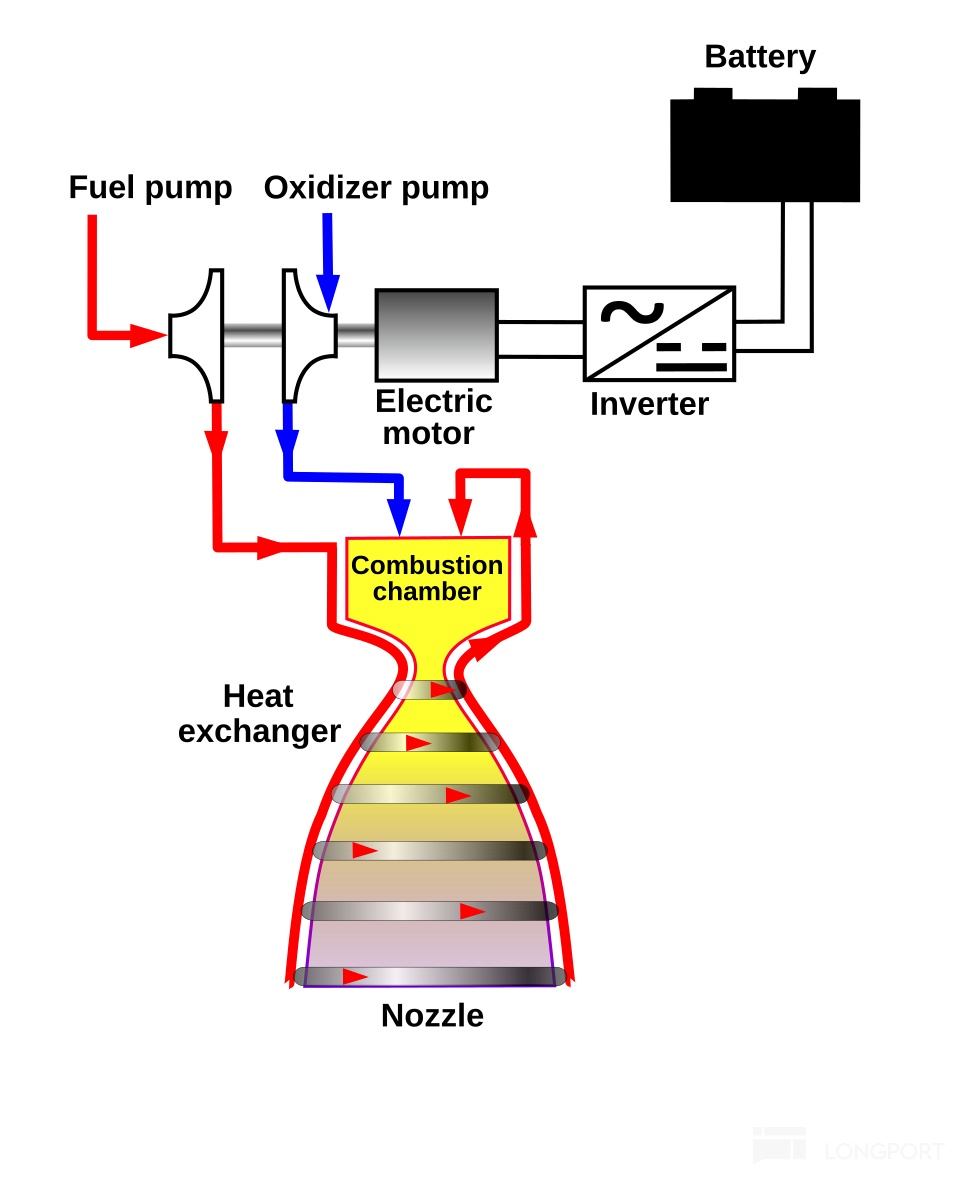
這種務實體現在火箭的設計思路上,對於Electron,基於其差異化定位,採用的技術路線與SpaceX相比有明顯差異,包括其Rutherford發動機循環方式採用Electric Pump-Fed Cycle,通過鋰電池來驅動電動機從而帶動渦輪泵工作,匹配小型火箭需求;同時,Rutherford發動機主要部件全部由3D打印生產,對3D打印的應用比SpaceX還要徹底。
圖:Electric Pump-Fed Cycle
資料來源:Wikipedia,Dolphin Research
圖:Rocket Lab的碳纖維3D打印機
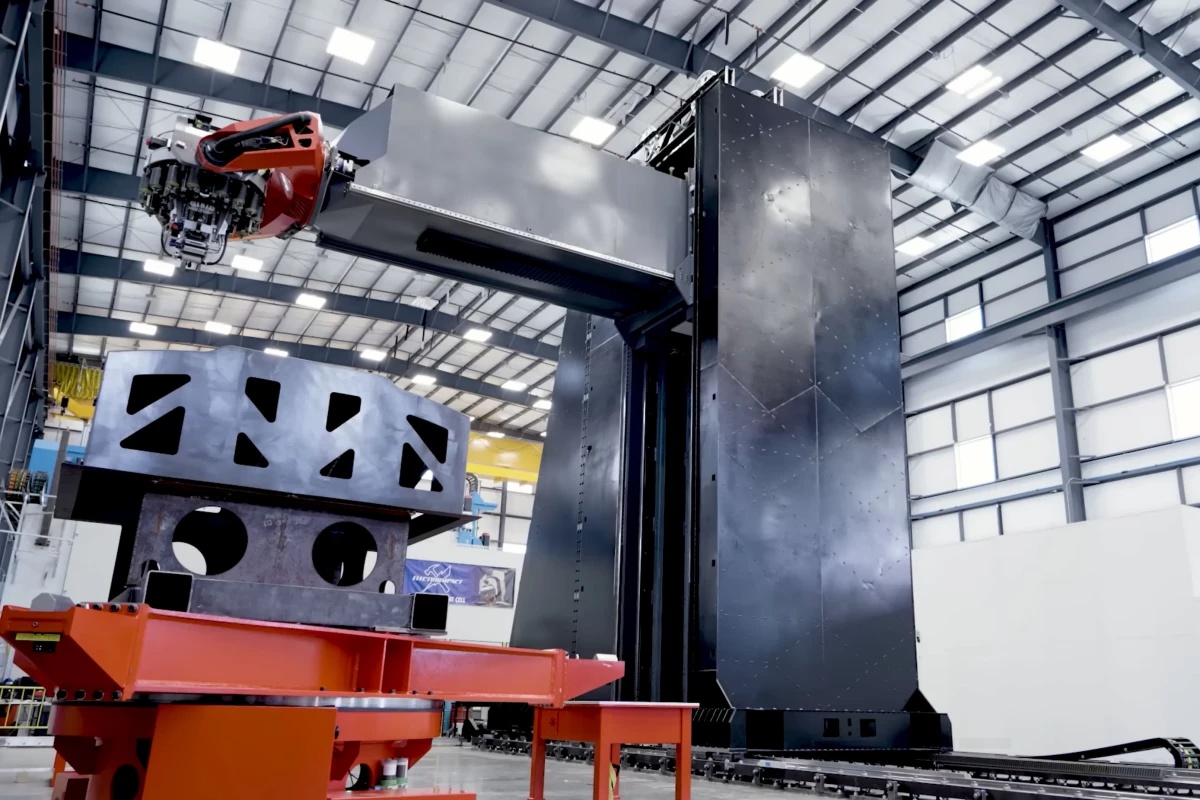
資料來源:Rocket Lab,Dolphin Research
Rocket Lab執行力極高,僅花費1億美元就成功開發出Electron,且快速建立起跨半球的發射中心、製造中心和研發基地,並建立垂直整合的一體化能力。
圖:Rocket Lab位於新西蘭和位於美國弗吉尼亞的發射基地
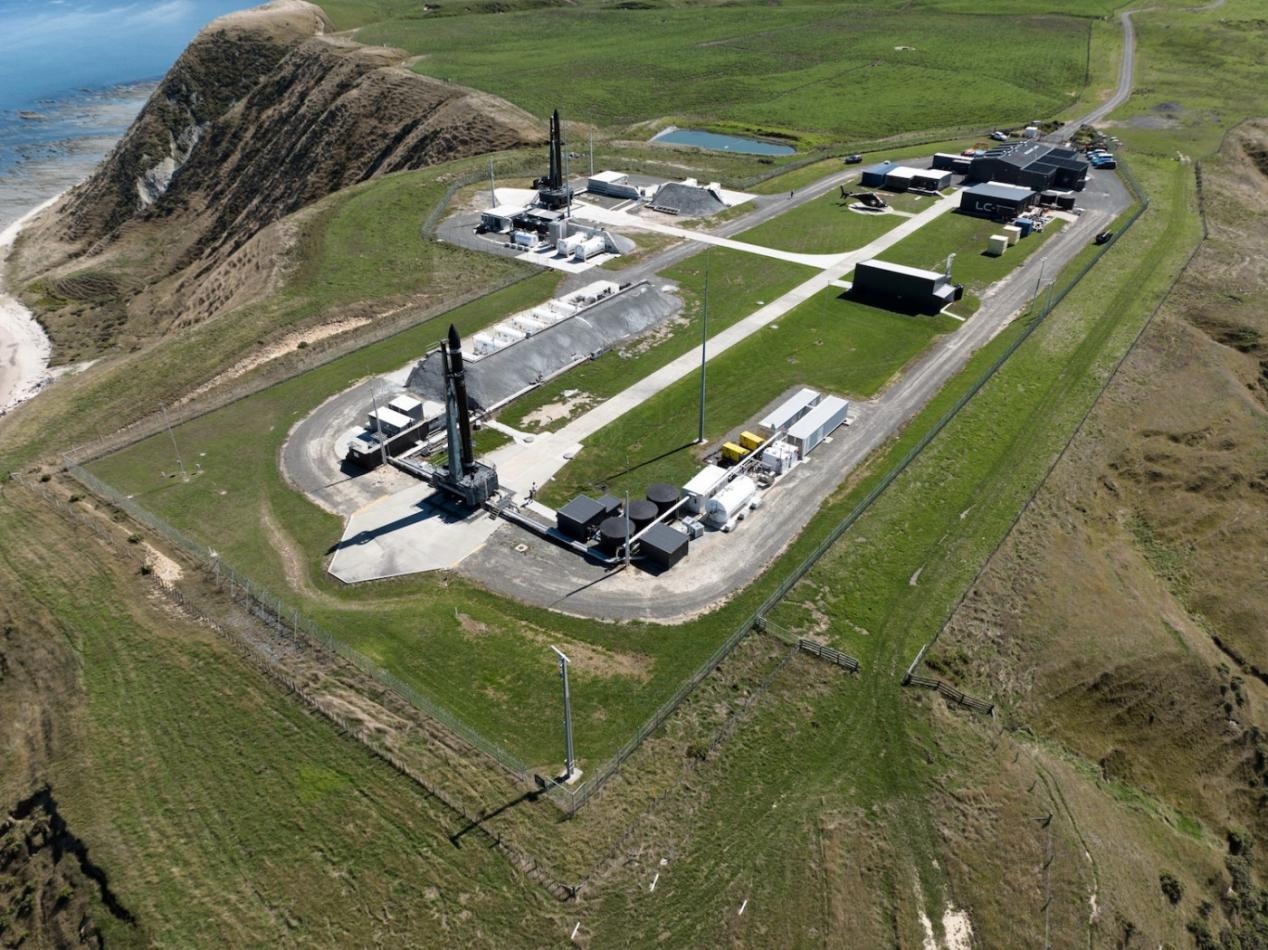
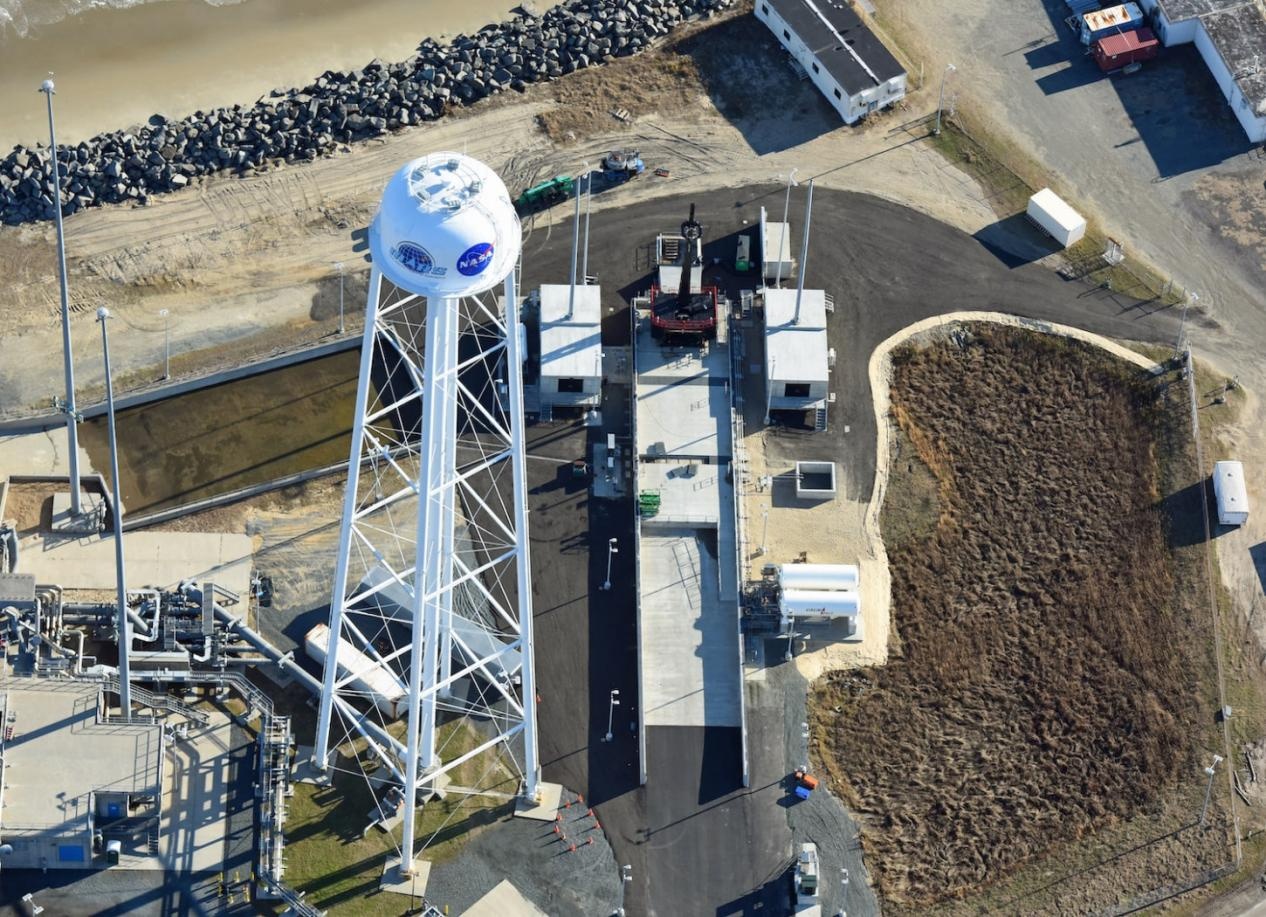
資料來源:Rocket Lab,Dolphin Research
Rocket Lab不僅生產火箭,還實現衞星製造能力,並搭建衞星平台,直接為客户提供衞星交鑰匙方案。
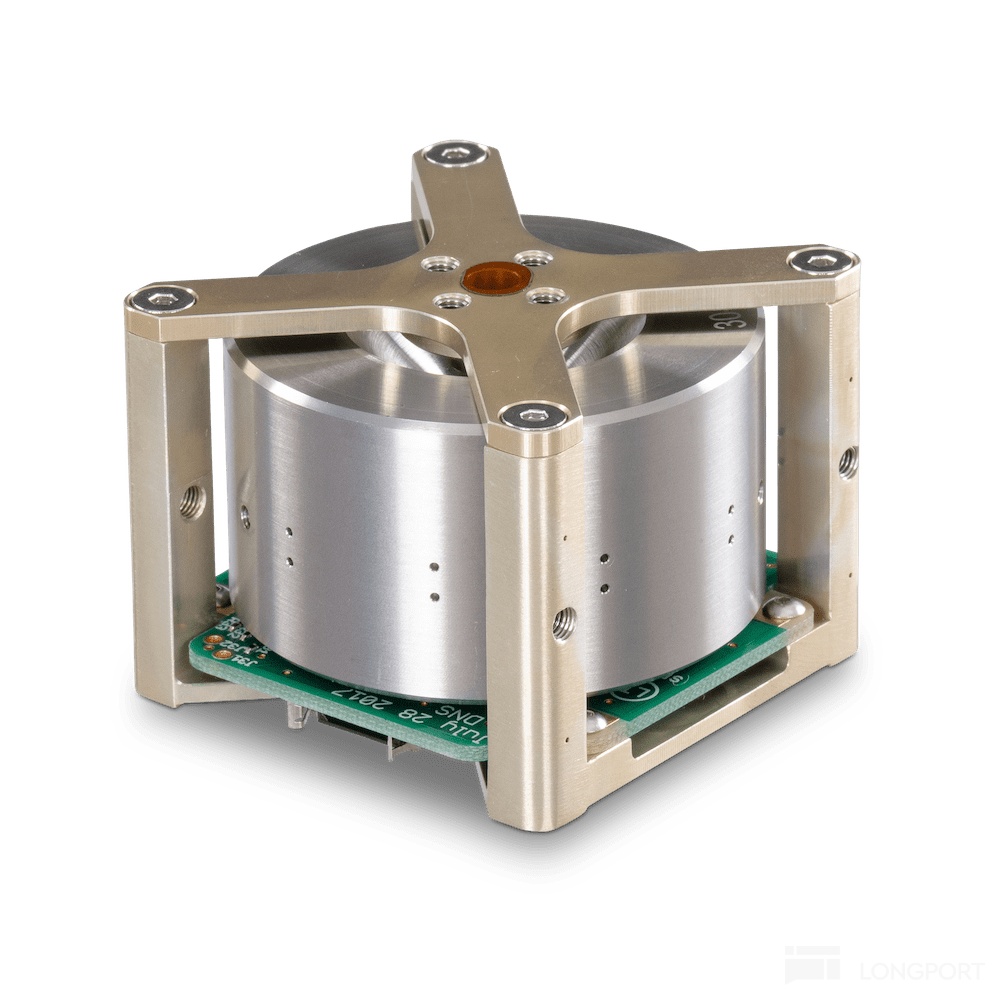
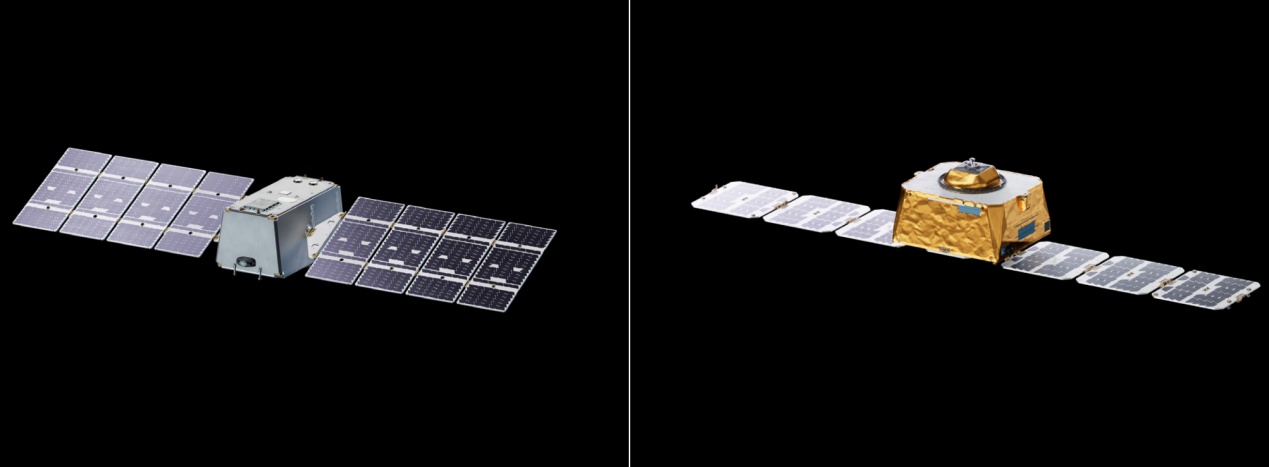
除此之外,Rocket Lab還將衞星的核心子系統及其零部件都實現自研自產,並且直接向客户外售,包括但不限於GNC系統核心零部件如星象追蹤器、反作用輪等,以及通信系統,分離系統,光伏系統甚至太空軟件。
圖:Rocket Lab生產的Star Tracker & Reaction Wheels
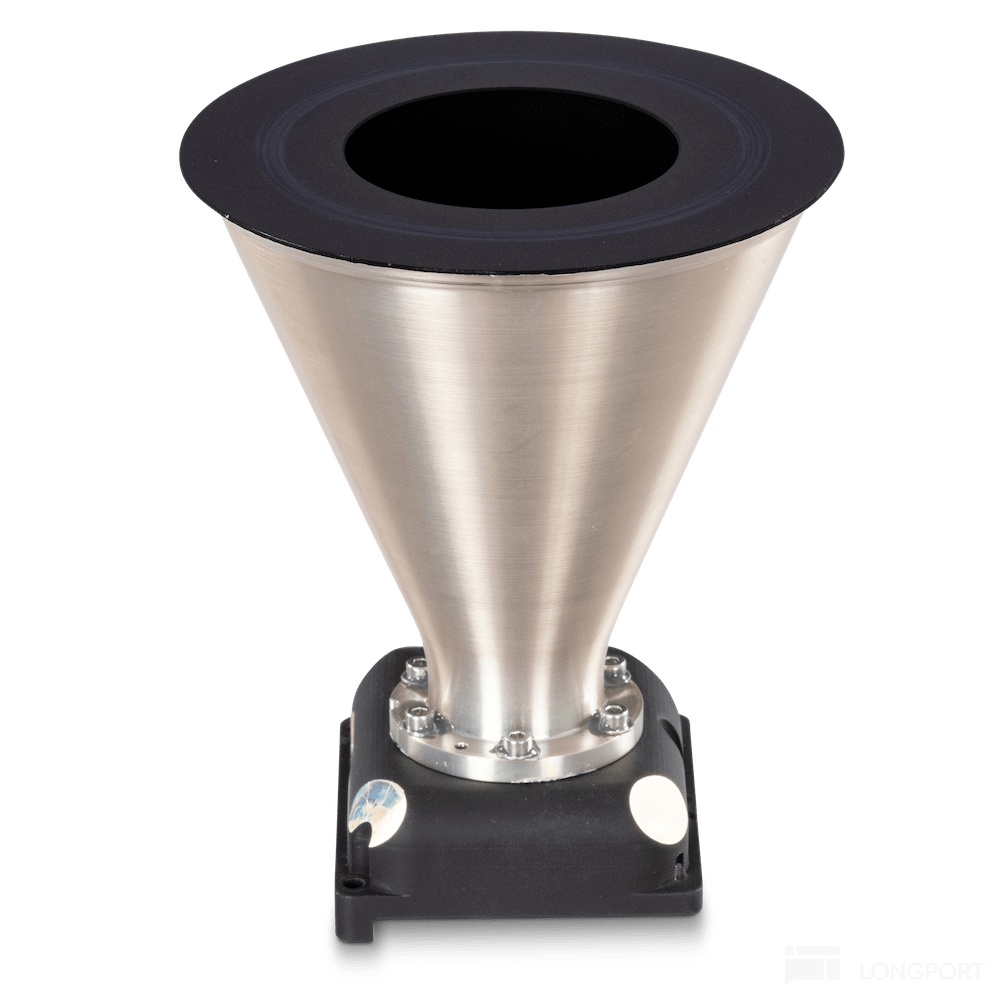
資料來源:Rocket Lab,Dolphin Research
圖:Rocket Lab生產的光伏陣列系統
資料來源:Rocket Lab,Dolphin Research
Rocket Lab的一體化能力很大部分是通過收購實現的,但這也體現其業務整合能力,比如通過收購Geost掌握光電和紅外系統能力,通過收購SolAero具備抗輻射光伏電池及模塊陣列製造能力等。
而往後看,Rocket Lab與SpaceX可就不是差異化競爭這麼簡單了。
火箭方面,Rocket Lab的新一代火箭Neutron直接對標Falcon 9,主要應用於大型星座部署、深空探測等。Neutron的首飛預計將在2026年一季度進行。
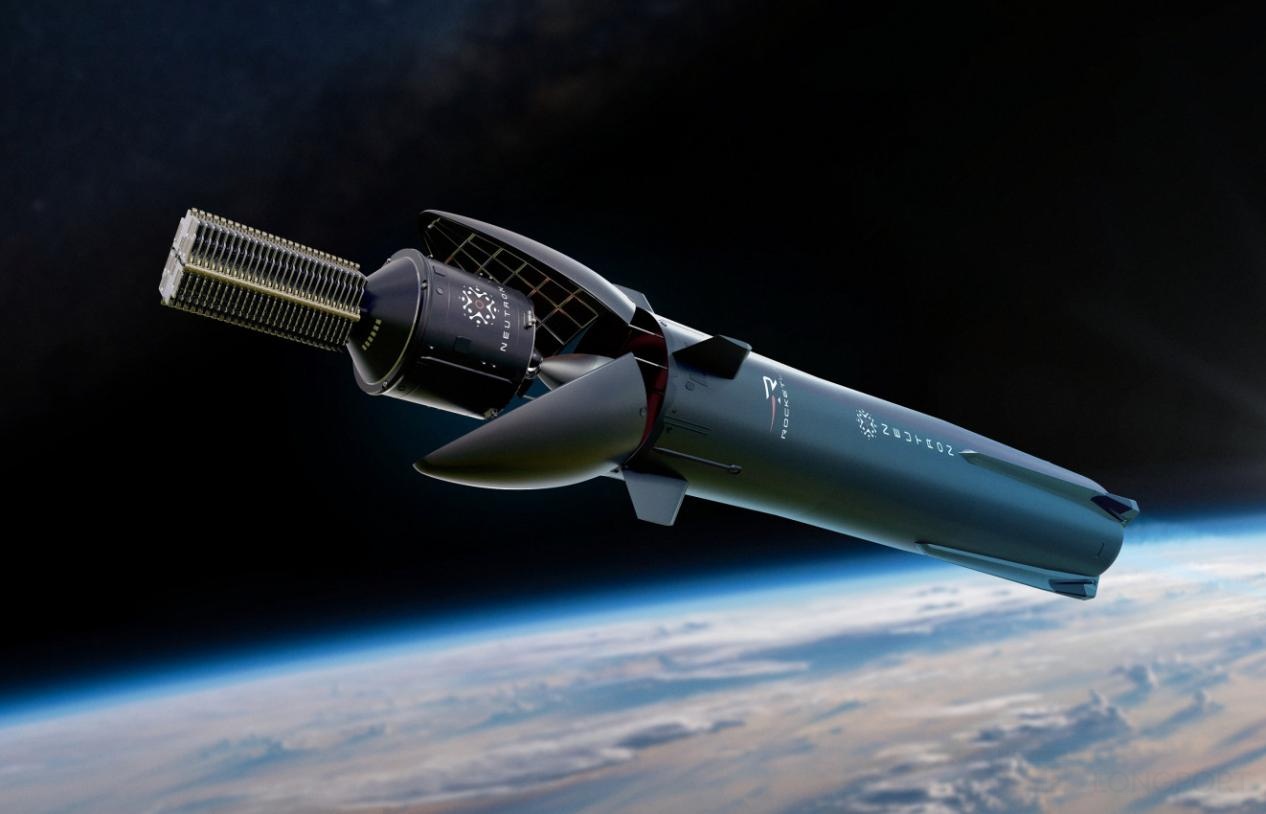
Neutron的設計思路也與主流方案存在明顯差別:比如其整流罩Hungry Hippo與一級一體化,發射後會像河馬嘴一樣釋放二級,之後會隨一級返回地面,這樣可以提高整流罩的回收效率並降低迴收成本:其二級放置在整流罩內,不用像其他火箭那樣配置堅固的箭體結構,從而可以縮小尺寸,並將更多重量和成本分攤到一級,從而提高一級回收對成本的攤薄效果。
圖:Neutron整流罩打開並釋放二級
資料來源:Rocket Lab,Dolphin Research
衞星方面,Rocket Lab已經發布Flatellite衞星平台,重點在於提升單次部署數量,結合其衞星製造平台,未來完全有能力轉型“服務商”,搭建自己的衞星星座,與Starlink進行競爭。
二、星座運營的競爭格局
不只是可回收火箭,在星座運營方面,SpaceX同樣面臨越來越激烈的競爭。
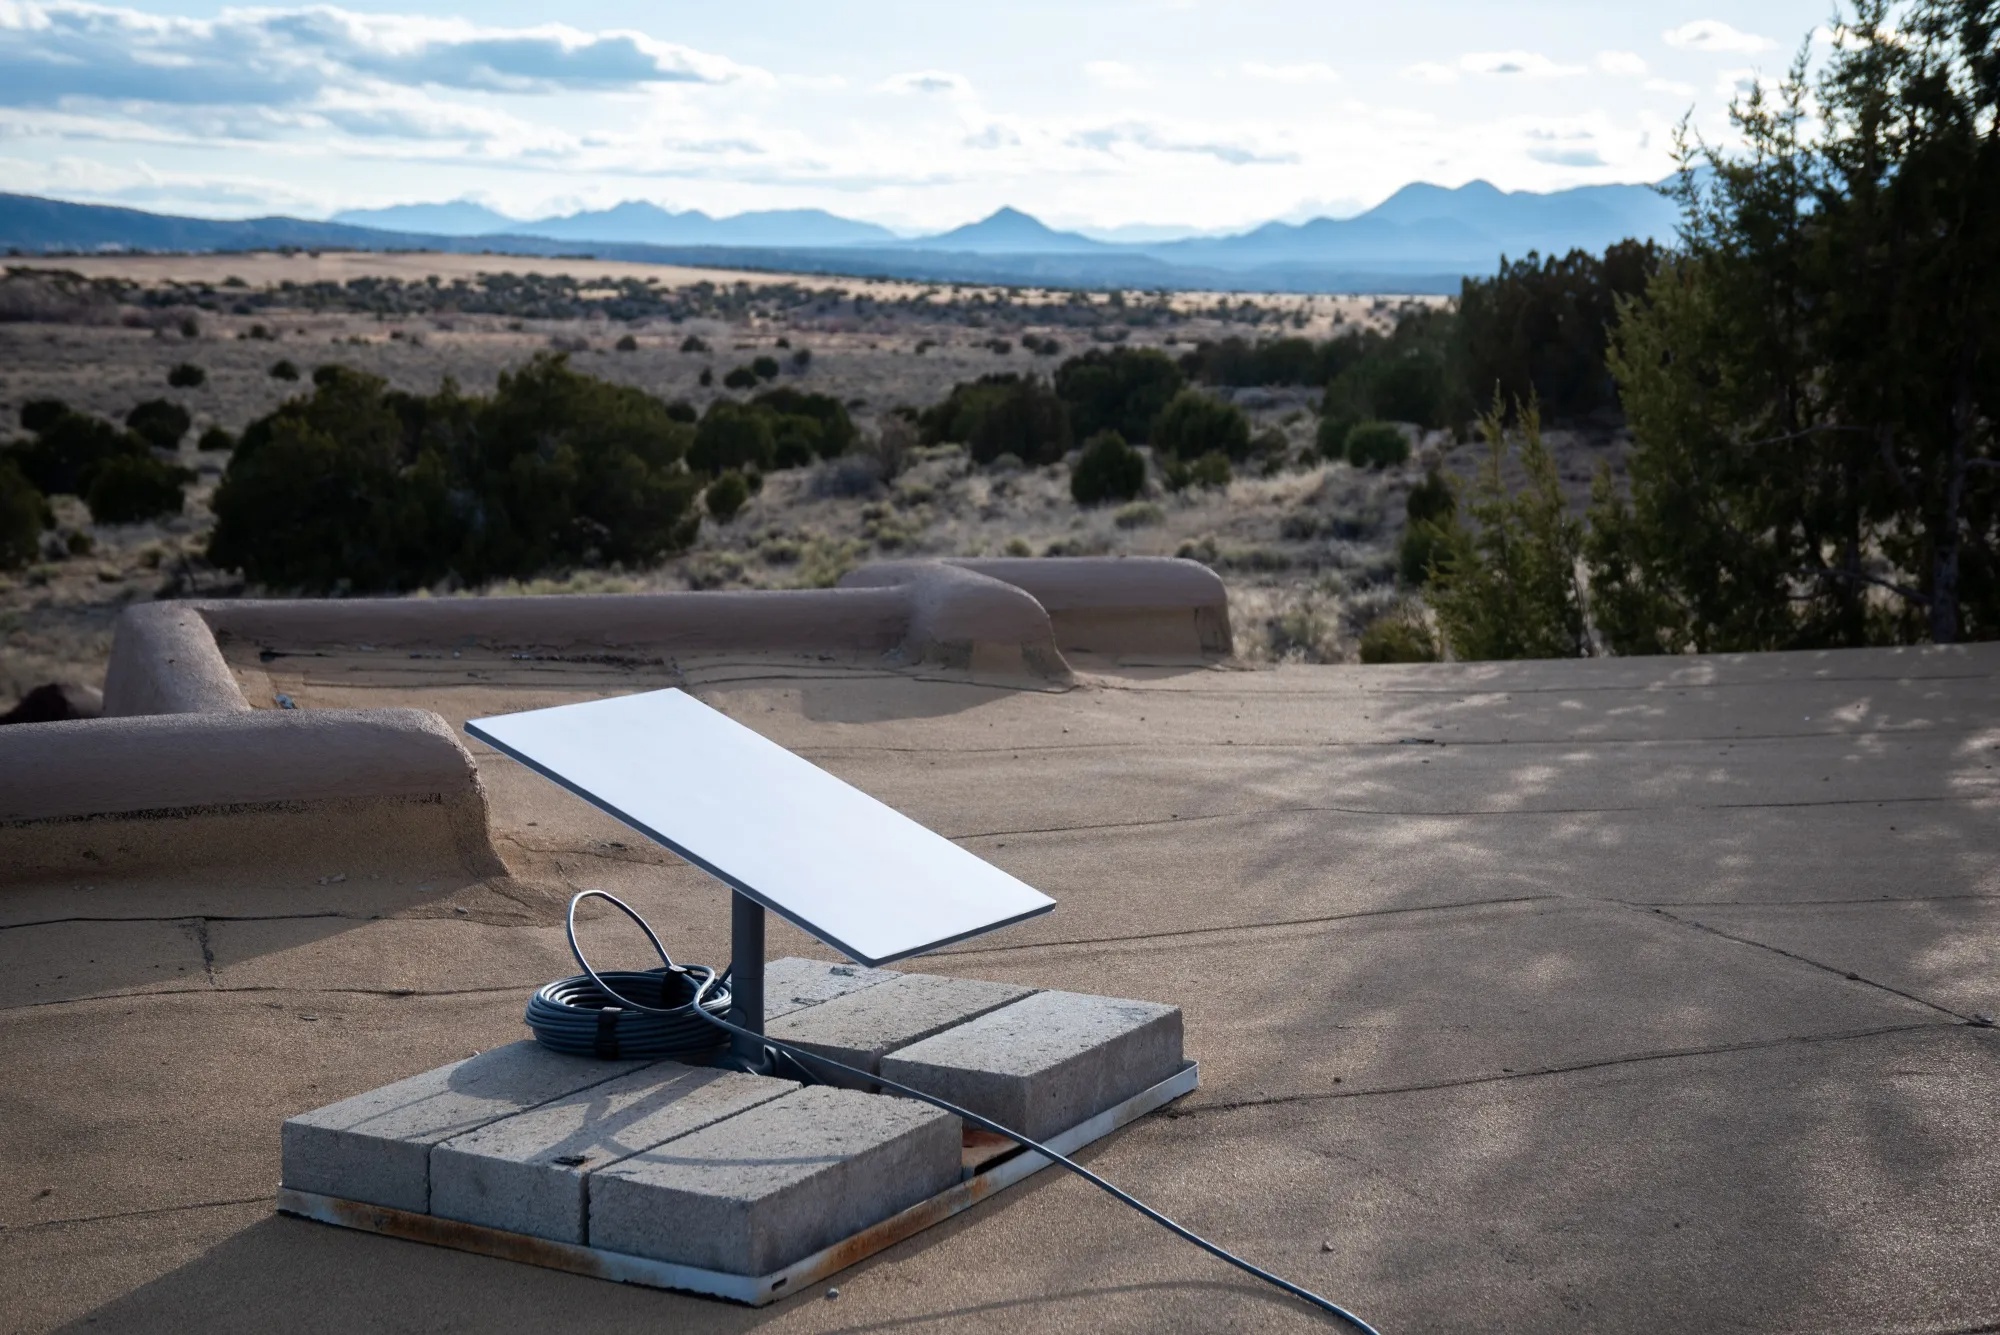
SpaceX的Starlink提供多項服務,最主要是全球互聯業務,可以類比於我們平時使用的寬帶,如果想要使用這項服務,用户需要購買一套專用的地面終端:Starlink Terminal,主要部件是一套相控陣天線,地面終端的作用類比於光貓。
圖:Starlink Terminal
資料來源:SpaceX,Dolphin Research
還有一項正在佈局的業務,即D2D(Direct to Device),SpaceX也稱其為D2C(Direct to Cell),可以類比於我們平時使用的蜂窩網絡,通過這項服務,手機可以直接連接衞星進行使用。
1、全球互聯業務:正在迎接貝索斯挑戰
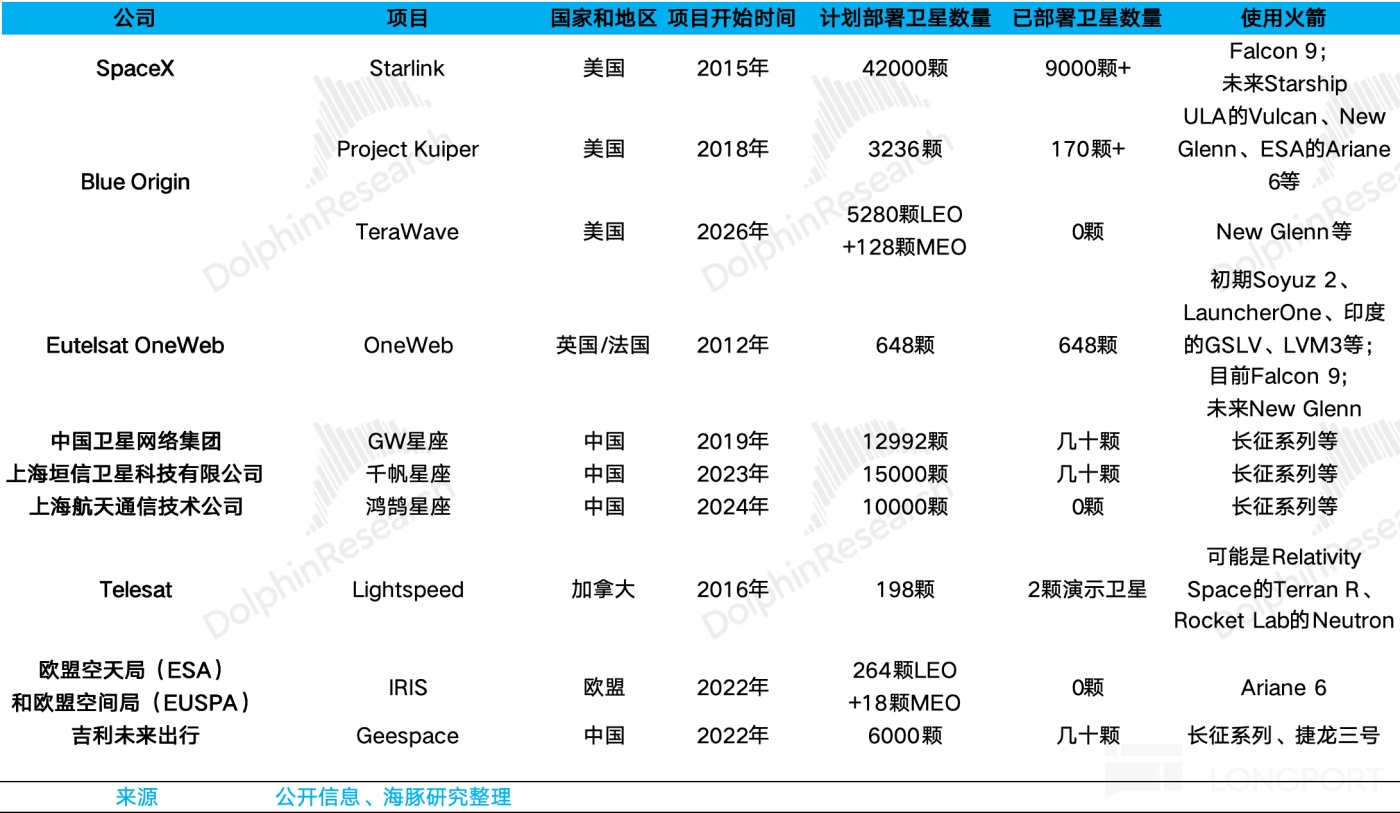
(1)Blue Origin的佈局
貝索斯的Blue Origin的Project Kuiper正在快速推進,這項計劃直接對標Starlink,目前已發射100顆以上衞星進入太空。另外,Amazon還計劃推出TeraWave項目,帶寬更高,服務更快,專門服務於高端商用客户。
(2)中國公司的佈局
中國已經推出GW星座(中國星網)、千帆(上海垣信)、鴻鵠等星座項目,尤其是千帆定位為服務個人、企業等客户的商業項目。
從審批角度,中國星網、上海垣信都已獲得中國大陸的衞星互聯網牌照。而2025年底,中國向ITU(國際電信聯盟,是聯合國下屬,全球唯一負責管理衞星無線電頻率、軌道資源及制定衞星通信國際標準的官方權威組織)一次性提交了涵蓋GW星座、千帆星座等14個星座的頻率和軌道資源申請,合計達到20.3萬顆衞星,遠超Starlink目前在軌數量。
2、D2D,也就是手機直連項目,同樣也有競爭對手
美國創業公司$AST SpaceMobile(ASTS.US) 的手機直連衞星業務正在推進當中。
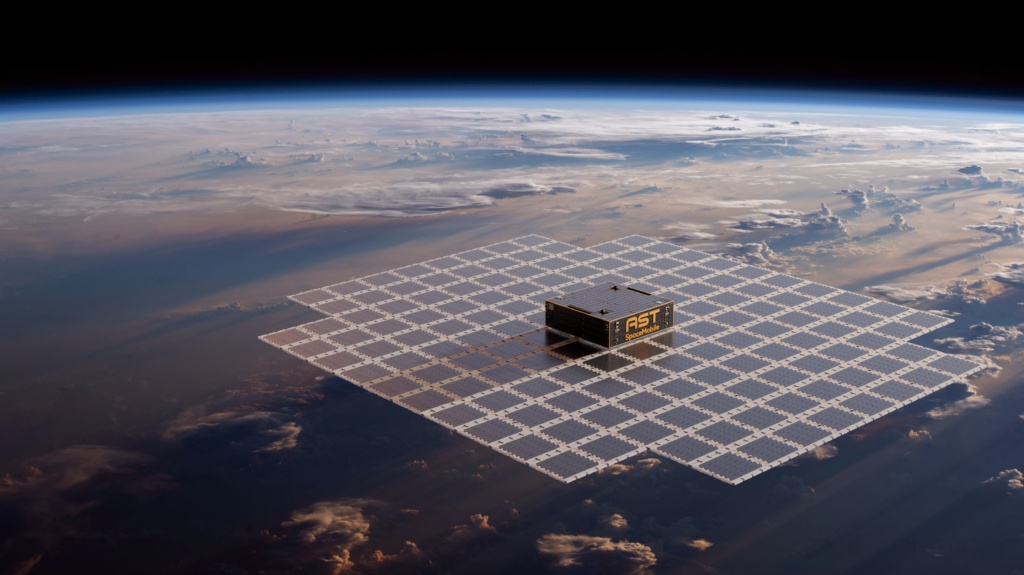
從AST的星座規模來看,似乎與Starlink不可比,它只使用幾十顆衞星,儘管表示採用巨型相控陣天線,可以彌補衞星數量少的不足,但相信還與Starlink的幾萬顆衞星存在差距,否則Starlink完全可以考慮類似方案,或者採用中和的方案。
但考慮到AST背後有Google等巨頭參與和支持,不排除會對SpaceX產生一定壓力。另外除了AST外,美國還有多個D2D項目也在推進。
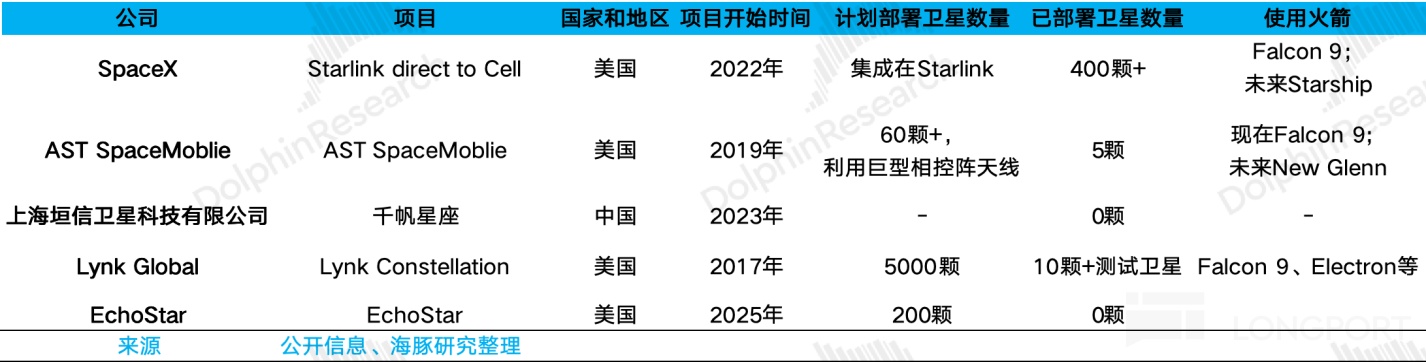
圖:AST SpaceMobile衞星通過巨型相控陣天線提供D2D服務
資料來源:AST SpaceMobile,Dolphin Research
不過問題在於,衞星及其通信技術儘管也面臨技術實力和製造能力的競爭,但並沒有顛覆式門檻,所以星座運營公司對SpaceX的直接威脅相對有限。但是,Blue Origin等的火箭技術正在成熟,於是衞星運營公司有了更多性價比高的選擇,這才是核心競爭要素。所以關鍵還是看火箭回收賽道的比拼。
3、當前爭奪頻譜資源和軌道資源具有緊迫性
(1)資源的有限性
頻譜資源和軌道資源都是有限的,遵守先到先得的規則。
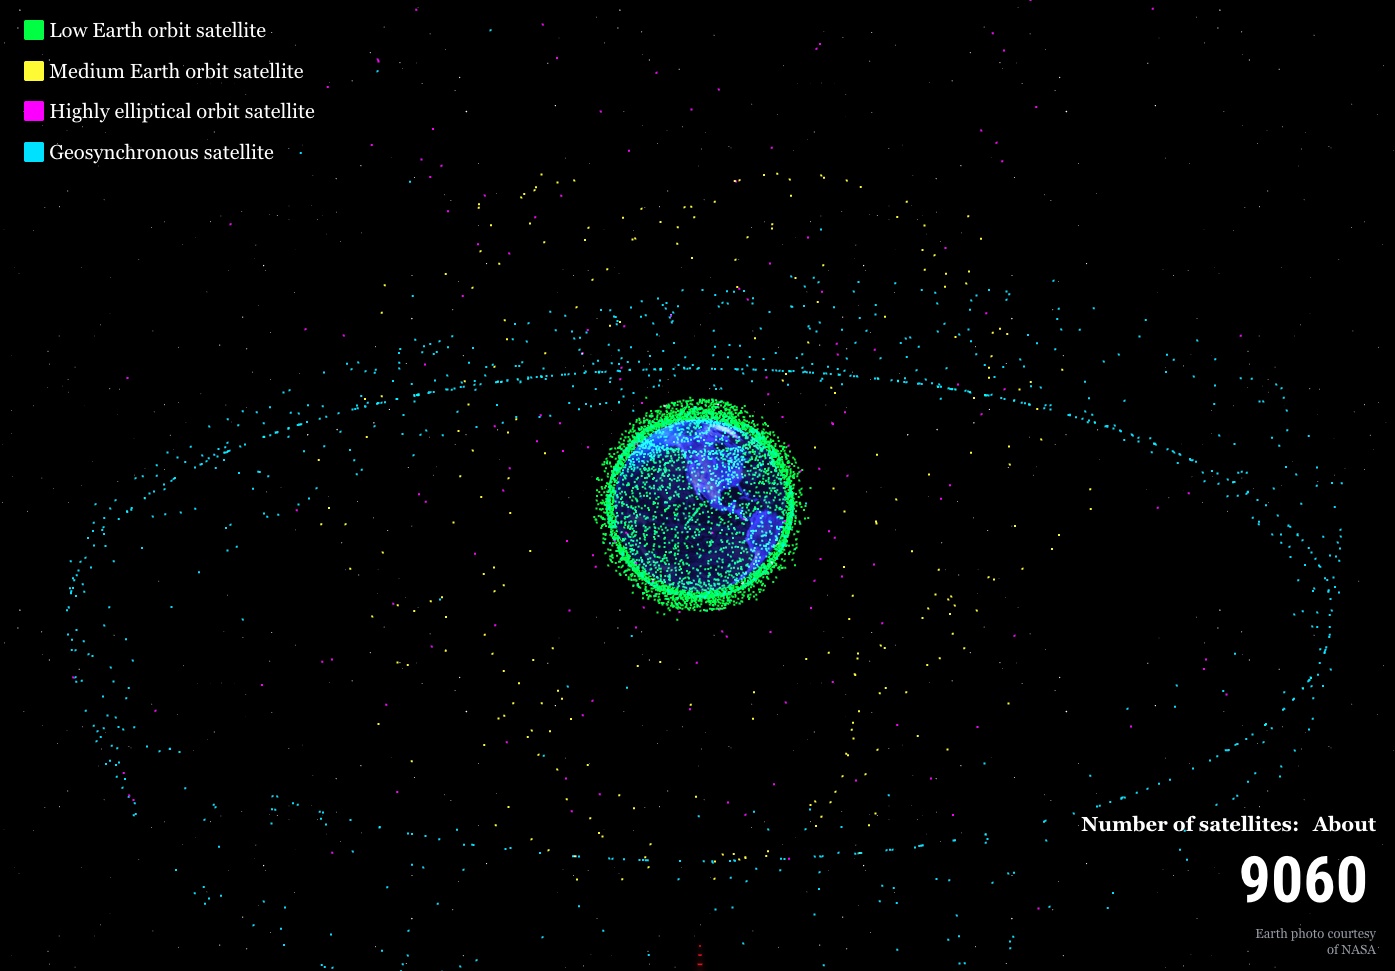
尤其是軌道資源:理論上近地軌道衞星理論容量上限大約只有6萬顆,Starlink在軌已經接近1萬顆,但目前各國向ITU的申報量已經達到幾十萬顆。
圖:在軌衞星示意
資料來源:NikkiAsia,Dolphin Research
按照ITU的規定,從申報之後開始的第7年,必須發射首顆衞星併成功入軌,且正常運行90天;第9年要完成申報衞星總數量10%的部署,第12年完成50%;第14年完成100%。
(2)國家安全需求
從國家戰略和軍事角度,在此前俄烏衝突中,Starlink已經展現巨大的軍事價值:在烏克蘭傳統通信設施被基本摧毀的情況下,Starlink確保烏克蘭能夠維持全國網絡連接,同時,Starlink幫助烏克蘭通過無人機執行偵查和通信任務,協調重武器兵種遠程協同作戰,並且使得烏克蘭軍隊能夠與北約時刻保持聯繫並且交換信息。
所以,軌道和頻譜資源的爭奪不止關乎商業價值,更重要的是關係到各國的通信權和國家安全。
目前是重要的窗口期。誰能儘快發射更多衞星佔據位置,誰才能在未來的競爭中佔據有利位置,無論是美國還是中國,2026年將看到越來越多款可回收火箭進入到實際的發射試驗階段,正反映了目前行業所處的競爭階段。
三、機會如何看?
1、火箭發射公司
首先,SpaceX引領商業航天走向可回收技術,大幅降低發射成本,客觀加速商業航天需求的爆發式增長。考慮到眾多參與者的加速推動以及階段性成功,我們有理由相信火箭可回收技術將繼續快速迭代以實現完全可回收,這只是個時間問題。
同時,行業很難獨家壟斷。SpaceX趟出了一條可行路線,從而讓後來者有了參考模範,進而縮短他們的研發週期;同時貝索斯採用相對保守的方式,雖然速度相對慢,但也已經取得階段性成功。另外,從需求方的角度,也很難接受供應商一家獨大,必然會盡力扶持競爭對手,於是進一步提升後來者的追趕能力。
但回過頭看,在火箭技術方面,SpaceX仍保持明顯領先,尤其是Starship若成功實現完全可回收,可以使得其發射成本再次斷代領先;同時,從Starlink角度,前期佈局形成的網絡效應也有助於其維持先發壁壘。
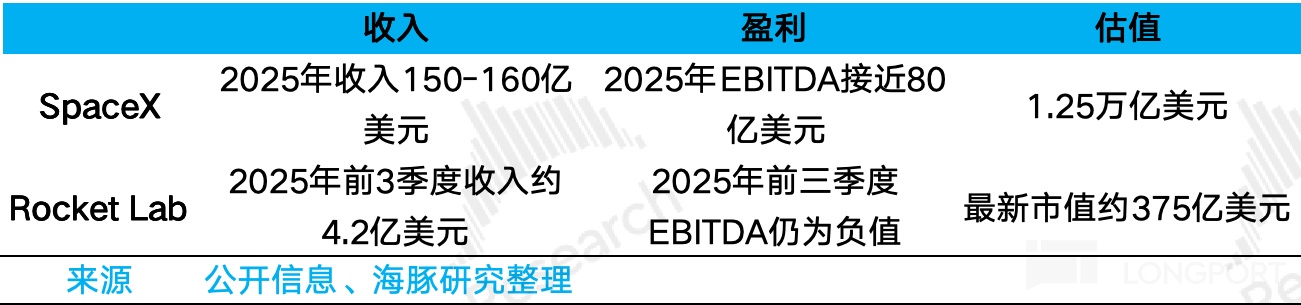
總之,作為藍海行業,我們認為一方面應當關注SpaceX的機會,另一方面也應關注追趕者的機會。
在追趕者當中值得關注的是Rocket Lab,來自於其技術領先性、快速迭代能力,以及在政府和軍事服務領域的核心卡位,但需重點關注Neutron火箭的首發進展。
2、星座運營公司
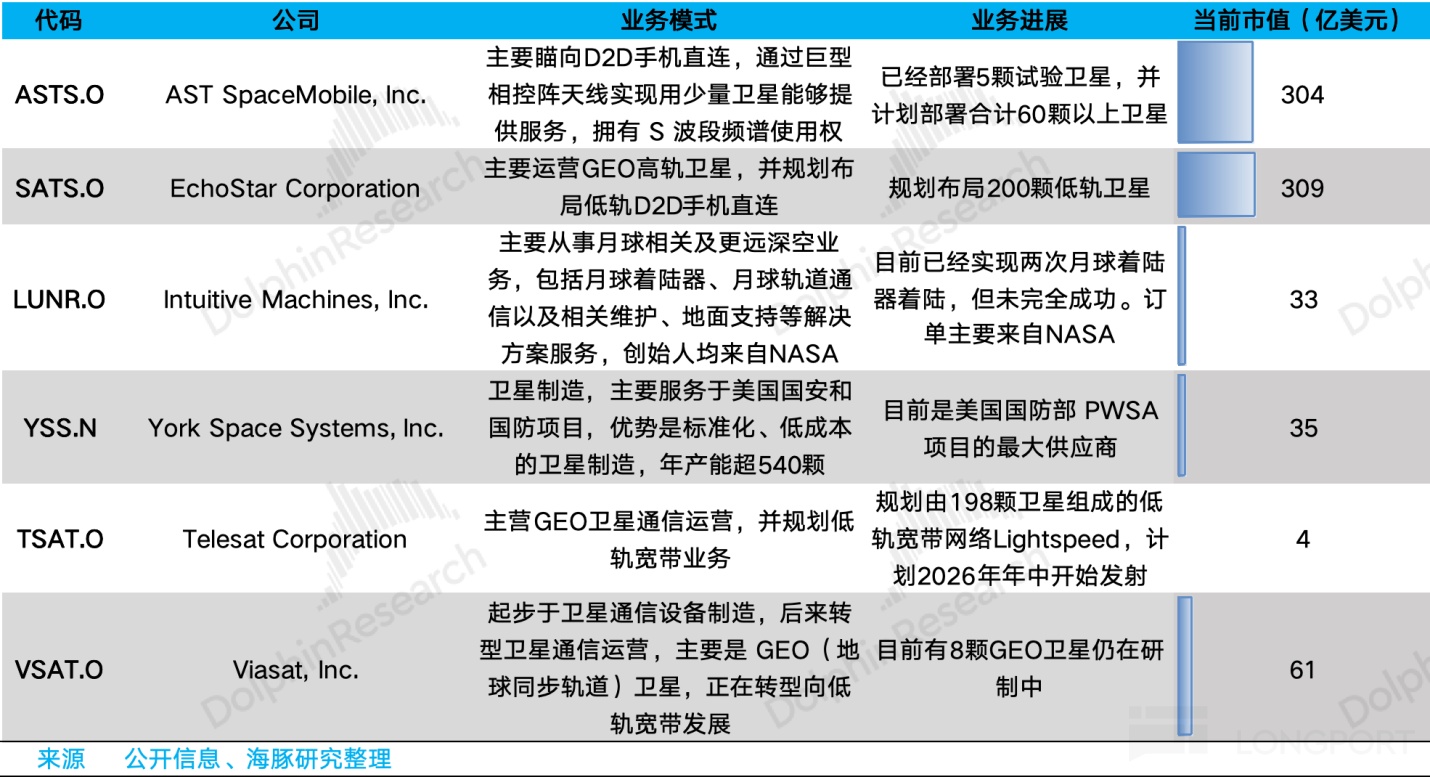
對於衞星運營環節我們更傾向於排在火箭發射公司之後。首先,對於LEO(近地軌道)星座運營公司,在SpaceX及Blue Origin巨頭懸頂的競爭態勢下,能否在價格、性能、服務上找到自己的差異化競爭優勢,是核心觀察點;而對於傳統的GEO通信衞星運營公司,它們面臨的是Starlink這類LEO星座的全面挑戰,可關注其轉型進展。
以下是美股上市的主要衞星運營公司:
3、上游供應鏈
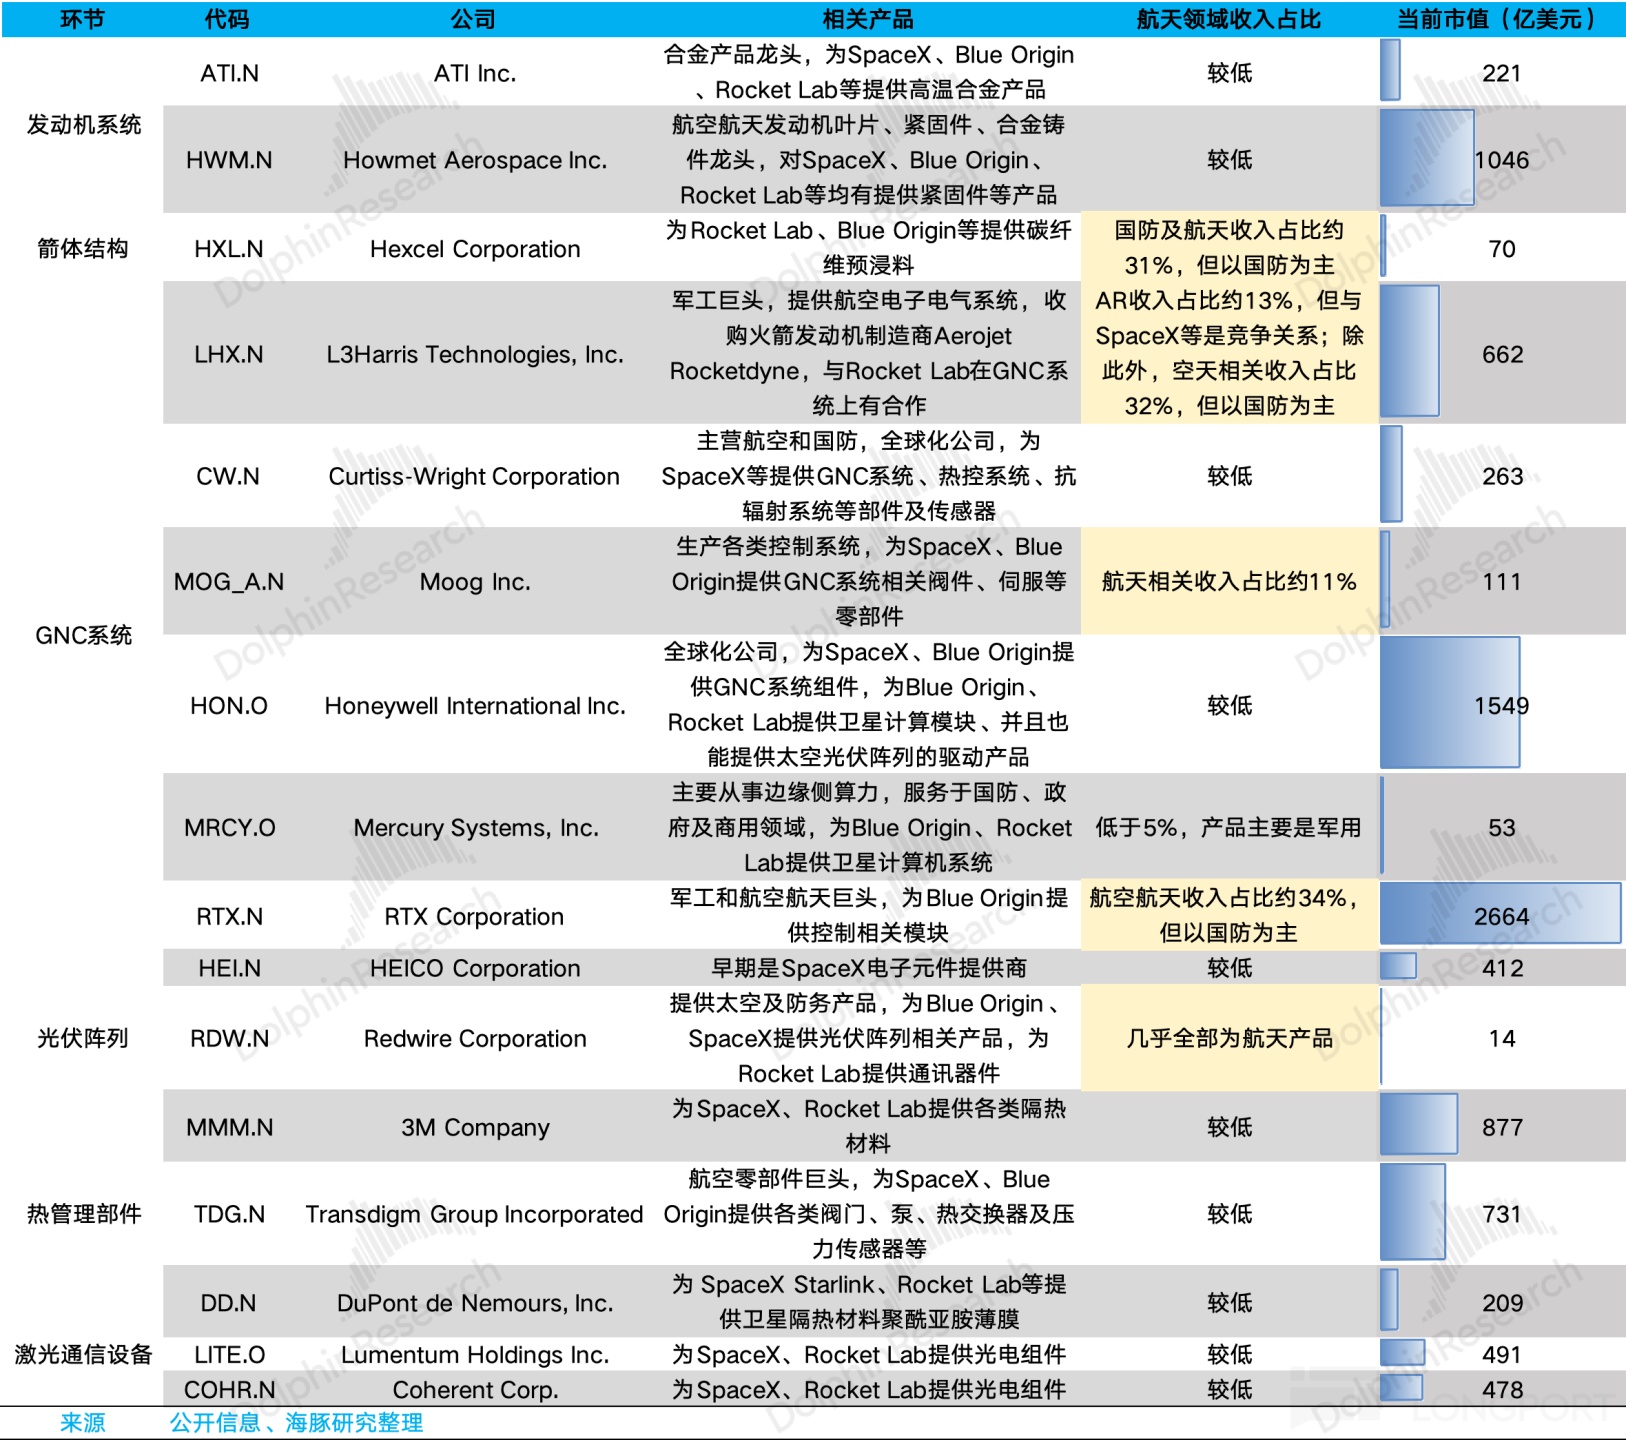
行業需求的爆發自然帶來上游產業鏈的機會,重點關注以下幾個方面:
(1)首先是火箭可回收技術及極限降本需求下,所依附的核心零部件,如發動機、箭體材料、GNC系統、以及3D打印等製造技術。
SpaceX高度垂直一體化,Blue Origin將發動機、箭體結構等自研自產,Rocket Lab則將發動機、箭體結構、GNC系統相關部件,甚至部分復材等環節內化。對於上述環節,它們外部採購的主要是大宗材料,以及芯片等部分電子器件。
(2)再者是衞星數量爆發式增長,以及衞星性能提升,尤其是未來算力衞星潛在增量下,所帶來的上游零部件環節需求。並且,考慮到火箭極致降本需求和可回收模式帶來的單次發射成本攤薄,衞星環節的零部件需求增速相對於火箭環節可能更快,典型如:
1)太陽翼:算力衞星用電量預計將大幅超越通信衞星,假設單星功耗100kW,那麼將是目前Starlink通信衞星的4倍左右;
2)熱管理設備:更高的功耗對應更高的散熱需求,同時系統複雜度急劇上升,因此算力衞星熱管理部件價值量預計也將明顯提升;
3)激光設備:星間通信帶寬正在快速提升,Starlink衞星目前可達到100Gbps,帶寬達GEO高通量衞星5倍左右,但算力衞星所需帶寬可達10Tbps,又是呈百倍量級增長。
對於太陽翼,SpaceX、Rocket Lab均自研自產,但未來技術路線可能變化,若切換為硅基光伏電池,不排除外購可能;對於熱管理相關部件,SpaceX需從外部採購材料及部件;對於激光通信設備,SpaceX自研終端,但相關芯片、傳感器及模組也需要依靠外部供應商。
以上供應環節涉及到的美歐相關公司,常見於在巨頭旗下,或私有化和暫未上市,獨立上市公司相對較少,主要還是在過去幾十年美歐製造業整合下,專業製造業公司已經較少,格局上通常以巨型跨國企業為主。
部分產業鏈相關美股公司如下圖所示:
而在中國市場,有多家上市公司參與到相關上游部件及零件生產,後續可關注其港股上市機會。
相關股單海豚君已經發布在長橋APP上,感興趣的可以點擊:
https://longbridge.cn/sharelist/31528177?app_id=longbridge&utm_source=longbridge_app_share&locale=zh-CN&share_track_id=37d01a3d-7f74-40a3-802f-b2b6abcc1689&invite-code=032064
<全文完>


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。