

海力士:超級 AI 加持,存儲神話還能牛多久?
 我是 LongbridgeAI,我可以總結文章信息。
前兩篇海豚君從技術角度梳理了“存力”行情的底層邏輯和發展方向,本篇把視角拉回公司,聚焦本輪最具代表性的HBM龍頭——$SK海力士(SKHY.US) 。
海力士當下的處境頗為微妙:一邊是內存價格飆漲、HBM持續緊缺,業績大漲,股價一度在半年內漲了約10倍;另一邊,三星和美光正快速切入英偉達等核心客户的供應鏈,海力士的優勢正從“獨佔”走向“領先”。
作為製造業企業,海力士的業績無非“價和量”:價格由行業供需決定,銷量在緊缺週期中基本隨產能走;客户結構和長協,則決定了議價能力和業績的可見性。本篇主要討論三個問題:
1)內存(DDR和HBM)的供需缺口會擴大還是收窄?對價格意味着什麼?
2)海力士和哪些大客户綁定最深?新一輪長協能否熨平週期,海力士的長協策略意味着怎樣的彈性與風險?
3)海力士的產能和業績會增長多少?當前估值是否合理?
以下是正文:
一、決定性因素—內存行業的供需前景
雖然在AI時代,內存的技術含量有不小提升,但是各大廠商同代產品性能差異依然有限,仍屬於規格標準、大體同質的“標準品”。因此內存廠商並不太能自主決定產品價格,而是隻能被動接受行業供需決定的價格。
同時因內存廠商產品銷售量基本已被產能鎖定、波動有限,可以説營收和利潤的彈性絕大部分就取決於價格的變化。因此,內存的供需情況就是決定廠商業績和股價的單一最重要因素。
1.1、行業總需求:增量幾乎全部來自服務器
海豚君把對內存的總需求分為三大部分:a. 常規產品需求,如電腦、手機、車機等產品;b. 傳統服務器使用的常規DDR內存;c. AI服務器需要的 DDR和HBM內存。
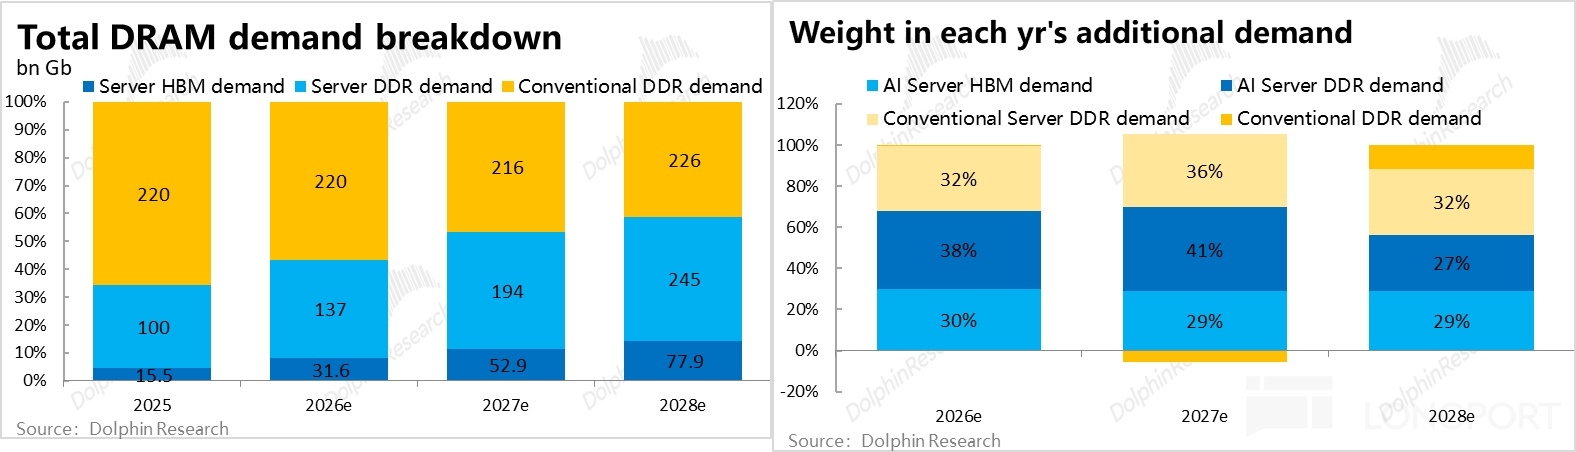
結論先行,根據我們的測算,全行業DRAM需求(含HBM,不含庫存變化)將從2025年的約3,360億Gb增至2028年的約5,490億Gb,年均增長約18%。通用服務器、AI服務器DDR和HBM各貢獻約三分之一的增量,常規產品只佔約3%;服務器(含AI)在總需求中的佔比將從約34%升至約59%。
a. 常規產品需求:被漲價擠壓,但需求剛性
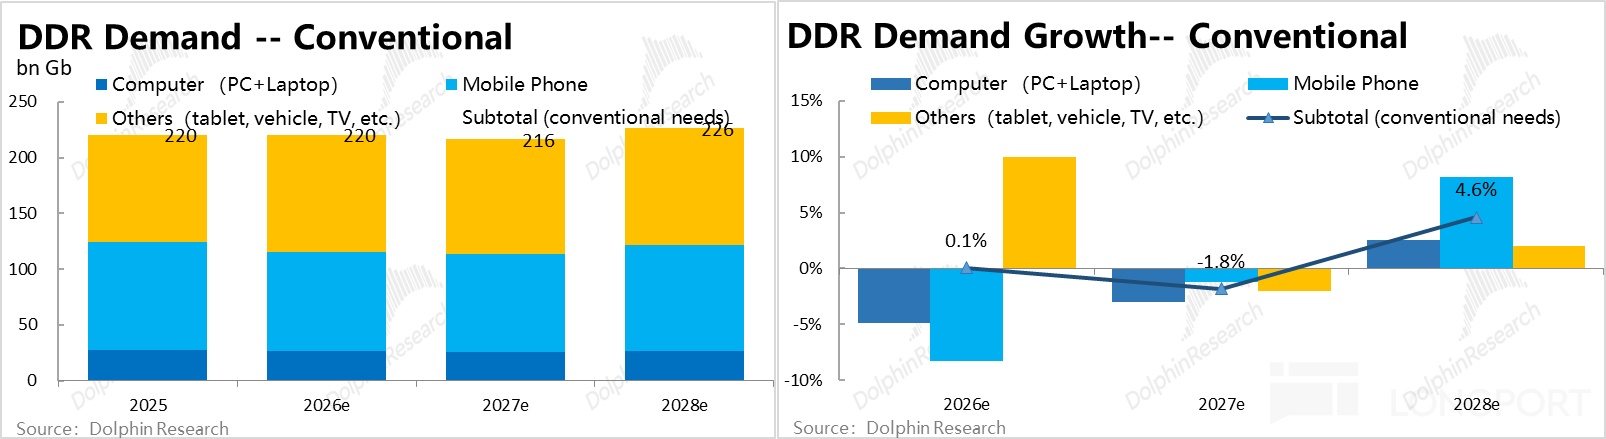
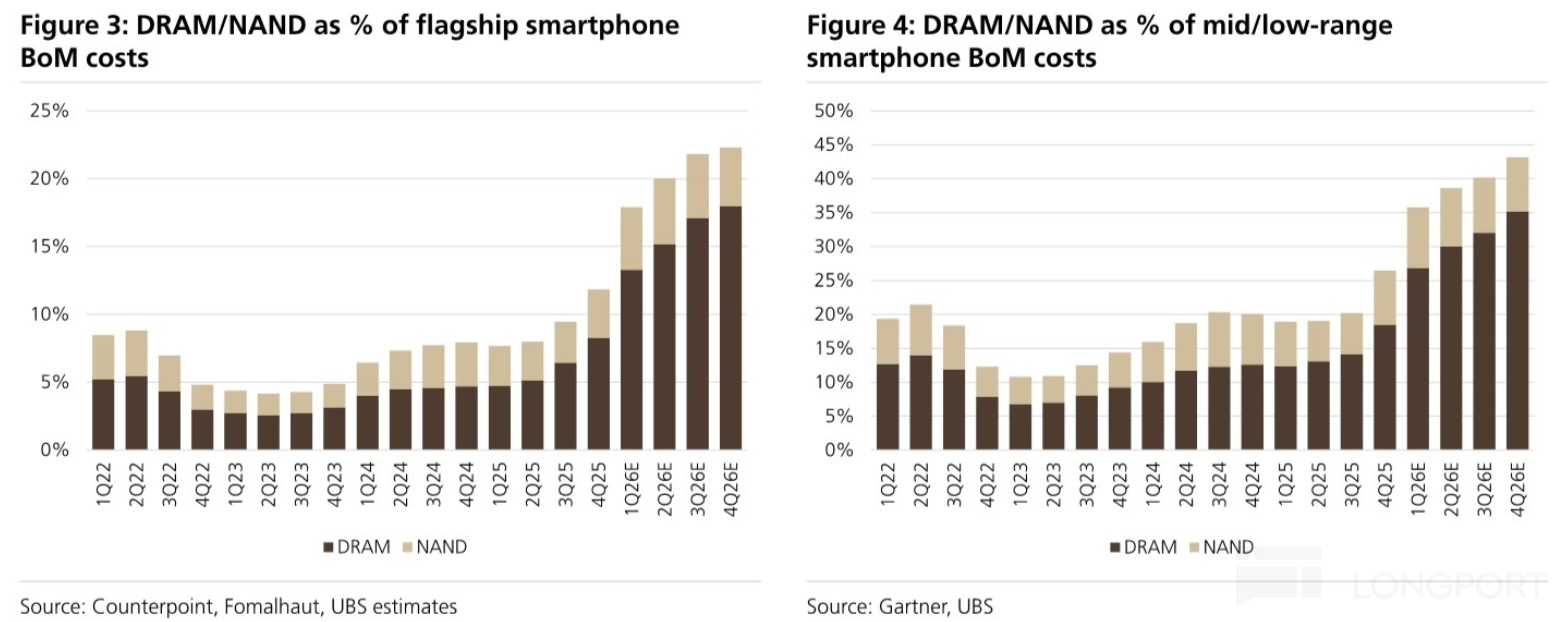
包括PC、手機,以及平板、汽車、電視等其他終端的常規產品內存需求在2026–28年基本原地踏步(約2,160億~2,260億Gb),佔比從約66%降至約41%。主要是大漲的內存價格擠壓了出貨(例如存儲佔手機物料總成本的比重已普遍翻倍)。
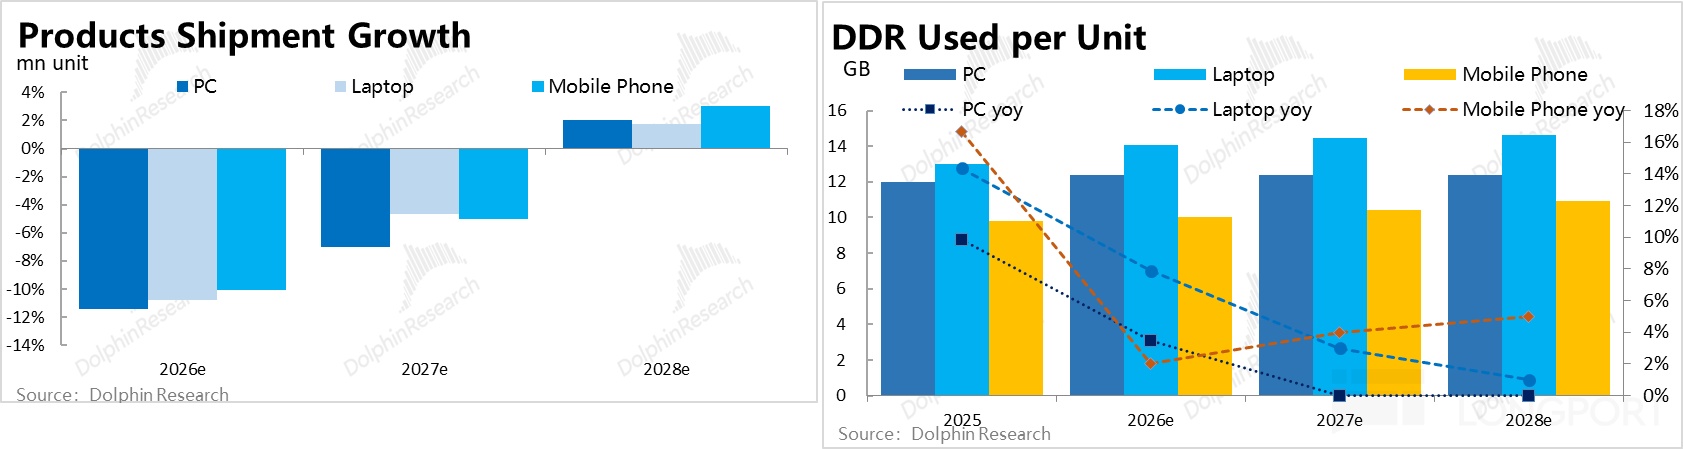
結合市場預期,2026年PC和手機出貨均下滑約10%,2027年再降約5%~7%;但我們認為單機容量相對剛性,不太會下降(為了確保使用體驗)。
整體上,我們認為常規產品是內存需求的“緩衝墊”:被擠出的需求大多隻是被推遲,價格回落後會釋放,為下行週期託底。
這裏上行和下行風險都有:內存漲價若持續,擠出效應可能更大;而若後續端側AI落地,單機容量則會明顯提升,帶來更多需求。
b. 通用服務器:被忽視的增量,三年翻倍
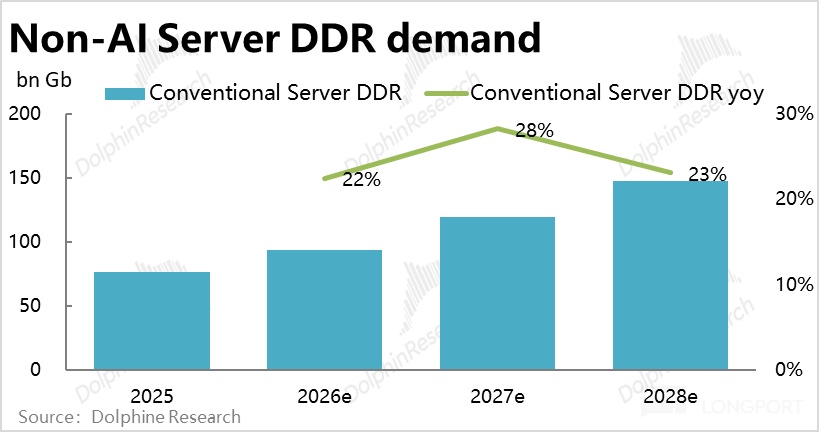
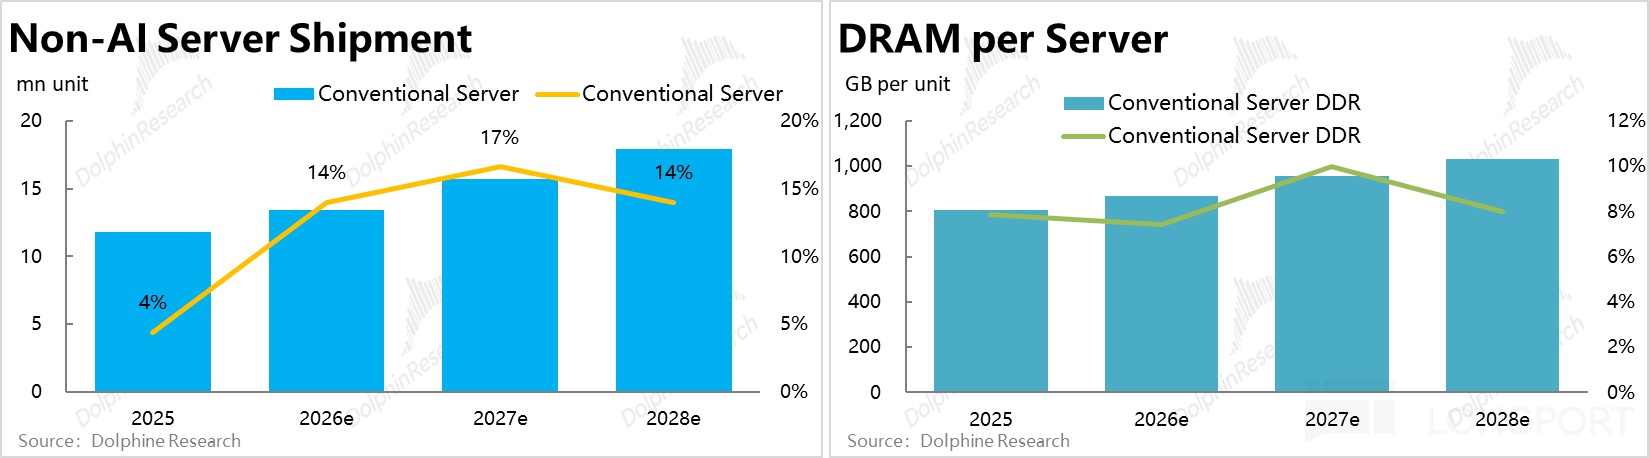
通用服務器即以CPU為核心、只使用常規DDR內存的服務器,是AI浪潮前服務器出貨的主力。我們測算其DDR需求將從約760億Gb增至約1,480億Gb,三年翻倍、年均增長約25%,是常被忽視、但同樣重要的增量來源。
驅動來自“價”齊升:量的角度,由於疫情期間採購的服務器進入更換期,疊加Agent帶來的通用算力需求,推動2026–28年出貨增速回升至約15%;“價”的角度,業內預測25~28年單機DDR內存用量每年大約提升7%~10%,從約800G提升到超1TB。
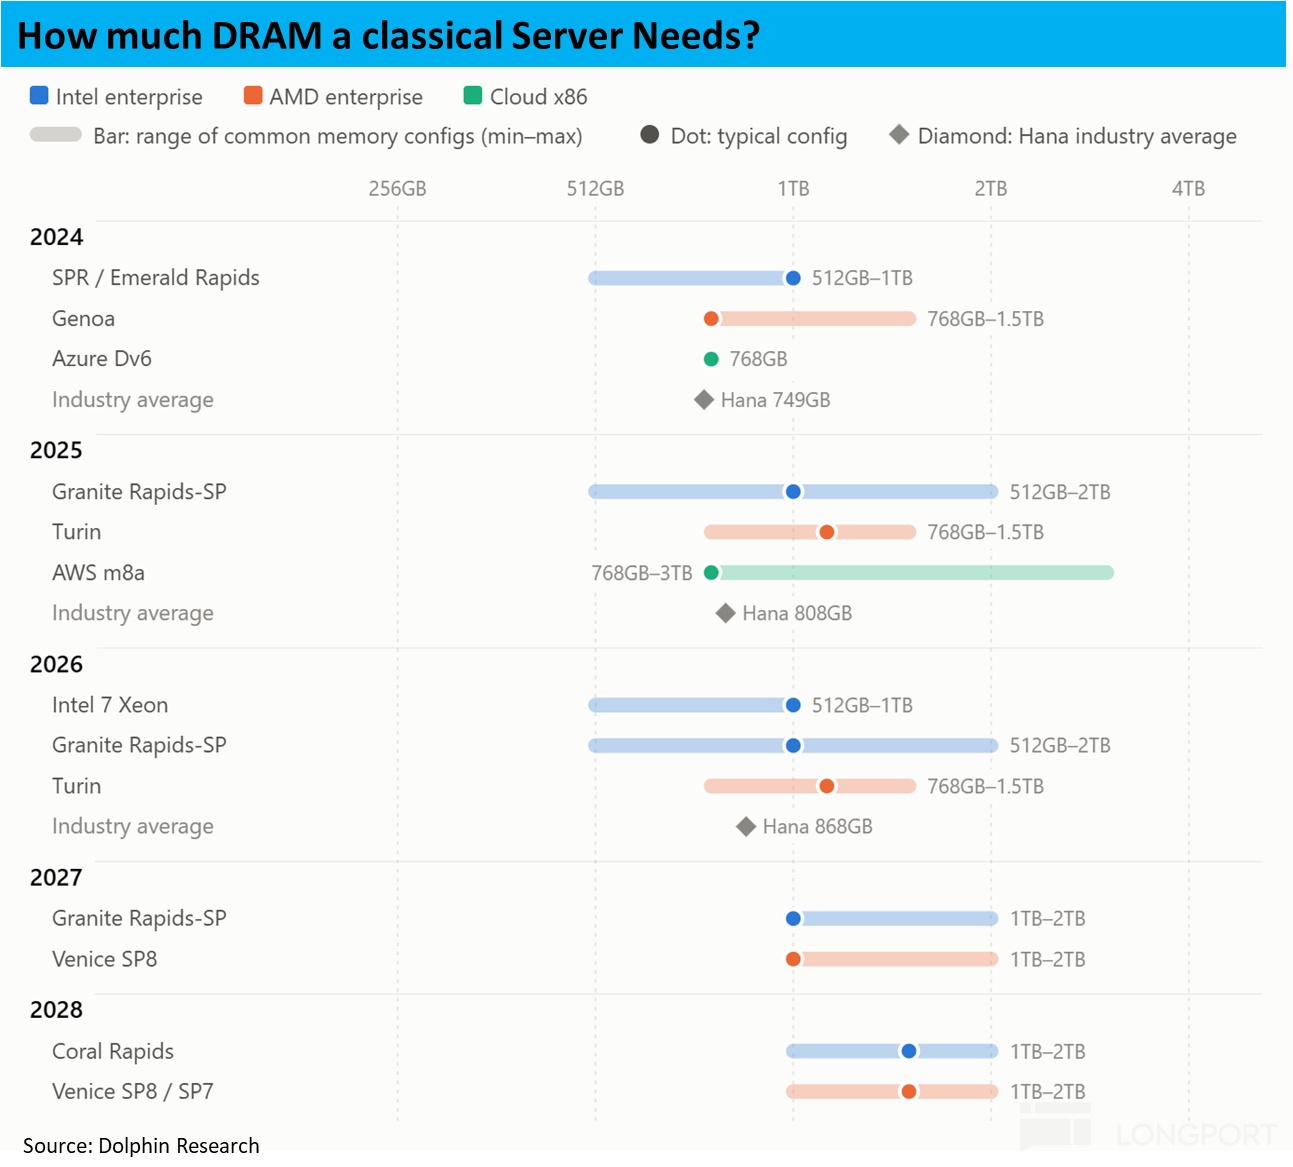
從整理的歷年主流服務器參數,也確實可見單機配置內存容量,從24~25年的大幾百GB,逐步增長到27~28年的1TB起步。
c. AI服務器:最大的彈性變量
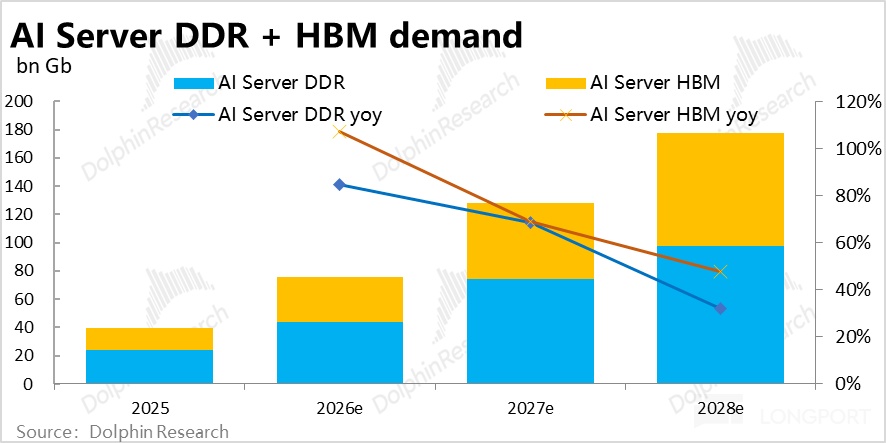
AI服務器則是本輪內存需求的最大增量來源,總需求(HBM+DDR)將從2025年的約390億Gb增至2028年的約1,760億Gb,貢獻了總需求增量的近三分之二(不計庫存變化)。
其中,HBM需求從約155億Gb增至約780億Gb,2026–28年複合增速約71%;AI服務器的DDR需求則從約240億Gb增至約980億Gb。DDR和HBM需求增量大體相當。
① 出貨量:三年增長近3倍,ASIC成為主力。
(注意:此處我們出貨量的口徑變為XPU顆數,此前是整機口徑)
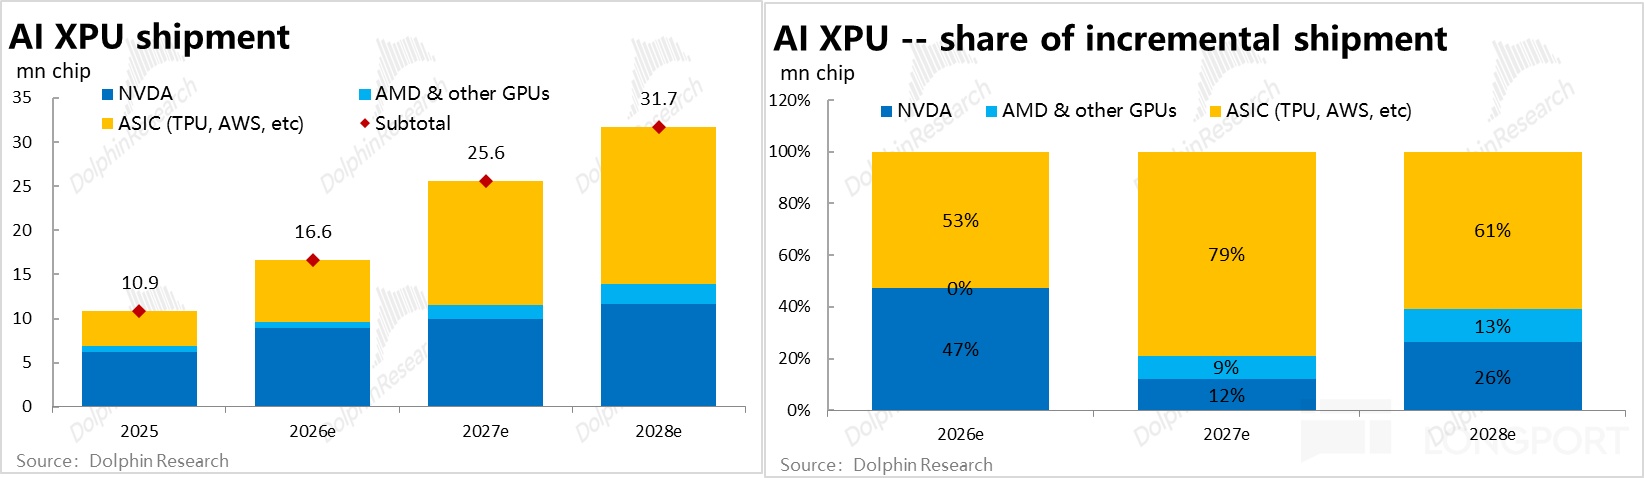
結合台積電CoWoS產能的制約,我們測算出全球AI加速芯片將從2025年的約1,090萬顆增至2028年的約3,170萬顆,年均增長約43%;其中英偉達增長相對平穩。增長更快的ASIC出貨量從約400萬顆增至約1,780萬顆,2027年起出貨量將超過英偉達,是後續需求增長的主要來源。
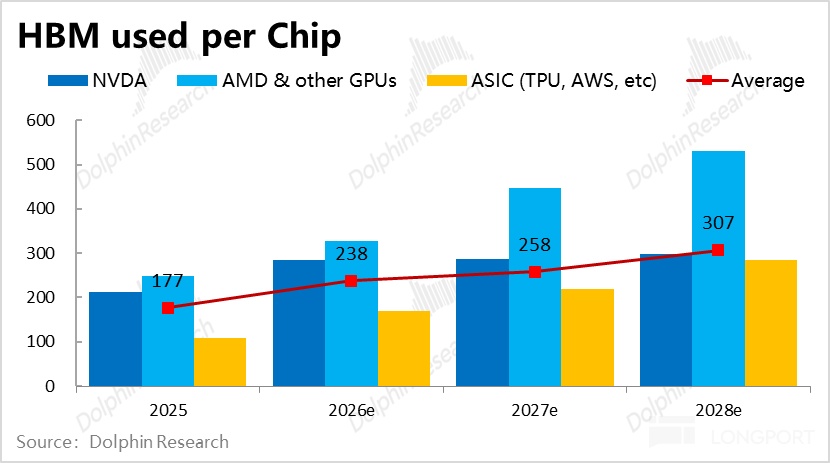
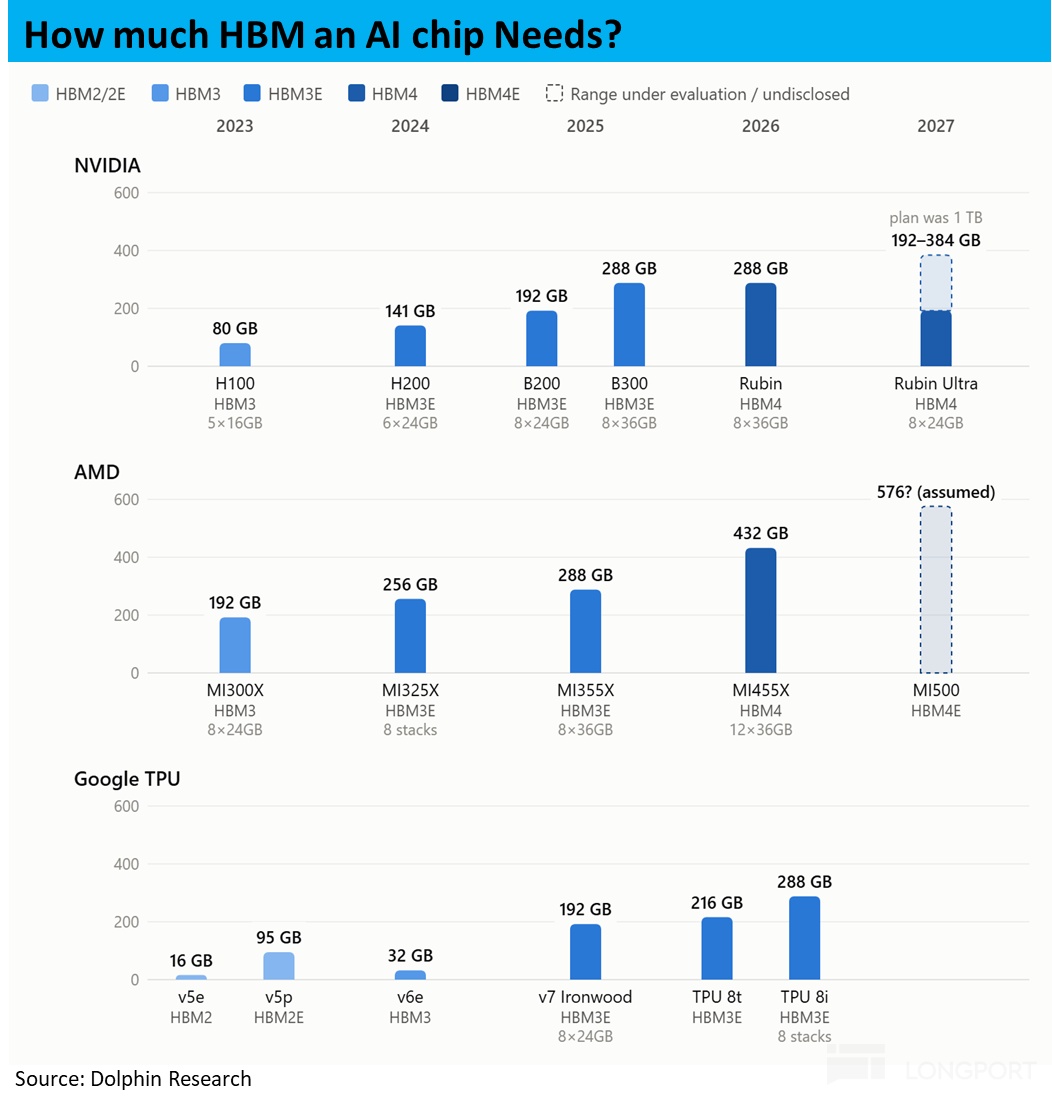
② 單顆HBM:單顆容量上限已不漲,結構性提升仍在。由於繼續堆高HBM層數,工藝難度和晶圓損耗會持續走高,目前HBM單顆容量上限已不太增長。
這從英偉達Rubin系列與GB300的單芯容量持平,Rubin Ultra的單芯容量還可能從288GB降至192GB,這兩點可見一斑。
不過ASIC芯片此前單芯HBM用量較低,後續有向英偉達GPU看齊的提升趨勢(從192GB到288GB);而AMD則以更多顆HBM錯位競爭(MI455X單顆HBM容量達432GB)。隨着後兩者的出貨佔比提升,每顆XPU的平均HBM用量在2026–28年間仍能年化提升約14%。
③ 單顆DDR:AI服務器同樣是DDR大户。
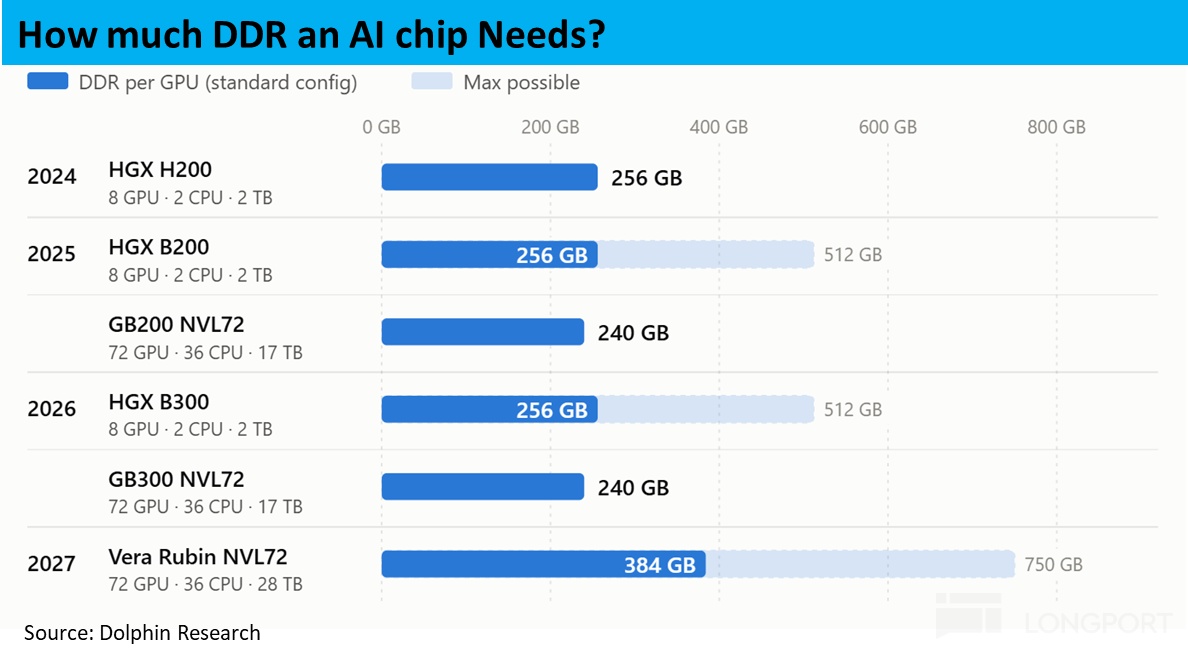
雖然AI XPU不直接使用DDR,但AI服務器內搭配的CPU需要大量常規DDR。以英偉達B200為例,每8顆GPU搭配兩顆x86 CPU,配2TB內存。等於每顆GPU對應256GB DDR內存。
且隨着AI服務器中的CPU : GPU比例逐步提升,(B200為1 : 4 , VR系列已為1 : 2),AI服務器的單機內存用量也會持續提升。按出貨加權,我們預測每顆XPU對應的主機內存將從2025年的約220GB增至2028年的約290GB。
此外,AI集羣裏還有不帶HBM的推理服務器、CPU計算節點和存儲節點等,同樣消耗DDR,但難以按產品逐一預測,海豚君按這一分類下DDR需求的約1/4~1/3額外計入。
d. 需求小結:服務器成為主角
小結來看,服務器(含AI)在總需求中的佔比將從2025年的約34%升至2028年的約59%,且 2025–28年的需求增量中,通用服務器、AI服務器DDR和HBM各貢獻約三成,常規產品不到一成。
這裏的信號是:行業的定價錨從消費電子換成了雲廠商的資本開支:買家更有錢,漲價更易傳導,但需求更集中,AI投資一旦降温,衝擊也更劇烈。其次,緊缺不只在HBM:服務器DDR增量(約1,450億Gb)是HBM增量(約620億Gb)的兩倍多,常規DRAM同樣需求旺盛且緊缺。
2.2、行業總供給:2026年是空窗期,2028年集中釋放
相比需求,供給端的確定性更高。簡單來説,內存的產出取決於兩個主要因素:晶圓產能,以及每片晶圓能產出的bit容量。
由於晶圓增產受制於潔淨室建設,從動工到量產通常要2~3年,因此未來兩三年的產能目前就已大體確定。單片產出則由製程、HBM的製造良率,以及晶圓產能在常規DDR和HBM之間的分配三個因素決定。
據我們測算,全行業DRAM的bit供給(含HBM,經CoWoS損耗調整)將從2025年的約3,140億Gb增至2028年的約5,890億Gb,2026–28年分別增長約22% ~ 25%。
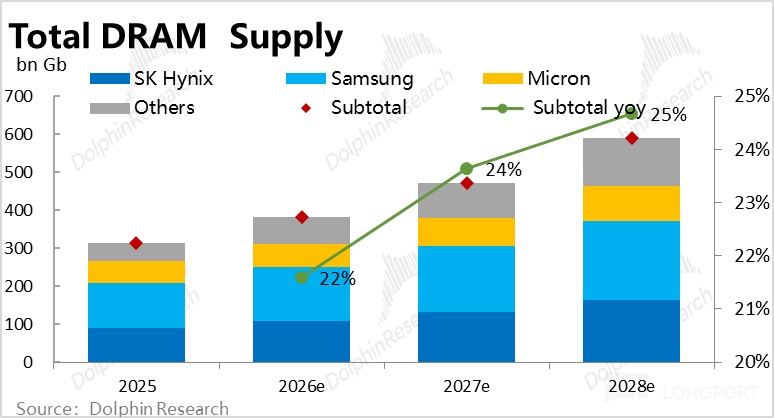
a. 晶圓產能 – 三大廠齊頭並進,HBM優先
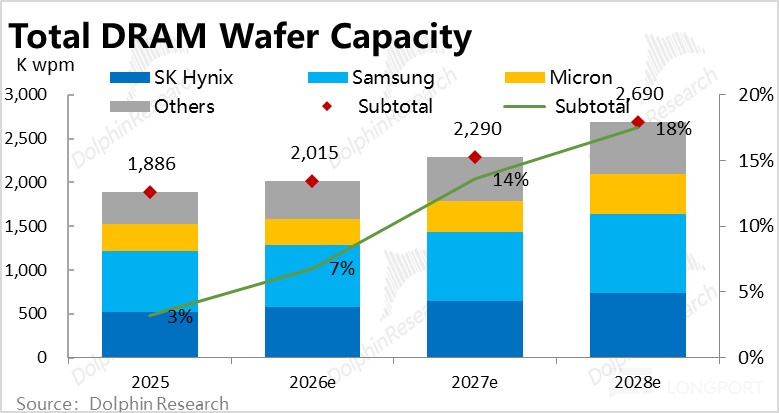
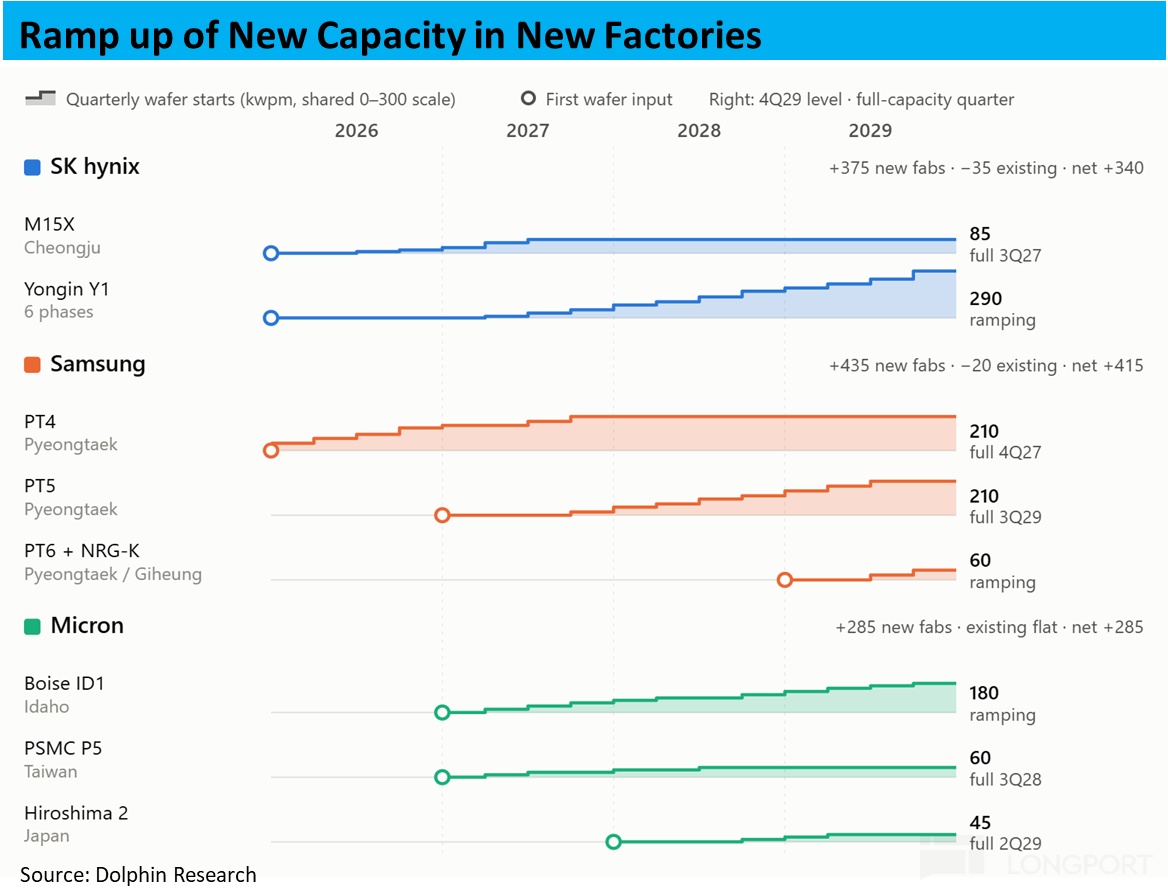
先看最基層的晶圓。全行業DRAM晶圓產能(月均)將從約189萬片增至約269萬片,累計增長約四成,但增速前低後高,新增產能從27年才會開始明顯釋放。
三大廠中,海力士的擴產規模和三星大體相當,25~28都累計擴產略多於200 kpwm(千片/每月),美光絕對擴產較少、約140 kpwm,但其原本體量最小,相對擴產幅度反最大(+46%)。其中HBM擴產規模可見下圖,三大廠都差距不大。
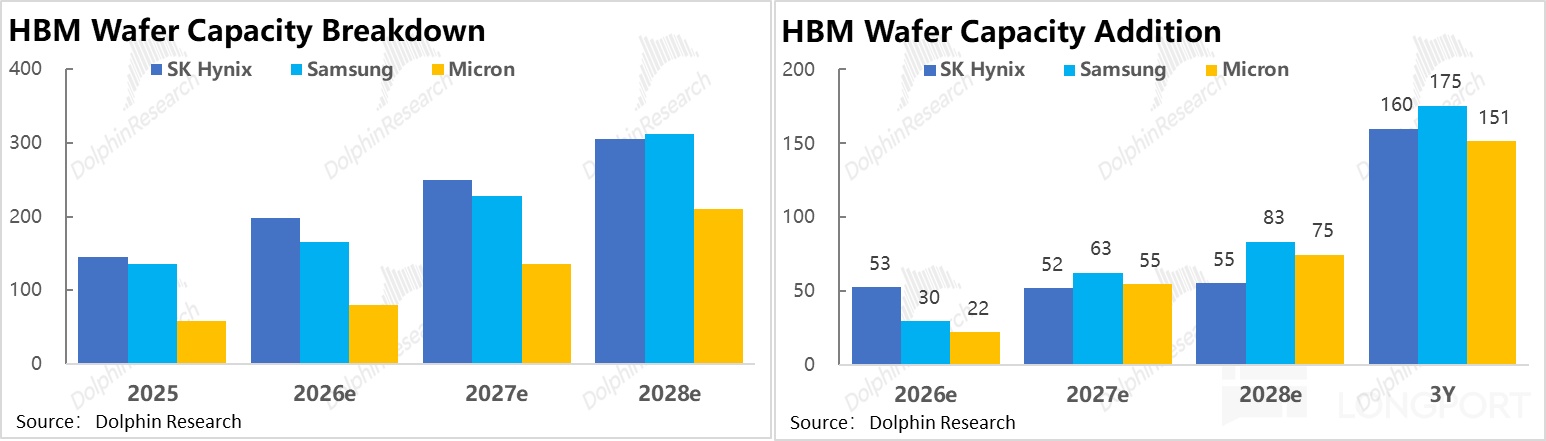
① 新廠集中在2027年後投產,2026年是“空窗期”
本輪的供給緊缺一方面是擴產啓動較晚:2023年行業下行時,各家大幅削減資本開支、推遲新廠建設。因此在2026年能貢獻新增產能的只有海力士清州M15X和三星平澤P4等少數項目;到2027–28年,海力士龍仁一期、三星平澤P5、美光美國愛達荷新廠等才會陸續投產,產能增速隨之抬升。
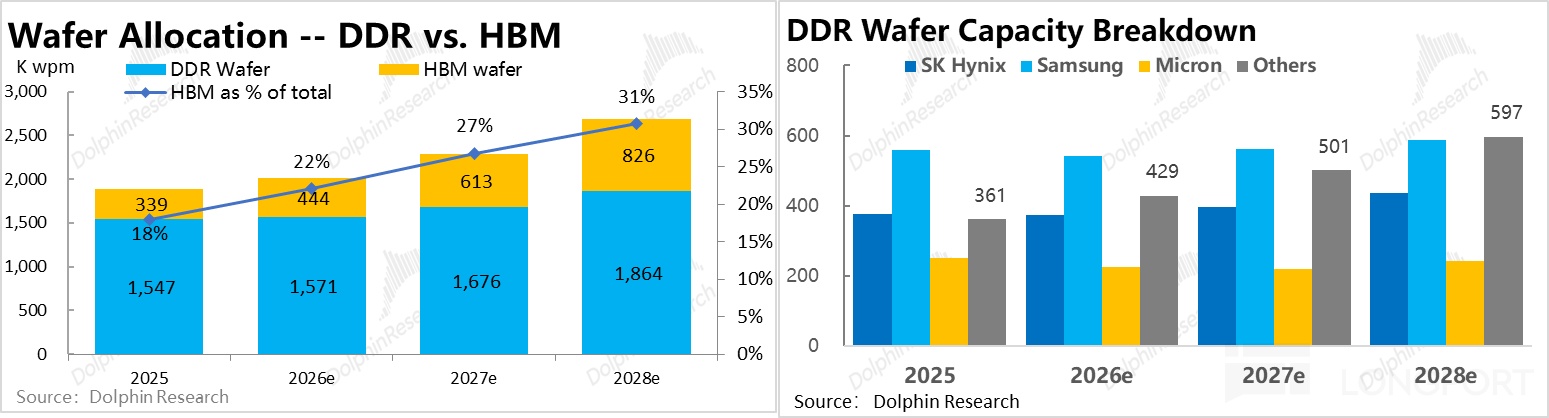
② HBM吃掉了大部分新增晶圓。HBM可用晶圓產能在25~28年將從約34萬片增至約83萬片,佔比從約18%升至約31%。而同期三大廠的DDR可用晶圓產能3年僅增約7%。
三大廠把新增產能優先投向HBM,使得常規DDR的晶圓產能幾乎不增長,也是本輪DDR反更顯緊缺的供給側根源。
③ 中國廠商成為常規DDR晶圓增長的主力
由於三大廠產能幾乎停滯,DDR晶圓的新增產能將主要來自長鑫等中國廠商(佔比從約23%升至約32%)。
由於常規DDR生產沒有太大技術壁壘,若後續國內產能繼續大幅增加,同時AI需求增長也見頂的話,可能會導致常規DDR供不應求的情況顯著反轉。
b. Capex和新增產能基本對應
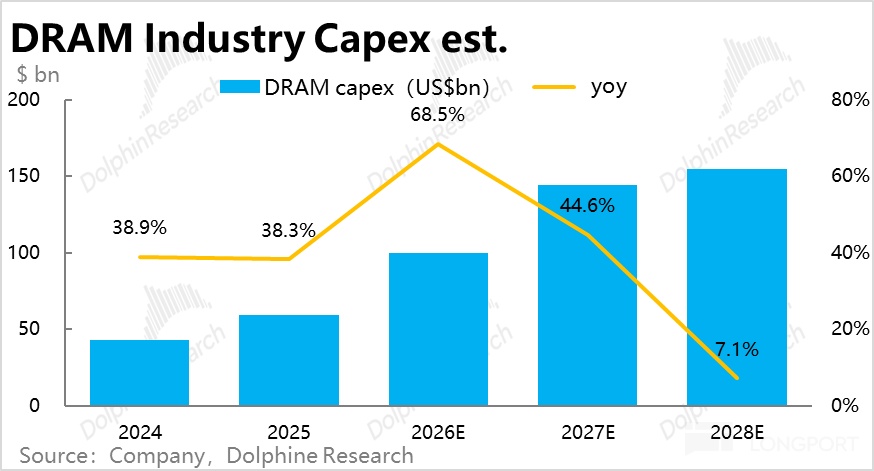
晶圓產能的預測,可以用資本開支來交叉驗證。行業DRAM資本開支從24年的約430億美元增至2026年的約1000億美元,增速在26年達峯(近69%)。隨後市場預期Capex增速將逐步回落,並在28年顯著放緩至約7%(隱含29~30年之後的產能增長將回落,但機構預測未必準確)。
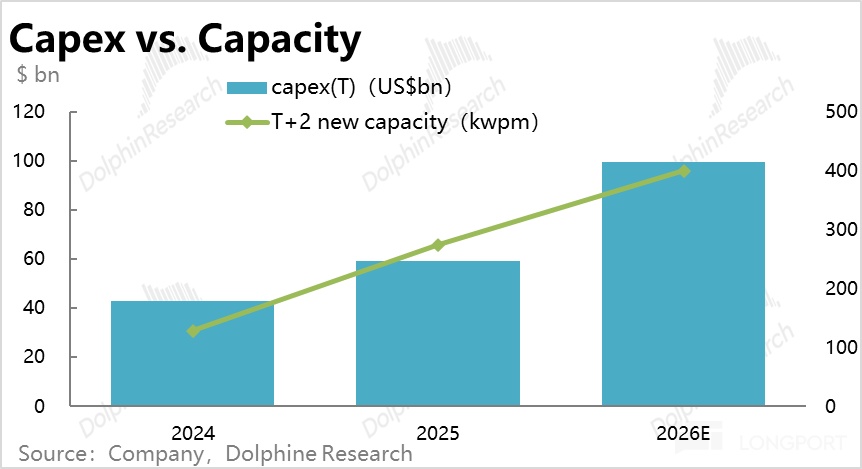
由於資本開支大約領先產能投放兩年,因此已大體確定的24~26年capex基本就決定了26~28年的產能增長情況。下圖中可見,26~28年每萬片月新增產能大約對應22億~33億美元的Capex投入。兩者的對應基本穩定,即新增產能和Capex匹配。
c. 單片產出:DDR靠製程,HBM靠多投晶圓
① DDR靠製程遷移:
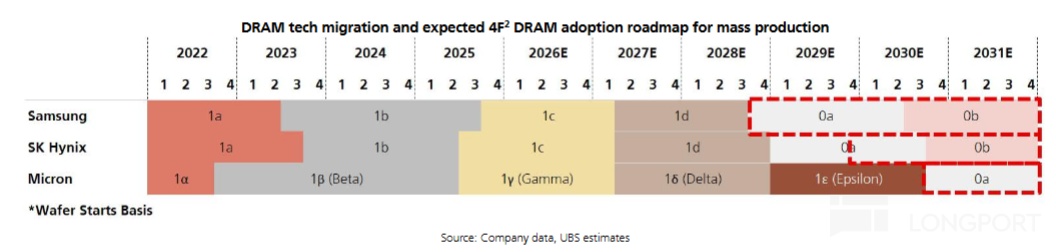
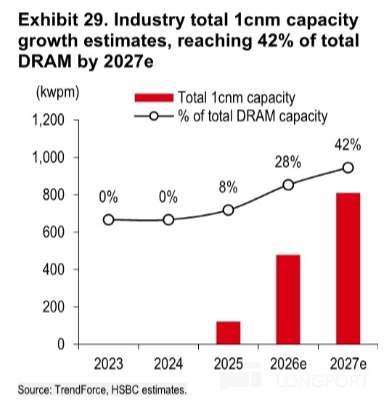
由於28年前行業的DDR可用晶圓產能增長有限,DDR的bit增長主要靠製程進步提升單片產出。從26年開始三大廠的技術節點將大規模向1c轉移,27~28年間將嘗試向1d遷移。據普遍預期,到27年左右1c節點的產量佔比將達到50%左右。
因此參考多方數據,海豚君假設三大廠每片DDR晶圓的bit產出2026年提升約18%,後續兩年提升放緩到14%~10%。
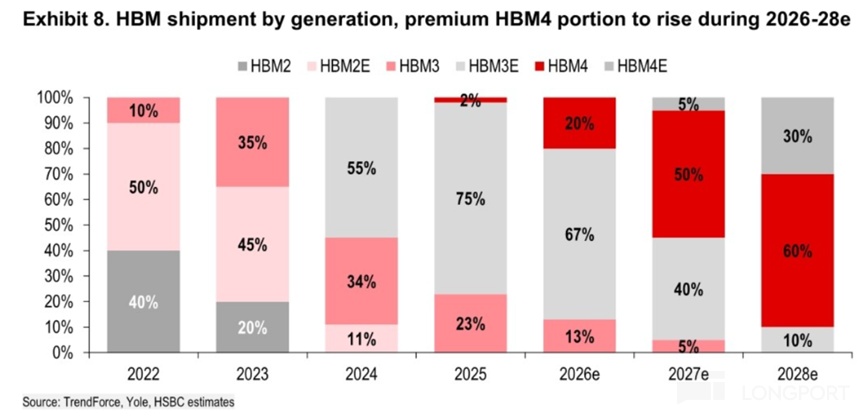
② HBM單片產出提升較慢:核心原因是,節點進步帶來的提升,大多會被HBM產品的代際提升吃掉。26年開始,HBM出貨主力將從HBM3E逐步向HBM4和4E切換。後兩代更高的堆疊層數和工藝要求會導致更多損耗。
因此,我們預測海力士HBM單片產出每年僅提升約2%~6%,bit增長主要靠多投晶圓。不過此前產出率落後的三星和美光則會縮窄差距。尤其是三星,其稼動率和良率此前因認證滯後而偏低,近期已完成技術追趕並獲得英偉達、谷歌認可後,單片產出將向海力士靠攏,釋放出被“閒置”的HBM產能。
③ 最終bit產出:HBM是DDR供給最大的“抽水機”
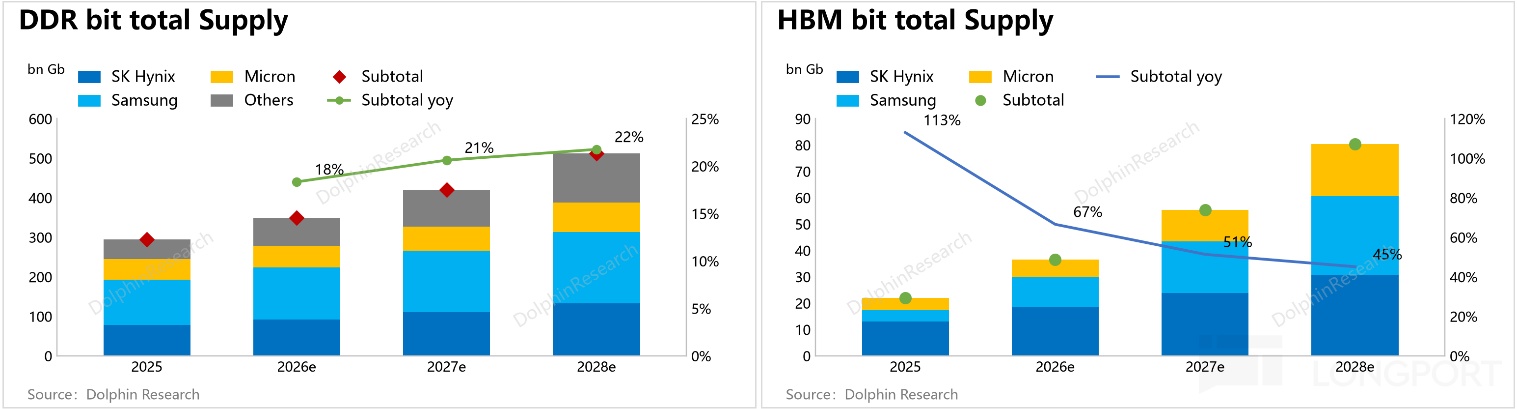
增速上HBM遠快於DDR,但增量上DDR仍是絕對主力。2025–28年,DDR的bit供給將從約2,950億Gb增至約5,120億Gb,年均增長約20%且逐年加快;HBM(封裝前)產出從約220億Gb增至約800億Gb,年均增長約54%但逐年放緩。
分廠商看,三大廠的總bit供給年均增長都在約18%~22%,但結構分化:海力士HBM增長最慢(年均約33%),DDR卻最快(約20%);三星HBM產出增至約7倍,一半以上靠單片產出的追趕;美光則幾乎把新增晶圓全部投向HBM,增長集中在2028年新廠投產後。
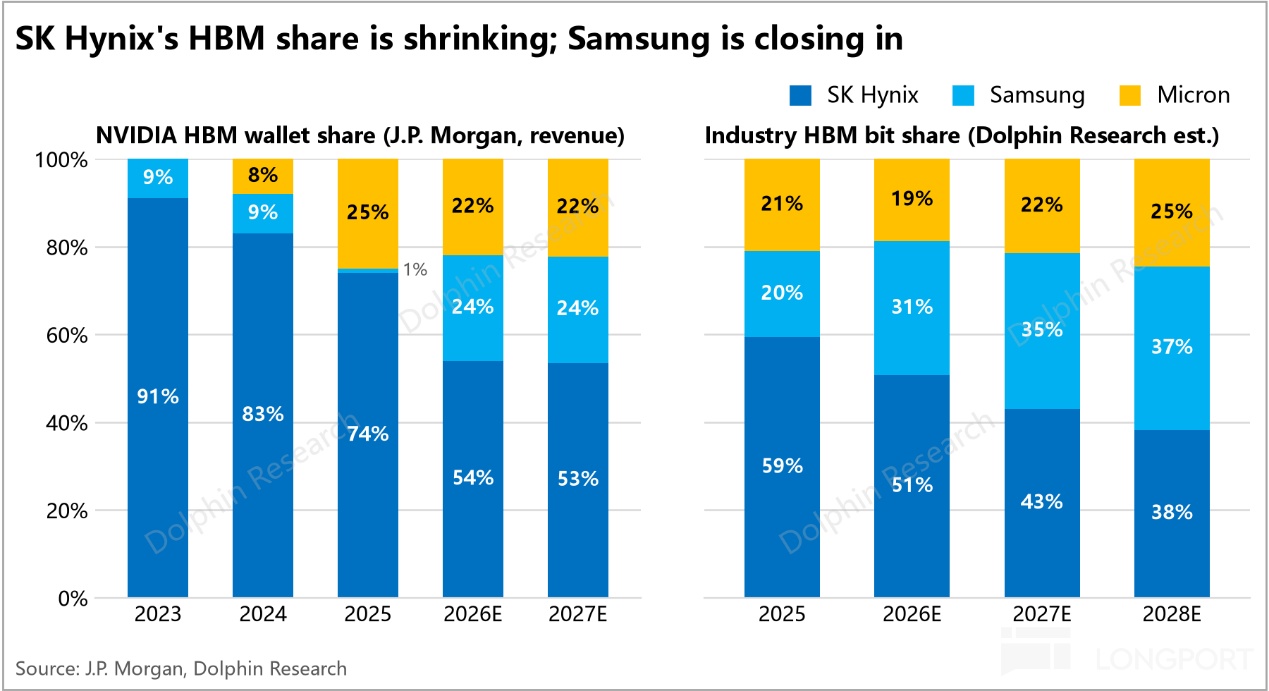
④ HBM從“一家獨大”走向“三分天下”,從供給產能看海力士的份額將從約59%降至約38%,與三星基本持平。由於三家新增的HBM晶圓相差不大(15萬~18萬片/月),三星的良率爬坡是決定海力士份額最關鍵的變量。
d. 經CoWoS調整後產能
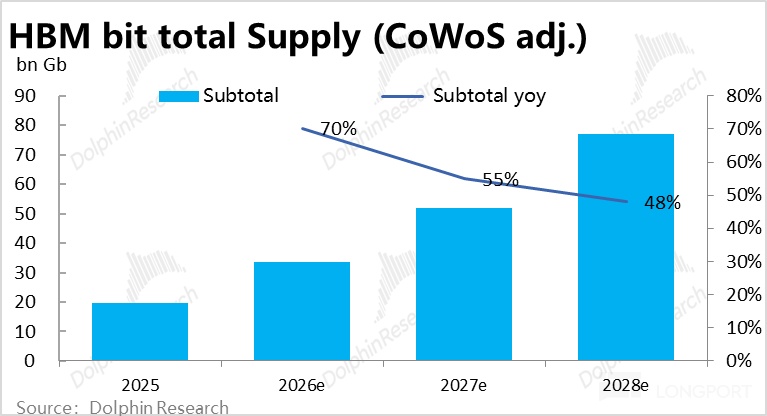
最後,HBM產出後還要和GPU / ASIC一起做CoWoS封裝,參考業內估計,假設CoWoS良率將從2025年的約90%逐步提升至2028年的約96%;那麼扣除CoWoS封裝損耗,HBM有效供給從約197億Gb增至約770億Gb。正如我們先前提過的,卡住AI芯片出貨的不只是內存廠,還有先進封裝產能。
2.3、供需缺口:2026年見頂,DDR與HBM此消彼長
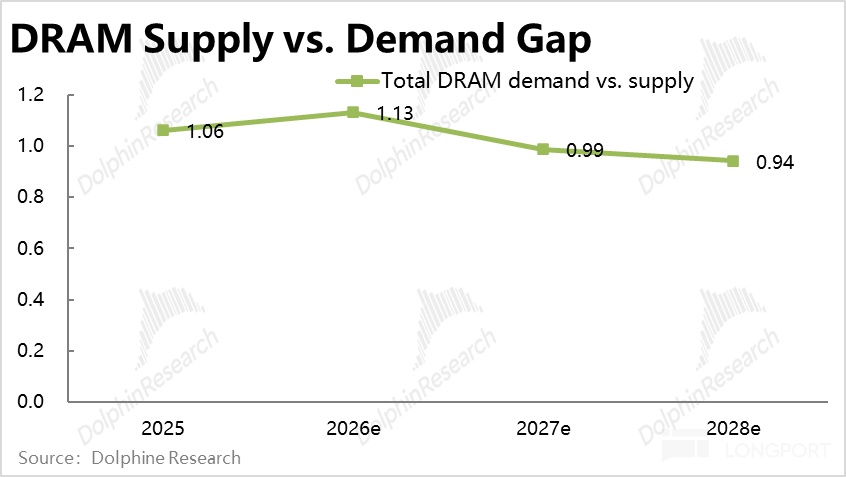
結合以上兩節的需求和供給測算,我們預計全行業DRAM(含HBM)的供需比在2026年見頂(需求比供給多約13%),2027年大體平衡,2028年轉為略微過剩。
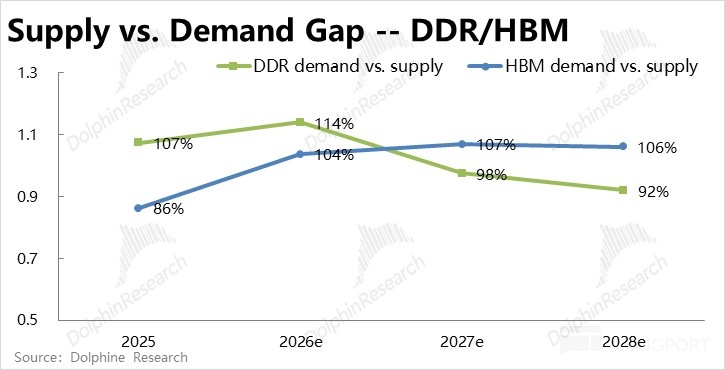
但結構上DDR與HBM此消彼長:DDR在2026年最緊、2027~28年逐步轉松,而HBM則會逐步轉緊。落到對價格的影響上,常規DRAM的漲價在2026年最猛,2027年可能漲幅放緩,2028年面臨更大回落壓力;HBM則會在2027–28年仍有漲價支撐。
a. 常規DRAM:2027年轉松
按我們的測算,常規DDR的供需比將從2025年的1.07升至2026年的1.14,2027–28年降至0.98、0.92(2026年缺口約490億Gb,2028年過剩約410億Gb)。
不過即便DDR轉松的大方向不變,實際情況下,若供需變鬆、價格回落,被壓制的傳統終端需求可能會反彈,也可能促使廠商加快從DDR向HBM的轉產,進而讓DDR稍變緊和HBM稍變鬆。
b. HBM:2027年起接棒緊缺,倒逼HBM漲價
HBM的供需比(含客户備貨)將從2026年的約1.04升至2027–28年的約1.06~1.07,稀缺性逐漸上升,這支撐了市場普遍的預期——HBM價格將明顯上漲(單GB售價從約15美元升至20~30美元);
但也需注意,HBM是對AI出貨最敏感的一環。2027年XPU出貨每變動10%,HBM供需比變動約0.1—若出貨減少一成,HBM即轉為約4%的過剩,多一成則缺口擴大到約17%。
c. 存貨影響:2026年的緊缺有“水分”,2027年警惕去庫存
庫存會放大供需波動:漲價週期中,下游普遍提前備貨甚至重複下單。參考UBS測算,2026年客户補庫存約400億Gb(約佔DDR總需求的10%)。 若該預測準確,則2026年的DDR缺口約八成實際來自補庫存。
那麼2027年的風險之一就會是下游客户會不會去庫存(這取決於他們對之後供需緊張程度的預測)。畢竟按我們計算,到27年常規DDR的供需已基本平衡,若釋放庫存可能會導致更顯著供過於求,常規DRAM的跌價壓力會從2028年提前到2027年。
三、客户綁定與LTA長協
AI時代,內存增量需求更集中於少數XPU廠商和雲廠商手中,產品也走向定製化,因此能否成為頭部客户的主力供應商變得至關重要;而這一輪漲價中,長協(LTA)也成為買賣雙方鎖定供需的主要方式。本節中,我們先看客户份額(如無特別説明,均為bit口徑),再看長協。
3.1、主要客户:海力士的護城河從“獨佔”變為“領先”
① 靜態看行業:英偉達是絕對的最大買家
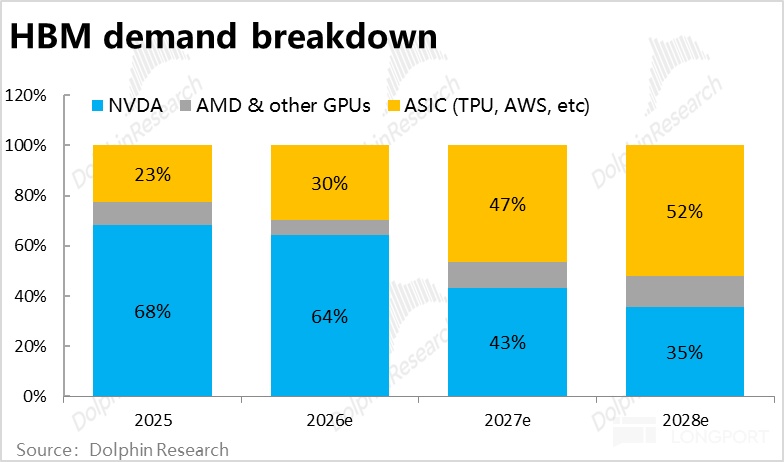
HBM的買家高度集中:按我們的測算,2025–26年英偉達一家消耗了全行業約三分之二的HBM,AMD約6%~9%,谷歌TPU、亞馬遜Trainium等ASIC合計約23%~30%。換言之,誰拿下英偉達的主要份額,誰就鎖定了行業最大、也最確定的一塊業務。
② 誰是誰的供應商?
那麼按英偉達,AMD和ASIC三大分類看,哪家內存廠是各個大客户的主力供貨商?簡單來看:
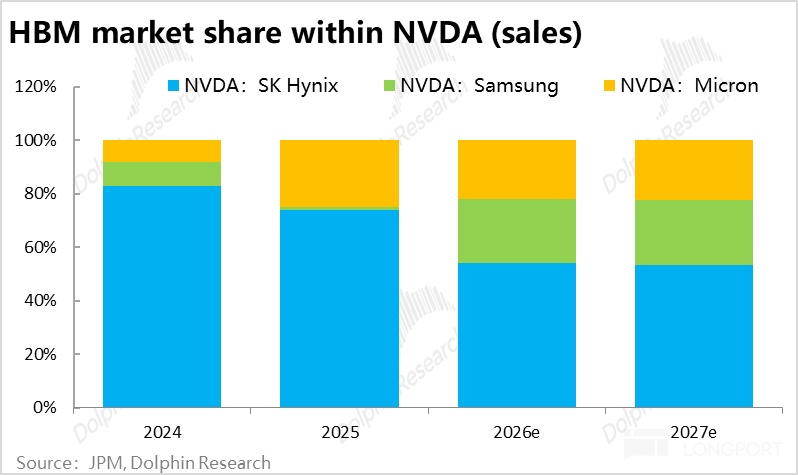
英偉達:海力士長期是主供。按採購額計算,海力士在2025年及之前供應了英偉達七到九成的HBM(收入口徑);之後隨着三星、美光份額提升,海力士份額預計將降至五成出頭。
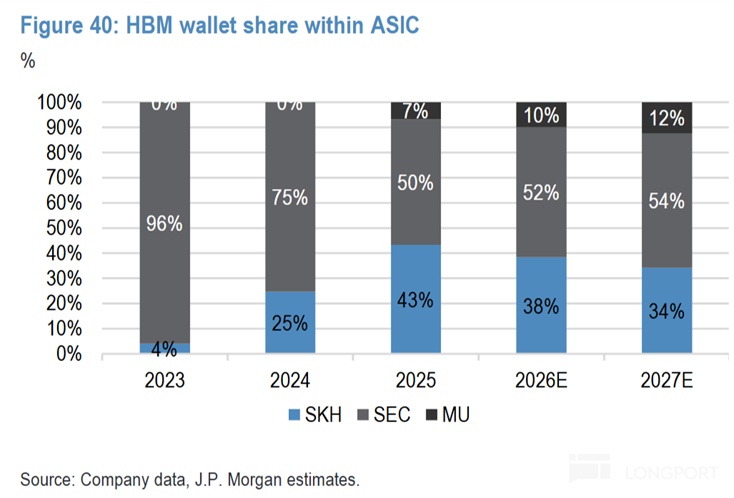
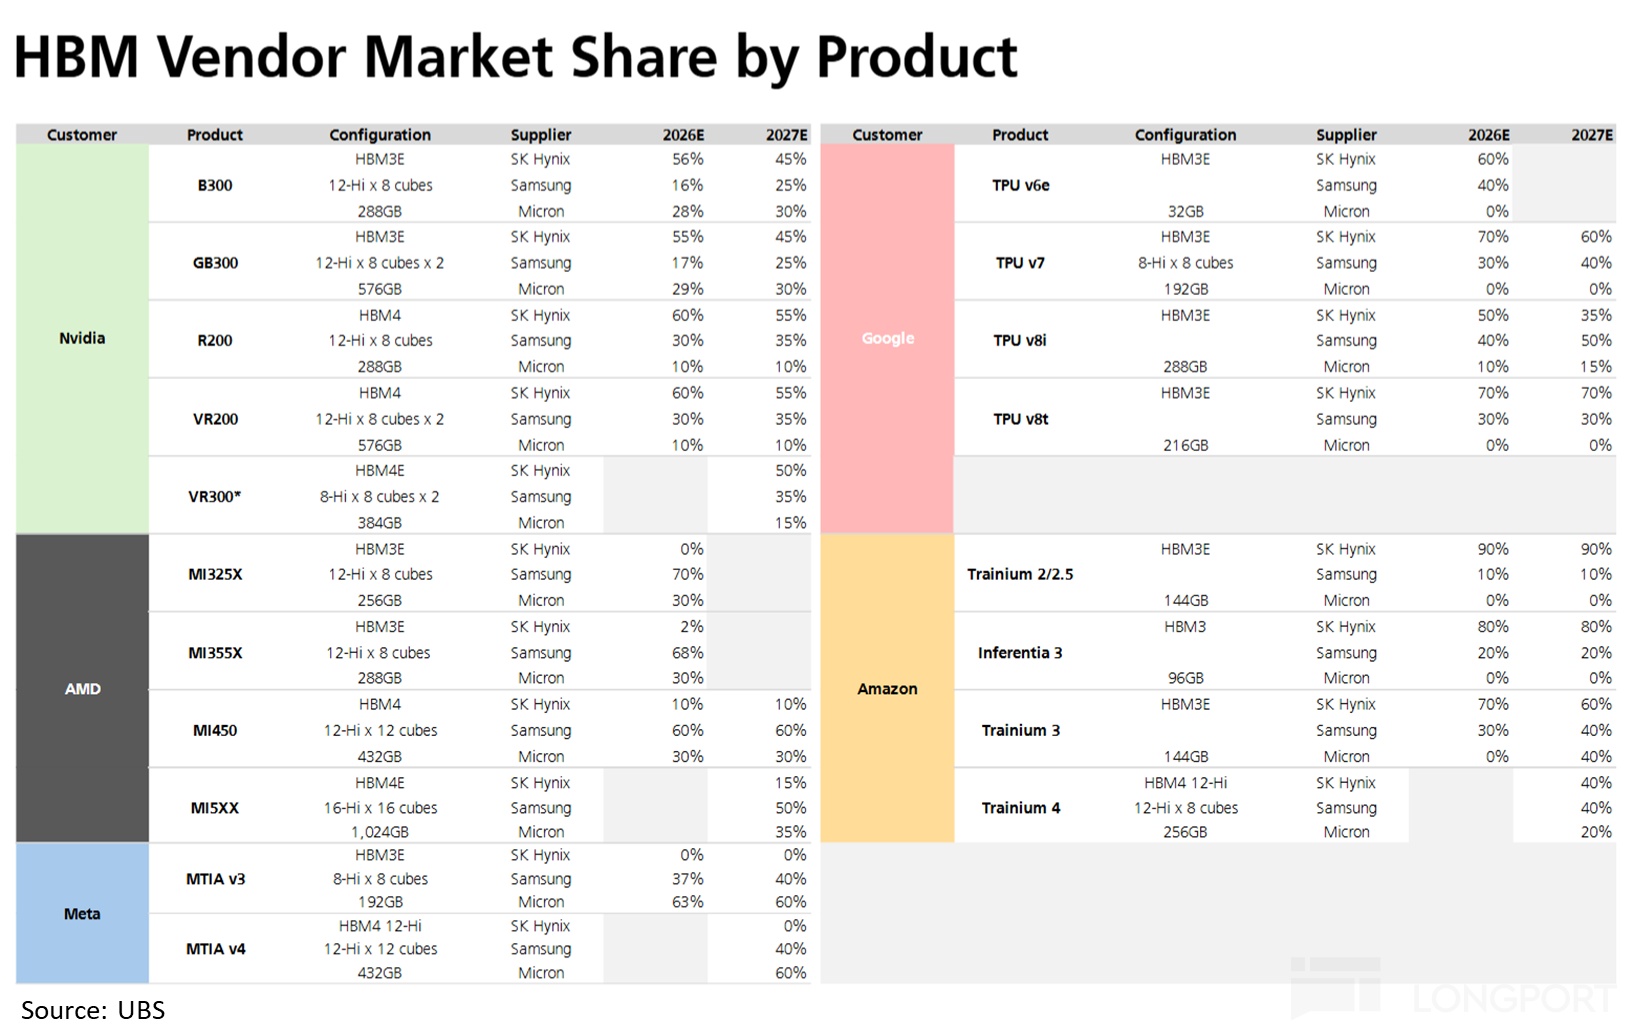
AMD:三星主供、美光二供,未見海力士供貨的證據,但AMD佔比低,影響有限。
ASIC是增長最快的部分,主要由三星和海力士供應,兩者份額接近:微軟Maia 200據報由海力士獨家供應,亞馬遜Trainium 3主要由海力士供貨,OpenAI的Jalapeño據報由三星獨家供應,谷歌TPU和Meta MTIA則由兩家共同供應、主次説法不一(下表為UBS和JPM的預測,僅供參考)。
③ 海力士的客户結構:第一大客户是英偉達,但佔比被“稀釋”
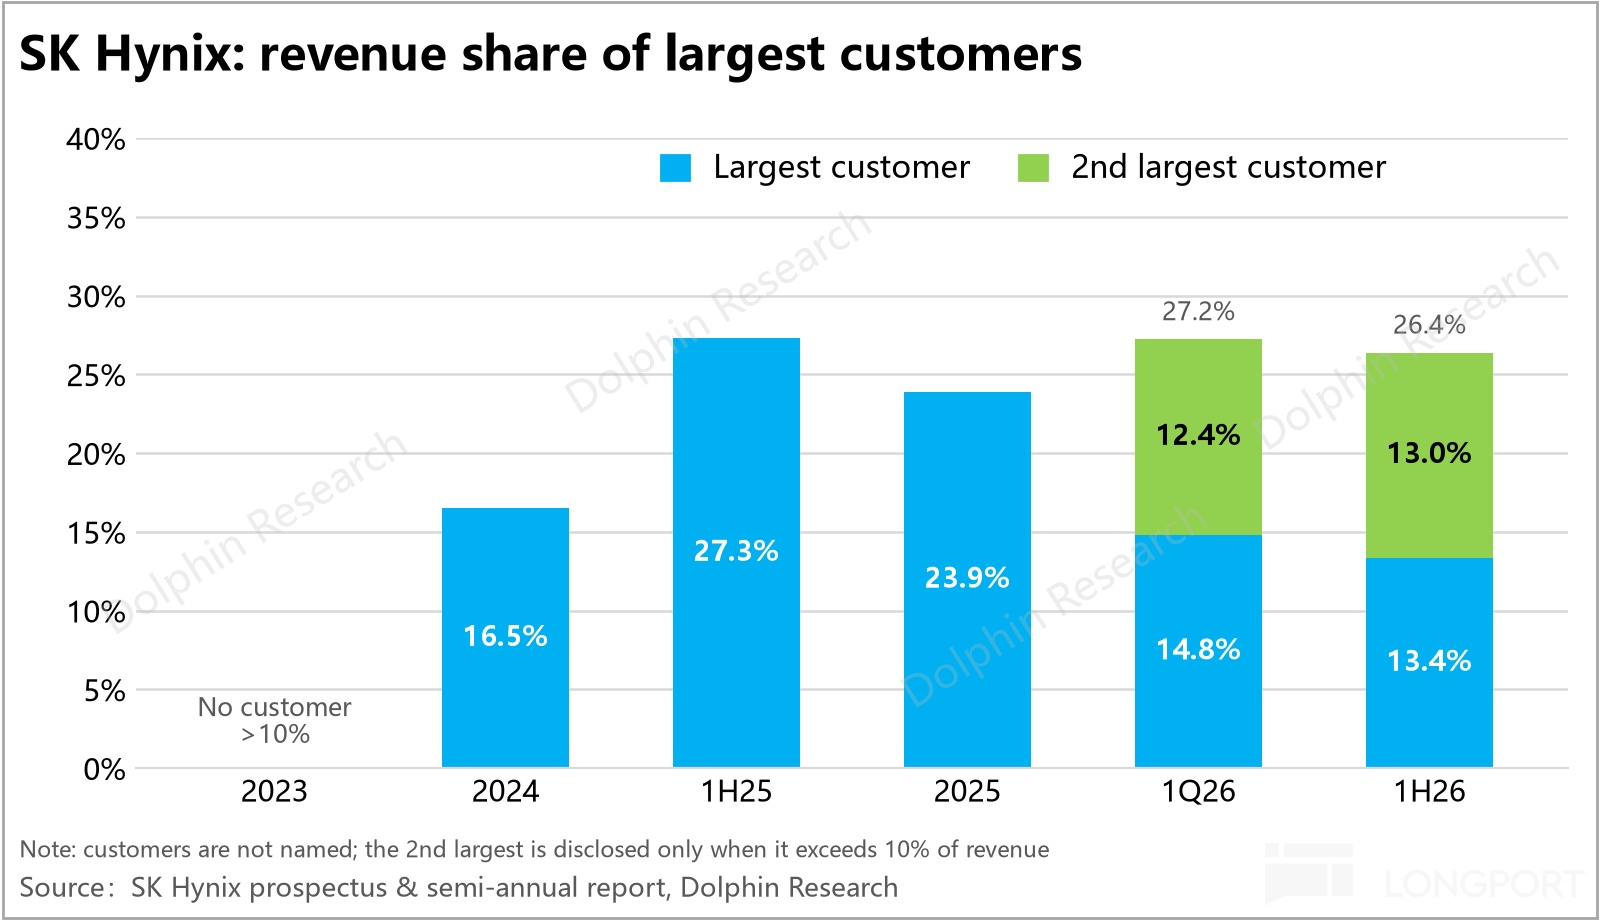
據公司披露,2025年第一大客户(大概率是英偉達)貢獻了約1/4的總收入;到2026年上半年,前兩大客户各佔12%出頭。英偉達佔比下降,主要是常規DRAM漲價稀釋了HBM收入,但前兩大客户合計仍超過1/4,對頭部客户的依賴依然較重。
④ 動態看:供應商、客户兩端同時走向多元
供給端:從“一家獨大”到“三家並跑”。隨着三星、美光陸續通過英偉達和主要ASIC客户的認證,三家都已具備穩定供貨的能力,產能和份額也在快速接近(見2.2c)。
客户端:大客户從“單一主供”轉向“多家並供”。英偉達和ASIC原本各有一家近乎獨供:2023年英偉達約九成的HBM採購來自海力士,ASIC約96%來自三星。但到2027年,兩邊的第一大供應商都只剩五成出頭,美光也同時切入兩邊。“獨家供應”在主要客户中已基本消失。
這裏的一個問題是,海力士目前在增長主力的ASIC客户中,並不具備明顯的份額和認可度優勢,這是之後應當爭取的。
那麼供給和需求端的多重多元化疊加,對海力士和行業意味着什麼?海豚君認為有:
其一,競爭會相對更激烈:三家都具備供貨資格後,份額會隨每一代產品(HBM4、HBM4E)的認證、良率和交付快速重新分配。此時能否獲得大客户的信賴變得更加重要。
且隨着大客户普遍引入二供、三供,三大廠後續的產能差異也將有所縮窄,英偉達等大客户的“可選項”增加後,也大概率會在談判中變得更強勢和“挑剔”。
其二,分散並不意味着業績走弱:雖然供給多元化勢必意味着競爭的加劇和買家議價權的上升。
但在近2~3年,決定性的仍是行業供需情況。上述競爭格局的變化只是相對次要因素。
畢竟供不應求的情況下,內存廠都會是滿倉滿銷。當供需變鬆,各廠商需要搶奪需求時,問題才會顯露。
其三,客户分散降低了單一客户風險,卻放大了長協策略的風險:英偉達的產品節奏和配置調整對海力士的衝擊會變小;但海力士“少鎖量、不封頂”的長協策略建立在龍頭地位之上,當優勢從“獨佔”變為“領先”,這一策略在下行週期中的風險也會上升。
3.2、新一輪長協:抬高底部,但不消除週期
存儲同質化程度高,價格隨供需大幅波動,下游歷來按需採購、隨行就市,內存股因此週期性強、長期可見性低。而這一輪供需失衡下長協(LTA)被廣泛採用,部分投資人認為它改變了內存的週期屬性,提升了業績的穩定性和可靠性,能幫助改變內存股的估值邏輯並提升估值中樞。
不過,此前的舊式長協更多保護的是買方:多為“關於量的鬆散約定”,行情好時買方憑協議優先拿貨,行情差時照樣砍單、違約成本不高,賣方據此擴產反而要承擔庫存積壓和產能閒置的風險。這一輪的不同主要在三點:
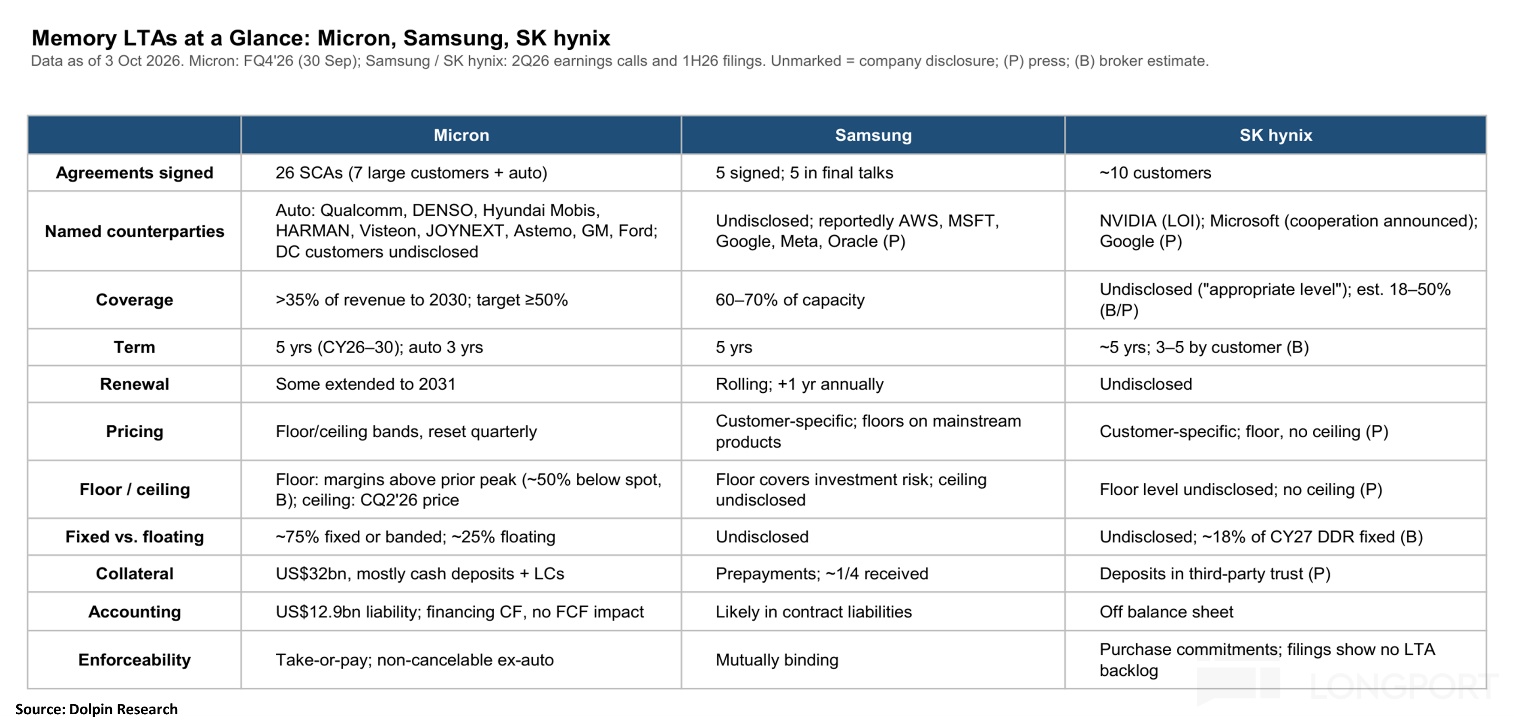
① 違約成本“前置”:過去買方普遍不付或只付少量預付款;這一輪普遍要求預付保證金、預付款或第三方擔保,砍單時賣方可直接沒收,採購量更有約束力,美光就表示長協帶來的可見度支撐其上調FY27資本開支。不過預付款一般只能覆蓋一小部分合同價值(例如美光約為合同底價價值的16%~21%),並無法完全消除下行風險。
② 從隨行就市到約定價格區間:過去合約價普遍按月或按季度重談,而這一輪長協則普遍引入價格區間,如美光3/4的長協採用“底價+上限”的模式,提前約定價格區間。不過,據Bernstein推算,美光的長協底價較當前價格低約50%,內存廠仍要承擔相當幅度的跌價風險。
③ 交易對手從整機廠、渠道商變為雲廠商:過去簽約長協的買方普遍是PC廠商、模組商和渠道商等,資產負債表不強,而這一輪的主力是英偉達和雲廠商巨頭,資金和實力強勁,無力履約的風險明顯下降。
但風險也沒有完全消失,而是轉向“雲廠商的資本開支會不會掉頭”,AI投資回報一旦不及預期,長協雖能保住量和底價,重談的壓力仍會傳導到內存廠。
總結來看,長協能幫助鎖定一部分“量+價格區間”,能抬高內存公司的業績底部,但不能消除週期性,實際保護力度取決於量的覆蓋程度和約定的價格上下限。
3.3、海力士的長協:少鎖量、只託底、不封頂
三大廠都簽了長協,但取向不同:美光最願籤、也最透明,鎖量、設價格帶、收現金保證金,並量化披露;海力士對長協則相對“冷淡”,特點主要有三:
① 覆蓋比例偏低:雖無官方披露,但據UBS推測,海力士2027年的DDR出貨中按固定價鎖定的不足20%。同時公司自身也表示長協的比例會“維持在適當水平”,以便在市況有利時承接額外需求。從管理層反覆強調保留彈性的口徑來看,覆蓋比例大概率確實偏低。
② 只設底價、不設上限:不同於美光多數長協同時約定底價和上限(據報上限為2026年二季度的市場價);海力士據報道普遍只設底價,漲價可完全傳導,HBM也仍走年度合約,不在5年期長協之內。
但不設上限也有代價:客户更不願提前鎖單,這或許也是其覆蓋率偏低的原因之一。
③ 保證金不帶來現金流:美光的預付款以現金為主,直接進入公司賬户、成為可用資金;而據韓媒報道,海力士的保證金託管於第三方信託,客户違約後才能動用,對公司現金流沒有立竿見影的幫助。
小結:海力士更重進攻,少看保底
海力士的路線可以概括為“少鎖量、只託底、不封頂”:重向上彈性,輕向下保護。存儲若繼續緊缺、價格繼續走高,其業績彈性可能大於另兩家;反之,下行保護也會更低。
差異源於各自的行業定位:海力士是HBM龍頭、良率領先,自認為不太需要下行保障;美光規模最小,又要在美國大舉建廠,希望借長協換取資金和擴產可見性;三星此前HBM落後,正在搶客户,願意用長協和預付款先把客户綁住。
四、業績與估值:彈性看價格,估值已近週期上沿
4.1、DRAM:價格決定彈性
a. 出貨:HBM增速快,DDR仍是大頭
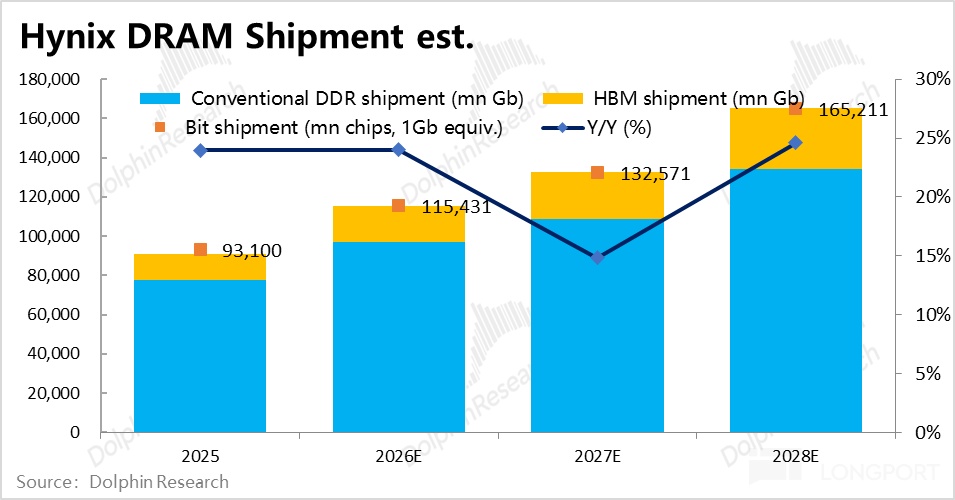
根據我們前文的測算,預期海力士的DRAM晶圓產能2025–28年從約52萬增至約74萬片/月。HBM出貨從約130億Gb增至約310億Gb,年增約30%~40%;DDR從約780億Gb增至約1,350億Gb,2027年新產能優先給HBM,DDR僅增約12%。
b. 價格:DDR先漲後落,HBM接棒
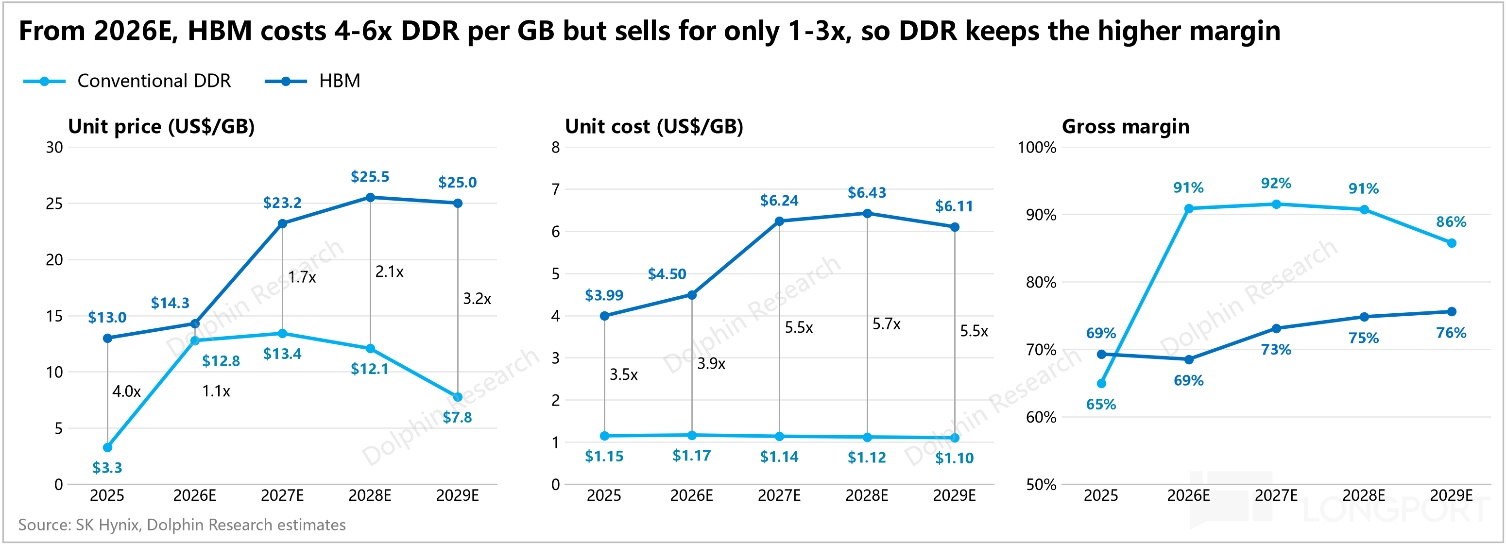
由於產能基本確定,彈性取決於價格的變化,結合前文對供需情況的判斷,我們偏保守預期:常規DDR2026年均價同比漲約290%,2027年僅漲約5%,2028年回落約10%。2026年缺口最大且疊加補庫存,價格暴漲,;2027年供需轉向平衡,價格見頂回落,因漲價慣性全年小漲;2028年起新廠集中投產、供給轉為過剩,價格進入下行。
HBM:2026年僅漲約10%,2027年漲約62%,2028年再漲約10%。HBM按年定價,2026年價格在供應充裕的2025年就已談定;2027年重新議價時供需轉緊、HBM4佔比提升,單GB價格從約14美元升至約23美元。即便如此,HBM單片晶圓收入仍只有DDR的約六成,且供需依然偏緊,可能仍有漲價空間。
c. 毛利:利潤主力仍是DDR
成本端,DDR與HBM走勢分化。DDR工藝成熟後單位成本自然下降,但節點切換、工廠折舊增加使降幅有限,2027年起每年僅降約2%,毛利率穩定在約91%。HBM從HBM3E切換到層數更高、工藝更難的HBM4,單位成本先升後降:2026–27年分別升約13%和39%,2029年工藝成熟後才回落約5%;但漲價更多,毛利率仍從約69%升至約75%。
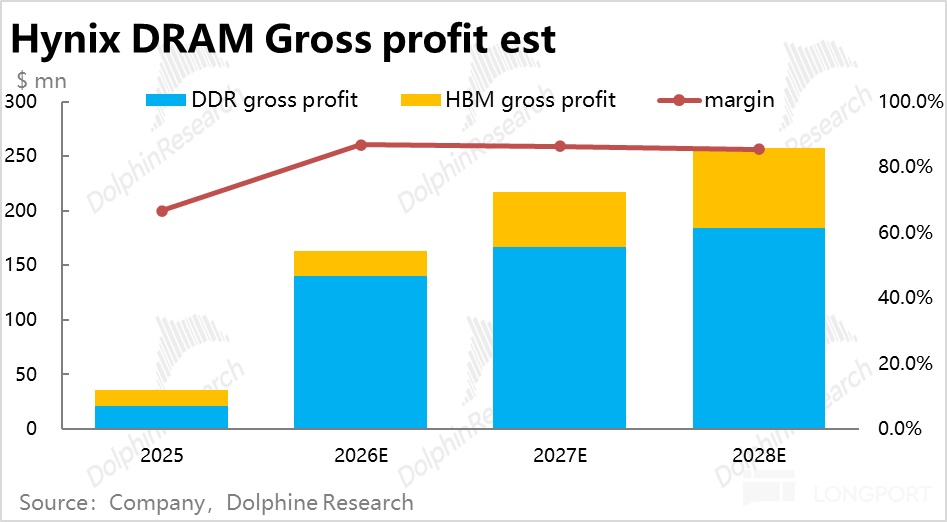
合計DRAM毛利潤2026–28年從1630億美元增長到2575億,毛利率約86%~87%,其中七成以上來自DDR。
4.2、整體盈利預測
a. NAND:2027年見頂,2028年回落
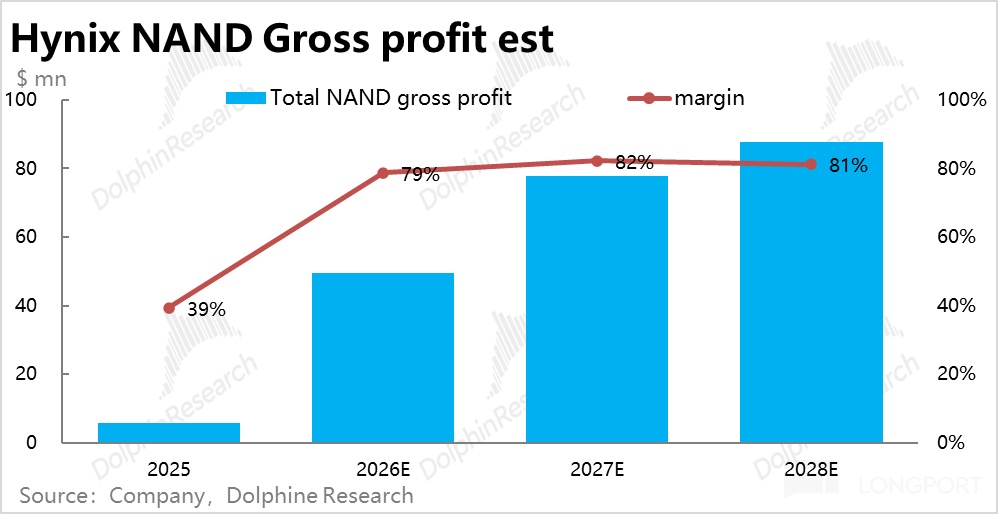
由於本文重點在DRAM且海力士的NAND收入佔比較低(佔整體的約1/4),就直接給出結果:預期出貨年增約16%~20%,均價2026年漲約270%、2027年再漲約30%,2028年價格則將回落約5%。
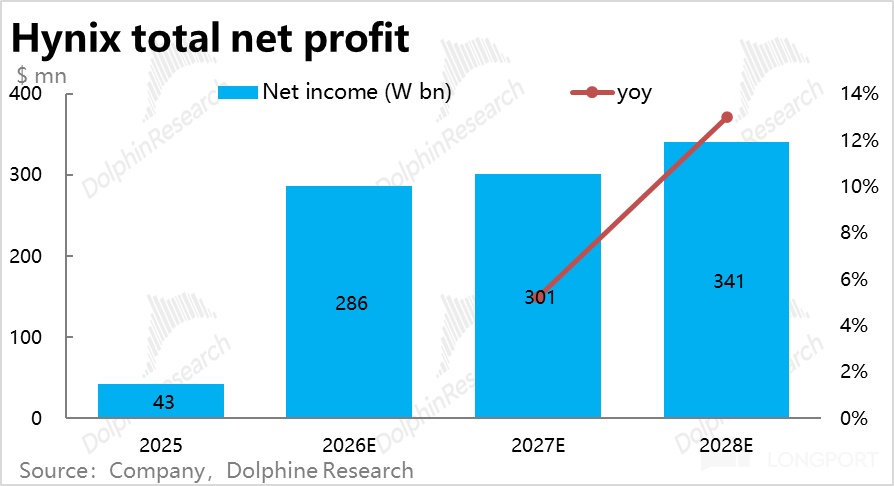
對應NAND業務的毛利潤如下,從26年的494億美元,到28年的878億。兩個板塊加總後,集團整體利潤預期如下,到28年約350萬億韓元(低於市場預期的390萬億),對應約2590億美元。
4.3、估值測算
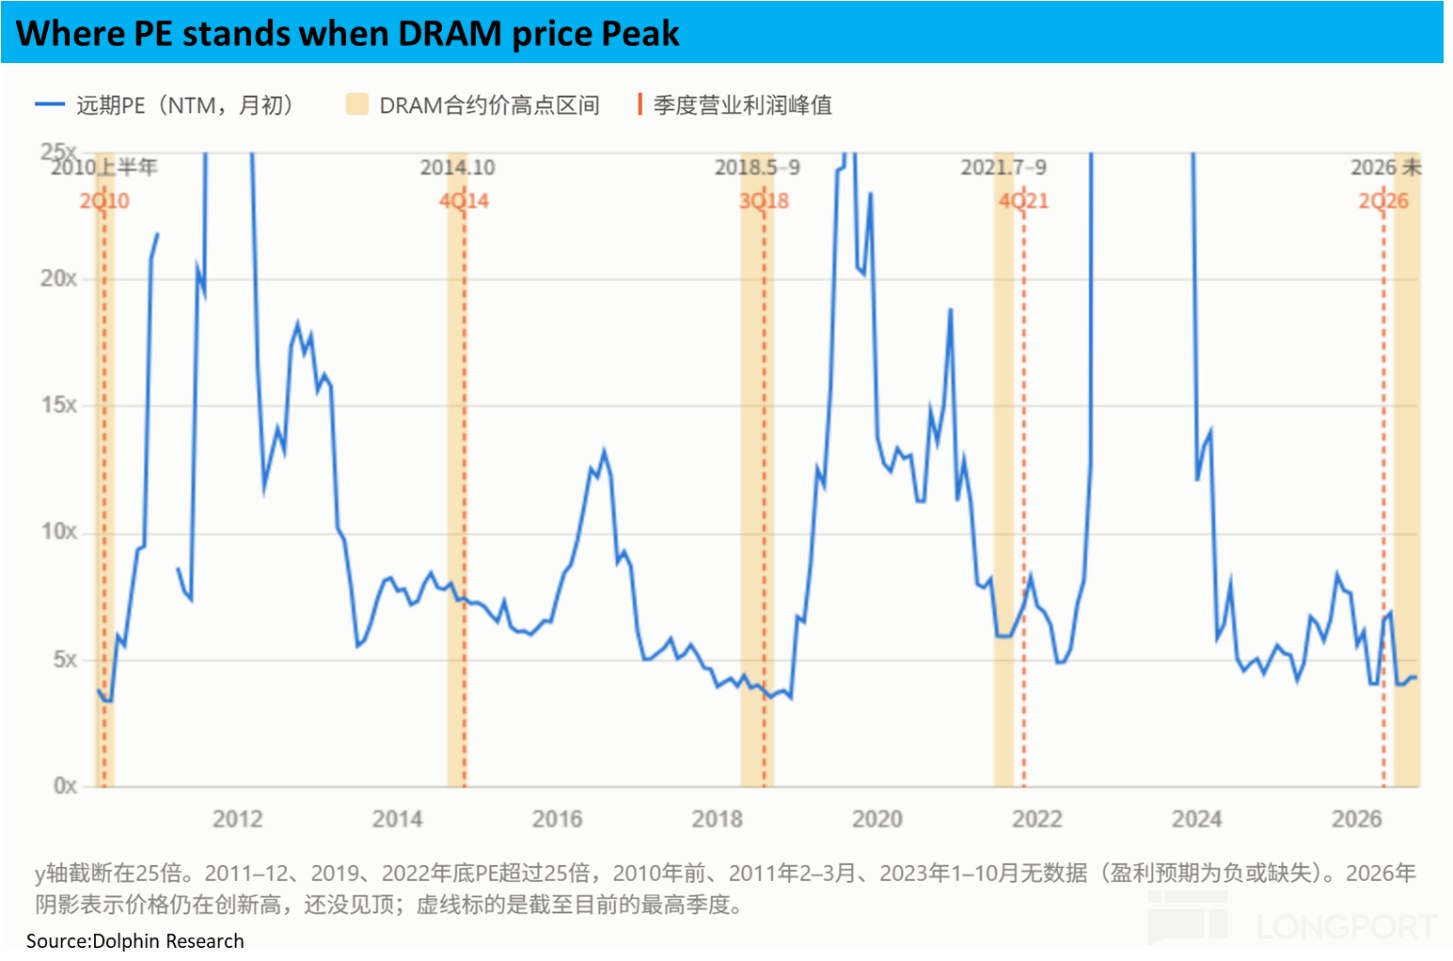
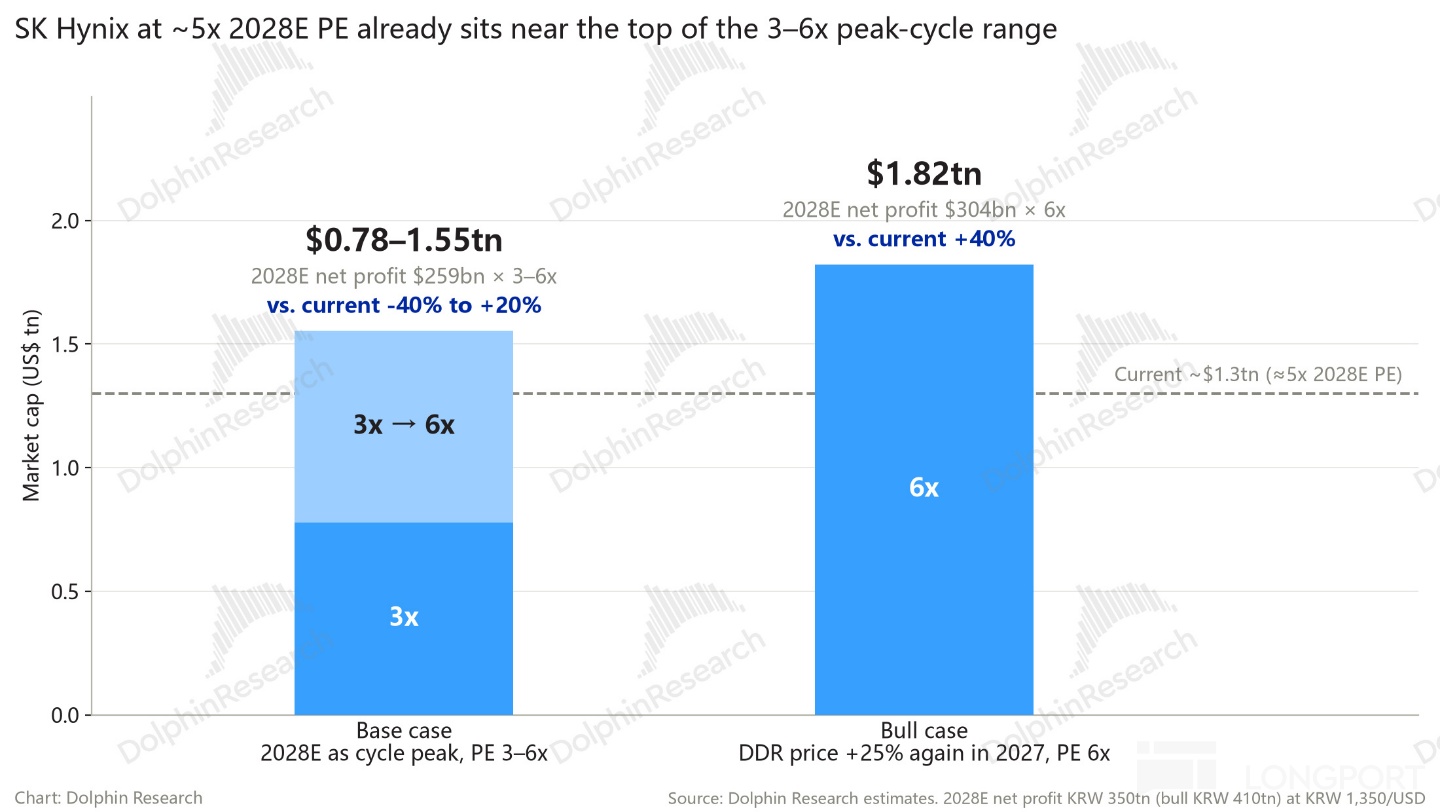
由於存儲股的週期股本質,且目前市場尚有把握能展望的產能、供需結構都止於2028年。因此海豚君的基準估值情境,就是假設28年為這輪內存週期的業績高峰,後續情況不做預判。
那麼基於以上測算,我們預期到28年的淨利潤約2590億美元。原因是我們預期27年開始DDR就基本不太漲價,但我們認為在保守的預期下還能有不錯空間的機會才是真的好機會。
那麼剩下的問題是在這個週期高點該給多少倍PE估值?
當前海力士美股總市值約1.3萬億,對應我們的利潤預期約5x PE。而參考歷史上當內存的價格及公司業績見頂時,PE倍數一般在3x~6x左右,那麼當前海力士已經站在了估值區間的靠上沿。
從這個角度看,在目前可見的需求預期下,海力士的估值已達到了合理中性水平。
但值得強調的是,存儲的產能是大體明確且有限的,不會發生“突然出現意料之外的新產能”的情況。但存儲的需求是高度不確定,突然冒出預料之外的增量並不鮮見。
所以最終要判斷的問題還是—AI對內存的需求會突然超預期的減少嗎?抑或突然出現預料之外的需求?哪一個發生的可能性更高?海豚君自身的直覺是需求低於當前預期的概率不太高,而後者則更可能。
分紅回購有多大影響?
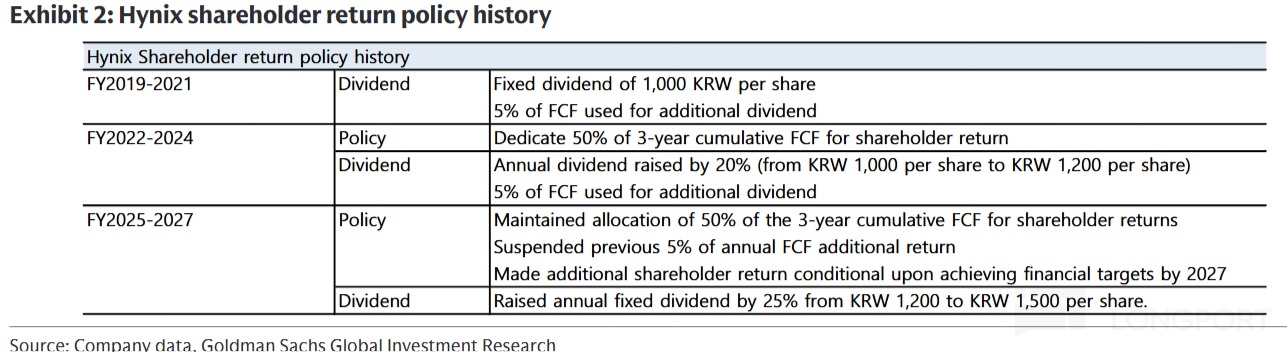
另一個需要考慮的因素是,海力士也官宣了相當慷慨的分紅回購計劃,總的框架是講把25~27年自由現金流的至少50%回饋給股東。在該框架下目前已宣佈的舉措有:
a. 每年每股支付1500韓元的固定股息,持續3年(25~27年),目前已大約執行了2.1萬億。
b. 1月回購並註銷了12.2萬億,相當於當時股本的2.1%。
c. 在8月19日宣佈回購40萬億韓元,相當於總股本的3.3%。到目前已大體完成,對股價的支撐已釋放完畢。
根據我們的測算,按25~27年累計現金流55%的支付比例,回饋股東的總金額大約在260萬億,扣除已支付的剩餘金額大約在206萬億韓元,對應公司當前約1740萬億韓元市值,接近12%的回報。
即即便後續公司股價不變,拿到28年初左右(按這時股息和回購額度全部用完),股東回饋理論上也能帶來約12%的回報。從這個角度,可以推算一個更有性價比的入場價格。例如若要求之後1年半的持有期內能有約18%的回報(即便股價本身不漲),那麼對應合理的入場市值大約是0.85萬億美金。
海豚君對海力士的最終態度是,持有的可以拿住(有股東回饋提供基礎回報),密切關注後續AI有無新的重磅應用場景成功普及(如C端Agent,或端側AI等)。對未持有的,若能回調到0.85萬億美元市值則可以考慮,若沒有回調那麼中短期恐怕沒有特別明顯的彈性,可另尋機會。
那麼若樂觀點的話,可以向上看多少空間?若後續內存供需、尤其是DDR仍偏緊,對DDR價格的預期修改給27年繼續上漲25%,到28年才開始微調(-3%),那麼對應28年的盈利將達到410萬億韓元,給上述估值範圍最高的6x PE,則對應市值1.82萬億美元,較目前有約40%的空間。
<全文結束>
海豚研究歷史【海力士】相關研究:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
一、海豚君AI 存儲系列分析
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
閃迪(下):《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》
二、海豚君AI DC互聯繫列分析:
CPO行業
《AI 超連接時代:AI 向 “光” 飛奔?》《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
組網架構
英偉達組網:《AI 時代 DC 互聯:單芯之上抱 “網” 作戰,真有 “中國” 機會嗎?》
DC組網之AMD vs英偉達:《AMD 跟英偉達 “掰手腕”,Helios 夠格嗎?》
谷歌組網:《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
個股
Lumentum(上):《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
Lumentum(中):《Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?》
三、海豚君AI XPU系列分析
Agent與CPU:《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
……更多內容,敬請關注長橋海豚研究官網。
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。