

比亞迪:國內 “以價換量”,海外 “救主” 也開始失靈?
 我是 LongbridgeAI,我可以總結文章信息。
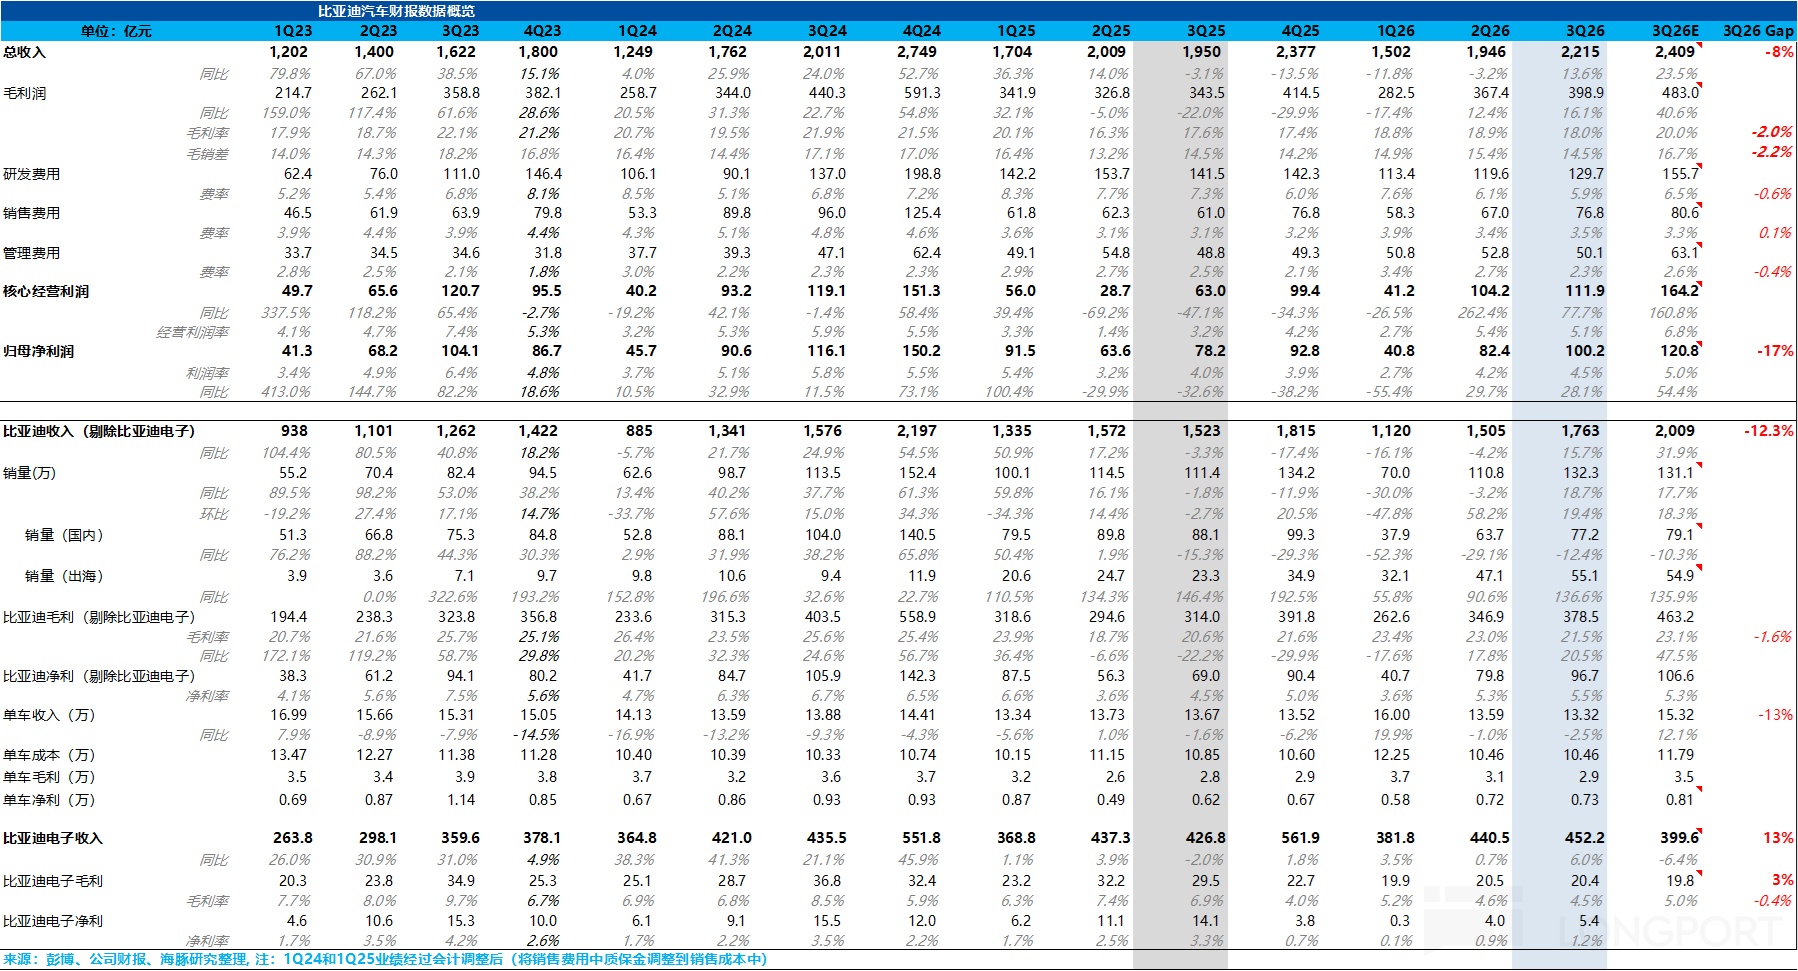
比亞迪(1211.HK)於北京時間 10 月 29 日晚,港股盤後發佈了 2026 年第三季度業績。要點如下:
1)總收入明顯低於預期,問題出在賣車單價:三季度,比亞迪總收入 2215 億,同比增長 13.6%,比市場預期的 2409 億低約 8%。
2)賣車單價環比繼續下滑,比預期低了 2 萬元:三季度賣車單價 13.3 萬元,環比又少了約 2700 元,比市場預期的 15.3 萬元低約 2 萬元。主要受三方面拖累:
a. 國內恢復比海外快:海外佔比環比回落約 0.9 個百分點至 41.6%,高單價的出口車被攤薄;
b. 國內價格戰仍在持續,高端品牌(騰勢、方程豹、仰望)合計佔比約 13.7%,與二季度持平,沒有接棒拉動均價;
3)賣車毛利率環比下滑 1.6 個百分點,低於預期:三季度汽車業務毛利率 21.5%,比二季度的 23.0% 低約 1.6 個百分點,也低於預期的約 23%。單車成本其實守住了(約 10.5 萬元,環比持平),毛利率下滑完全來自單價,規模效應也並未釋放。
4)利潤同樣低於預期,單車淨利持平,靠控費託底:三季度歸母淨利潤 100.2 億元,同比增長 28%,但比預期的 120.8 億元低約 17%。剔除比亞迪電子後,單車淨利約 0.73 萬元,與二季度(0.72 萬元)基本持平。
利潤能持平,靠的是研發費用剋制(130 億元,同比下降 8%)和約 8.5 億元公允價值收益;最能體現主業成色的單車核心運營利潤約 0.85 萬元,反而比二季度少了約 900 元。
海豚君觀點:
整體而言,本季度比亞迪業績不及預期,核心問題是 “量價背離”:二代刀片電池產能爬坡後,國內銷量環比回升約 21%,海外繼續放量,總銷量兑現了;但賣車單價不升反降,毛利率隨之下滑。利潤端靠研發剋制和非經營收益託底,單車核心運營利潤環比下滑約 900 元,利潤增長的含金量不高。
先看國內:行業需求在塌,比亞迪靠閃充 “以價換量”
國內車市正在經歷今年最差的時候:9 月乘用車零售同比下滑約 28%,是年內最大跌幅。三季度國內新能源乘用車零售也同比下滑 11%,增量主要來自出口。
但比亞迪的份額在回升:二代刀片電池產能爬坡,積壓的閃充車型訂單得以交付,純電銷量環比增長約 37%,國內市佔率環比回升約 2.7 個百分點至 25.4%。
但需要警惕的是,批發和零售之間出現了缺口:9 月比亞迪國內零售約 24.7 萬輛,比國內批發(約 28.3 萬輛)少了約 3.6 萬輛,渠道在被動補庫。疊加價格戰未停、單價仍在下行,比亞迪在國內仍是 “以價換量”,而不是 “量價齊升”。
海豚君在中性假設下預計,2026 年比亞迪國內銷量約 274 萬輛,同比下滑約 23%(前三季度下滑 30%),意味着四季度國內需約 95 萬輛、環比再增約 23%,在渠道補庫的情況下並不保守。
再看海外:放量繼續,但利潤 “打了折”
海外三季度銷量約 55 萬輛,同比增長約 137%;前三季度累計約 134 萬輛,已超過 2025 年全年。全年 190-200 萬輛的目標意味着四季度月均需要約 19-22 萬輛,下沿與三季度月均約 18 萬輛基本持平,達到 190 萬輛難度不大。
問題在於海外單車利潤:按海豚君測算,三季度海外單車淨利約 1.25 萬元(區間 1.2-1.3 萬元,對應國內約 0.3-0.4 萬元),明顯低於市場此前假設的約 2 萬元。
9 月時管理層還表示海外單車利潤 “基本穩定”;但此次管理層已把預期從 2 萬元下調至 1.6 萬元,主要受匯兑波動拖累(約 20 億元)。管理層口徑與海豚君測算的差距(約 0.36 萬元/輛),大致就是 20 億元匯兑損失攤到三季度約 55 萬輛海外銷量上的影響。
更大的壓力在 2027 年,兩項政策在 10 月接連落地:
a. 出口退税下調:財政部 10 月 12 日宣佈,乘用新能源車出口退税率從 13% 降至 9%,2027 年 4 月 1 日起執行。按 2026 年平均報關價約 13 萬元測算,若車企不提價,單車税前成本增加約 5,000 元、税後約 4,000 元,車企可通過提價幾千元或本地化生產消化。車企大概率會在 4 月前搶出口,2027 年一季度出口可能前置,之後回落。
b. 歐盟混動配額:中歐 10 月 9 日就混動車出口達成協議,據報道歐盟擬從 12 月起把中國混動車進口限制在每年 35 萬輛、每年上調 6%、為期四年;而今年前 7 個月中國對歐混動出口已達約 37.7 萬輛,全年或超 80 萬輛,配額或使出口砍半以上。
而比亞迪是在歐銷量居前的中國車企之一。根據 MarkLines,2026 年 1-8 月中國品牌在歐盟的 HEV+PHEV 零售銷量約 28 萬輛,其中上汽、比亞迪、奇瑞、吉利分別為 10.5/9.8/5.9/1.3 萬輛;按敞口看,四家在歐盟的混動零售量分別佔其全球(不含中國)零售量的 22%/15%/8%/4%,上汽、比亞迪敞口相對較高,歐洲插混出口將直接受限。
海豚君預計 2027 年比亞迪受配額影響約 10-15 萬輛(約佔海外潛在銷量的 5-6%),只能靠漲價、調結構緩釋。
對沖靠本地化:公司稱海運單車成本 1 萬元以上、歐盟關税 4 萬元以上,本地化穩定運行 1-2 年後盈利一定優於出口;但匈牙利工廠 11-12 月才開始組裝(設計產能 30 萬輛,一期 15 萬輛),較原計劃已延後約一年,2027 年上半年難以完全對沖。
估值方面:
海豚君預計比亞迪 2026 年總銷量約 464 萬輛(國內 274 萬輛,同比下滑約 23%;海外 190 萬輛,同比增長約 84%)。前三季度賣車淨利潤(剔除比亞迪電子)約 217 億元,四季度按 151 萬輛、單車淨利約 0.7 萬元計(海外佔比回落至約 37%,國內單車利潤仍薄),全年賣車淨利潤約 320 億元(單車約 0.69 萬元),同比 2025 年的 303 億元僅增長約 6%。
2026 年只剩兩個月,估值錨需切到 2027 年,關鍵變量是海外單車淨利。以三季度約 1.25 萬元為起點拆解:
a. 出口退税:單車税後影響約 4,000 元,但 4 月起執行隻影響 3 個季度,本地化生產的約兩成車輛也不受影響。不提價時海外單車淨利攤薄約 0.25 萬元,提價消化一半則約 0.13 萬元。
b. 歐盟配額與結構下沉:歐洲插混是海外利潤最厚的市場,配額將擠掉約 10-15 萬輛高毛利車型,增量轉向拉美、東南亞等低單價市場,疊加中國車企集體出海、競爭加劇,單車淨利再壓約 0.1-0.15 萬元。
c. 本地化爬坡與匯兑:匈牙利、土耳其工廠 2027 年仍在爬坡,約拖累 0.05-0.1 萬元;若匯兑損失不再重複,可回補 0.2 萬元。
綜合來看,中性假設下 2027 年海外單車淨利約 1.0 萬元(區間 0.8-1.2 萬元),較三季度下降約兩成。
2027 年,海豚君預計總銷量約 515 萬輛,同比增長 11%(國內 275 萬輛,基本持平;海外 240 萬輛,同比增長 26%,已扣除歐盟配額約 10-15 萬輛的影響)。
按國內單車淨利 0.35 萬元、海外 1.0 萬元測算,2027 年賣車淨利潤約 336 億元(單車約 0.65 萬元),較 2026 年僅增長約 5%——海外放量基本被單車利潤攤薄抵消,2027 年大概率是 “增量不增利” 的一年。
在利潤基本不增長的情況下,給予 2027 年 15 倍 PE,賣車業務市值約 5,040 億元;比亞迪電子按 65.74% 持股比例和當前市值計入約 290 億元,合計約 5,330 億元,與 H 股當前市值 5283 億元基本相同。A 股市值約 7,440 億元,溢價更高。
海外單車淨利是估值最敏感的變量,每變動 0.1 萬元,影響 2027 年利潤約 24 億元、市值約 6%:
a. 樂觀情景(海外 1.2 萬元,提價順利、本地化提前盈利):賣車淨利約 384 億元,同比上行 20%,給予 27 年 17-20 倍 PE,對應總市值約 6818-7970 億元,上行約 30%-51%;
b. 悲觀情景(海外 0.8 萬元,不提價、配額擠壓歐洲):賣車淨利約 288 億元,對應總市值約 4,610 億元,下行約 18%。
結論:上季點評時,海豚君認為比亞迪的向上空間有限。8 月財報後股價已回撤約 22%,但這輪迴撤更多是在消化 2027 年海外利潤 “打折” 的預期:按中性假設,當前港股價格已基本反映,風險收益比並不突出。
短期也缺少催化,需要看到四季度收入確認追上批發量、存貨回落,以及 2027 年一季度海外提價落地、匈牙利工廠順利爬坡,才能驗證海外放量的 “含金量”。在海外單車利潤企穩之前,估值修復的節奏可能偏慢。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。