

Unity(纪要):指引 Q4 Vector 环比增速 23%
以下为海豚君整理的 $Unity Software(U.US) FY26 Q3 的财报电话会纪要,财报解读可参考《Unity:Vector 狂飙,广告故事开始 “数钱”》
一、财报核心信息回顾
1. 现金与资本配置:三季度自由现金流创纪录的 2.2 亿美元,期末现金 26.5 亿美元。11 月 15 日到期的可转债将用现金偿还;现金为产品投入、潜在并购和股东回报提供灵活度,未公布具体回购或分红方案。
2. 四季度指引
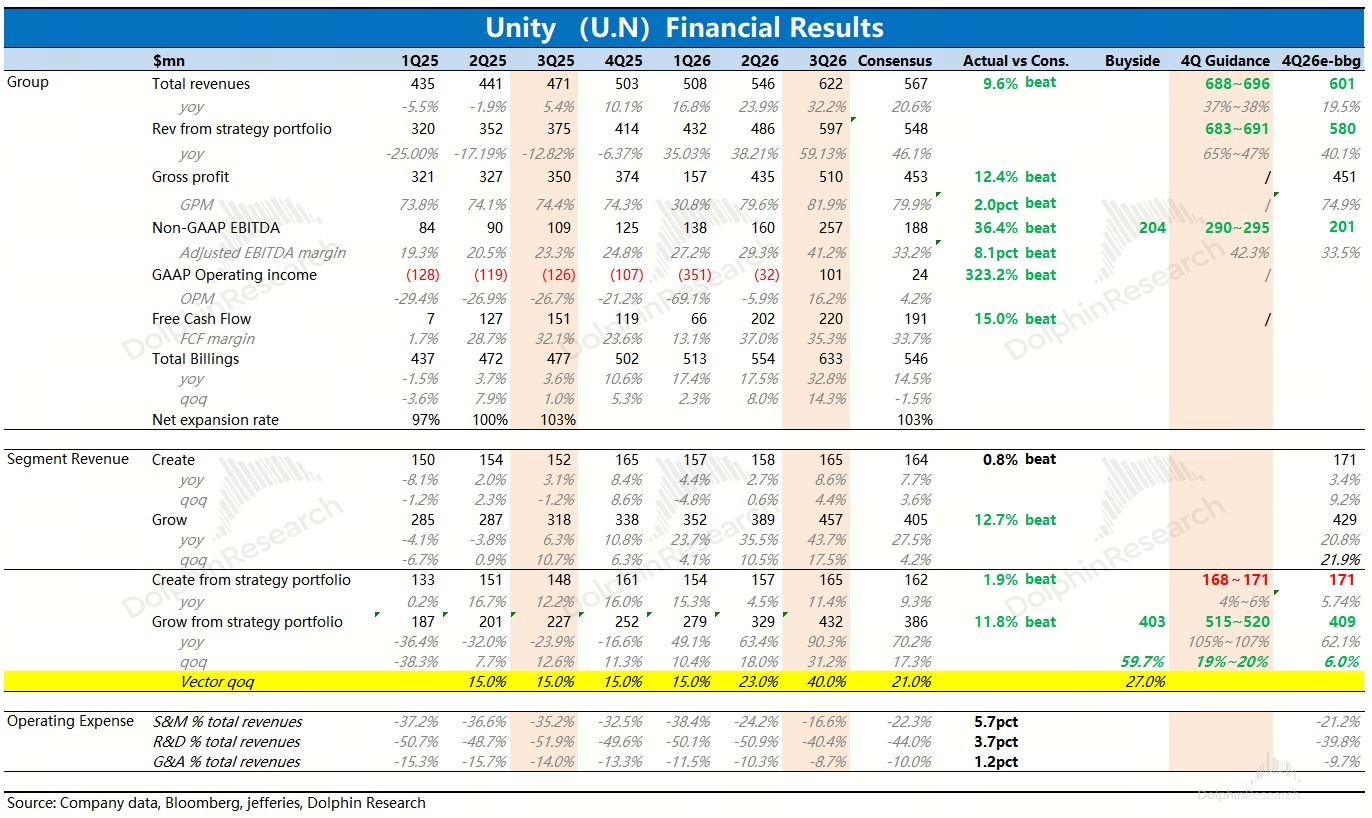
a. 收入:战略收入 6.83 亿–6.91 亿美元,同比增 65%–67%,将是连续第 7 个季度增速加快。
b. 分部:战略 Grow 同比增 105%–107%,其中 Vector 环比增 21%–23%;战略 Create 同比增 4%–6%。
c. 利润:调整后 EBITDA 2.9 亿–2.95 亿美元,同比增 132%–136%,利润率 42%,环比再扩约 100bp。
d. 非战略收入:非战略 Grow 收入四季度 500 万美元,2027 年归零。
3. 净利润建模假设
a. 摊销:四季度降至 5,000 万美元(三季度为 7,700 万美元),2027 年进一步降至每季 1,500 万美元。
b. 股权激励与税率:2027 年股权激励费用每季约 7,500 万美元,有效税率 5%–10%;预计摊销与股权激励占收入比例继续下降,经营杠杆继续提升。
c. Create 长期增速:2026 全年战略 Create 预计增 9%,此后年增速维持相近水平,主要靠 ARPU 提升。
4. 本季盈利归因
a. 首度 GAAP 盈利:净利润 1.22 亿美元、净利率 20%,为上市后首次;公司称这带来纳入主要股指的潜在资格、更广的机构投资者基础与评级上调空间。
b. EBITDA:调整后 EBITDA 2.57 亿美元,利润率 41%,同比提升 1,800bp。
c. 毛利与费用:调整后毛利率环比提升 200bp,主要来自计入营业成本的云成本杠杆;调整后研发、销售、管理费用金额均环比持平或下降。
d. 销售费用:环比减少 2,200 万美元,降至收入的 12%,主要因上半年出售 Supersonic。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 业绩总览:战略收入同比增 59%、调整后 EBITDA 同比增 134%,四季度收入增速与利润率预计继续同比提速。
a. 收入结构:战略收入 5.97 亿美元;战略 Grow 4.32 亿美元、同比增 90%,占总收入 69%;战略 Create 1.65 亿美元、同比增 11%,由 ARPU 增长与中国区带动。
b. 规模:每月近 30 亿人玩 Unity 制作的游戏。
2. Vector:飞轮的核心,三季度收入同比增 126%、环比增 40%,是 20% 环比指引的两倍。
a. 三大支柱:自学习 AI 模型持续优化、以客户为中心的新产品(如 Day 28 优化器)、独有的高质量数据;本季还受益于基础设施效率的大幅提升。
b. 增长来源:主要来自安装量与玩家价值提升,而非 take rate 变化;增长横跨客户、操作系统、投放类型与地区。
c. 广告主:Vector 广告主账户数环比增 27%。
3. 创作端 AI:向编码 Agent 开放并提供命令行接口,把创作平台变成可完全编程的 Agent 自动化目标。
a. 模型中立:客户可避免供应商锁定、持续优化 token 支出。
b. 使用量:过去一个季度编码 Agent 在平台上的使用量急升,Unity 整体 DAU 自 8 月初以来增长 25%。
4. Spark:与 Google 合作推出无代码创作平台 Spark,做大创作者漏斗。
a. 定位:10 月初发布,面向无编程经验创作者的浏览器端协作创作平台,直接接入 Asset Store 的艺术家内容。
b. 节奏:今年内进入封闭测试,2027 年全面上线,预计在未来几年对平台收入产生有意义的影响。
c. 分发:为 Google 轻量创作产品的用户提供升级路径,并有望触达 Google 消费级产品的数十亿用户。
d. 变现:尚未公布定价,计划组合免费增值与付费订阅、按用量收费和广告,带动 Create 与 Grow 的下游收入。
2.2 Q&A 问答
Q:Vector 环比增 40%、接近上季指引的两倍,是否有单一重大突破?展望 2027 年,增长的持续性如何?
A:没有单一"突破",靠产品、数据、模型三大支柱共同推动;并非每季都有 40%。 Vector 本质是 AI 预测引擎:更准地预测哪些用户会喜欢哪款游戏、更准地给这些用户估值,再匹配给对应游戏的发行商。
一个典型季度会有大量产品增强(Day 28 只是其一),后续产品需求旺盛、路线图很长;Runtime 是持续获取更高质量数据的一部分;模型每天都在优化与重训,同时纳入产品改动与数据变化的影响。
Vector 上线才 7 个季度,仍处早期,公司对后续健康增长有信心。业务形态是稳定增长叠加不定期的阶跃式提升,阶跃一定会来但时点难料。底层驱动是手游广告市场至少 400 亿美元,且保持双位数增长。Unity 不是广告网络而是创作平台,游戏供给越多,发现需求越强。
Q:Runtime 数据能否帮助开发者留存与变现存量玩家?这一机会相对用户获取(UA)有多大,需要哪些投入?
A:Runtime 是帮发行商提升 LTV 的独有优势,也是长期护城河。 行业多讨论"给定 LTV 能花多少钱买量",而发行商 99% 的时间在想如何提升参与度与 LTV——变现是参与度的下游结果,LTV 提高后客户买量也会花得更多。
游戏建在 Unity 上并连接 Runtime,可实时、规模化地向发行商反馈玩家行为:厌倦什么、对什么感兴趣、愿意花多少。Runtime 不是只看覆盖率的静态机会,公司对玩家行为的理解会随时间深化。
新建项目的 Runtime 授权率仍在 90% 以上,Vector 前 1,000 大投放客户中 30% 已共享 Runtime 数据,该比例预计继续提升。未具体说明需要哪些投入。
Q:Vector 增长主要来自投放量与回报而非 take rate,如何看待这两类驱动?take rate 未来有无上行空间?
A:公司不考虑、也不管理 take rate,它不是经营杠杆。 目标是最大化玩家价值、为客户带来更多安装量;未正面回应 take rate 是否有上行空间。
Q:与 Google 合作推出 Spark,是否与"前沿模型会让传统游戏引擎失去必要性"的叙事相悖?Unity 能做什么原生工具做不到的?
A:Spark 刻意不做超休闲端,定位做高质量作品并接入 Unity 生态。 Unity 的根基是专业开发者,做的是可分发到任何平台的高质量游戏;20 年积累了对高质量游戏如何构建的理解,加上 Runtime 对游戏表现的持续反馈,这是独有资产。
目标不是让人做出只玩 10–30 秒就分享给朋友的小东西,管理层称并非贬低这类产品,只是不是 Unity 的方向。
Spark 是无代码、浏览器端、协作式平台,服务不擅长编程的美术、关卡设计等创意人才。开放编码 Agent 与 Spark 都服务于做大创作者漏斗顶端这一核心战略,借重大合作获取分发,有望让数百万新用户创作并分发作品;公司称未见其他玩家在做同样的事。
Q:本季 Vector 超指引幅度很大,指引思路是否改变,还是本季属于偶发?
A:指引方法不变,三季度是一次未预见的阶跃式增长。 自现任管理层到任以来指引方法一直一致:每季会综合 run rate、季节性、预期的模型增强与产品发布给出指引;有些季度会出现无法预见的阶跃,超指引幅度就会很大。公司将继续按当时所见给指引,未预测到的性能提升会体现为大幅超出指引。
Q:过去两个月 AI 在游戏领域出现拐点,相比一两年前,能力上发生了什么变化?
A:模型、Harness 与算力质量都在提升,目前效果最显著的是编码 Agent。 开发者也在学习如何构建更好的 Harness 以充分发挥模型能力;公司对此并不意外,认为所有触及 AI 的环节效能都会持续提升。
Q:AI 拐点会先体现在财务的哪部分——Create,还是因潜在广告主增加而体现在 Grow?
A:管理层认为 AI 会驱动全部业务,而非只体现在单一板块。 更多创作者做出更多更好的游戏,发现需求加剧,推动广告业务;同时作为完整创作平台,Unity 可提供 Agent 化的产品增强,结合 Runtime 与 Vector 帮助发行商个性化玩家体验、提升参与度与变现。
管理层认为 AI 将催生全新的游戏体验,并提示初期会有波动:开发者适应新工具、公司完善工具都需要时间,也会对开发者群体造成一定冲击,但长期将推动游戏市场显著增长;公司已看到这些影响的初步迹象。未拆分 Create 与 Grow 的受益先后。
Q:在本季的成功之后,对后续季度的可预见性和能见度如何?
A:对持续性有信心;四季度 Vector 环比指引上调至 21%–23%。 管理层称每天都能看到团队正在执行的路线图。 上季指引 20%、实际 40%,此次把指引上限提到 23%,因为规模越大,基于产品增强的模型优化越高效,基础设施利用也更高效,"成功带来成功"。
CFO 补充:本季 Vector 新广告主环比增 27%(单季环比而非同比),而本季 90% 的增长来自存量广告主,新广告主刚开始测试和投放,验证回报后会加大投入,是后续增长的顺风。
Q:能否透露在研产品的细节,它们如何支撑 Vector 在 2027 年及以后的高增长?
A:未透露具体在研产品,理由是竞争考虑、需先与客户沟通,且锚定单个产品意义不大。 一个季度通常有 6–10 项重大产品改动;上线约一个季度的 Day 28 被视为规模化玩家的"基本配置",类似影响力的基础性改动还有很长清单。
管理层希望投资者关注飞轮与两端(买量与 LTV)的优化能力,以及与 30 亿玩家连接、持续加深对玩家行为理解的长期价值,而非单个产品。
Q:Spark 与 Google 合作的单位经济性如何,尤其是算力成本?规模化后对增量利润率意味着什么?
A:尚未公布定价,将以免费增值起步,叠加订阅、按用量收费与广告。 设想是免费开始创作并有每日额度,到某个节点再付费;各项杠杆会在测试期按创作所需算力调整。未给出增量利润率的量化口径。
CFO 补充两个变现杠杆:其一,每个 prompt 都可用于训练和微调模型以降低 token 成本;其二,Asset Store 是同类最大,自有资产被用于创作消耗时利润 100% 留存,可用于按用量收费或推动免费用户升级订阅,艺术家资产售出也带来增量利润。
广告位于聚合生态之外,为 Unity 开辟自有自营广告库存,公司视之为全新的机会。
Q:从封闭测试走向 2027 年更大范围发布,分发层面需要消除哪些摩擦?
A:跨平台分发正是 Unity 存在的初衷,一次构建即可发布到 25 个以上平台。 管理层称 Unity 是全球唯一能一次构建、再无缝且高性能地分发到主机、高端与低端手机、Web 等平台的引擎,这是其核心价值主张,许多对手难以达到同等质量。
此外,与 Google 的合作并非独家,Spark 未来会在更多渠道分发。
Q:DAU 增长 25% 与新广告主增长 27% 是否相关?新创作者开启变现的倾向如何?
A:两组数字相互独立;Agent 化创作让 Vector 等服务在创建时即自动接入。 过去开发者要下载 Unity、学习,再去搜索广告网络、下载 SDK 与文档并集成;新模式下通过命令行接口用 Agent 建游戏,Unity 各项服务(包括 Vector)在创建的那一刻就已接入,省去全部摩擦。
由于提供完整平台与服务,在创作第一刻就完成集成,对创作者和 Unity 都有巨大价值。公司称这一动态已在业务中显现,并会更加强化;未给出新创作者变现转化的量化数据。
Q:Spark 带来更多创作者后,Asset Store 如何平衡内容质量与数量?
A:以人类艺术家资产对冲 AI 美术同质化,帮助创作者做出更有吸引力的作品。 公司重视尊重并强化游戏创作中的人的因素。
管理层称市场对 AI 生成美术存在明显反感,模型给出的是"中位数"式的同质化结果,据其所知尚无明显依赖此类美术的成功游戏。Asset Store 是同类最大资源库,将像融入现有生态一样深度集成进 Spark。
Q:供给是否足以维持高增长?无代码游戏当前对供给有无影响,Spark 明年会带来什么?
A:30 亿是月度玩家数而非广告库存;创作者 DAU 自 8 月以来增 25%。 8 月正是向编码 Agent 开放平台的时间点;创作者数量、平台使用强度与增长均向上,预计该动态会加速。
Spark 有望引入潜在数百万新创作者;长期可同时服务专业开发者,以及规模是专业创作者 10–30 倍的新创作者群体,后者会创作不同类型的作品、形成更大的市场。
Q:自有自营广告库存对获取其他第三方供给意味着什么?
A:未回应这一问,管理层只回答了前一问的供给规模部分。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁5,461字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文