
2026.10.29 (美東) 盤後
G
gedebe
精選

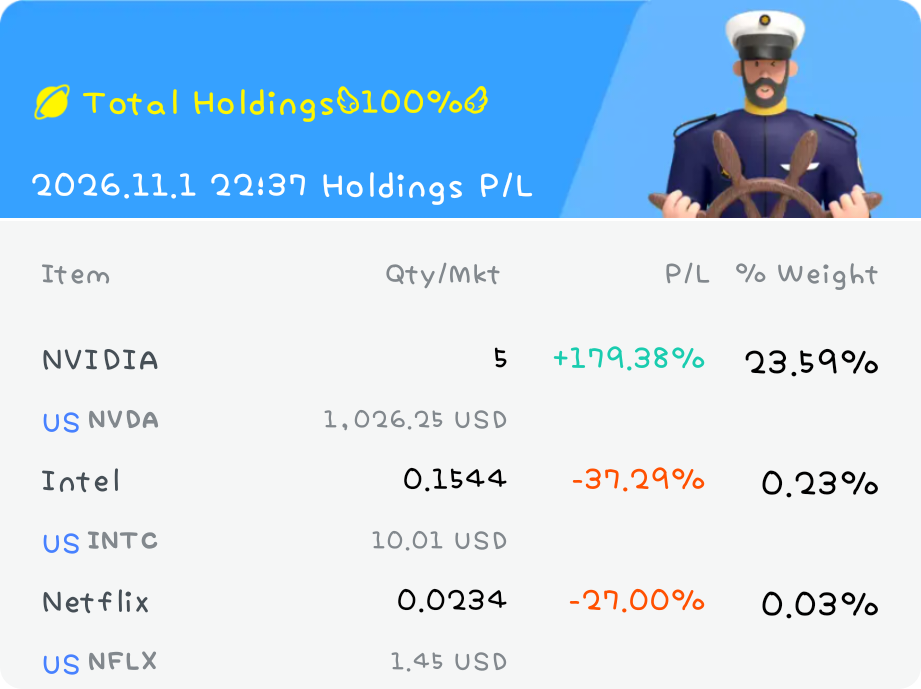
$英特爾(INTC.US)

背景:英特爾真的讓我失望了。儘管人們對其重新崛起成為科技巨頭、特別是在芯片代工領域抱有厚望,但其代工業務在第三季度繼續虧損 19 億美元。英特爾 CEO 可以歸咎於原材料短缺和 PC CPU 需求疲軟導致收入不足,但房間裏的大象(核心問題)仍然是代工業務的虧損。在它吸引更多客户從其晶圓廠製造芯片之前,英特爾將繼續虧損。其他如原材料和 CPU 需求下降的問題可能是週期性的,這些問題是可以解決的。

我的交易:賣出英特爾

要點:該公司股價已被拖入自 1974 年以來最嚴重的跌幅,達 29%。Lip Bu Tan,請振作起來,否則你將面臨與 Pat Gelsinger 相同的命運。$英偉達(NVDA.US)$奈飛(NFLX.US)
图片 1,共 1 张
D
Dolphin Research

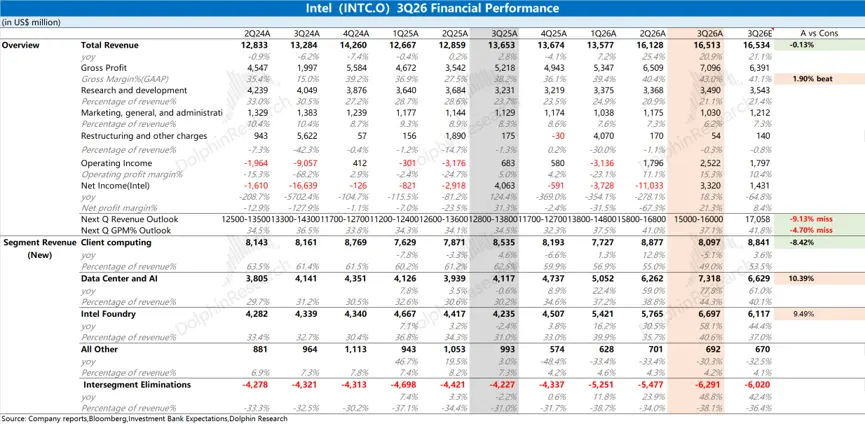
英特爾 3Q26 火線速讀:本季度業績整體符合預期,關鍵是下季度指引 “崩了”。

對於下季度,公司給出的收入指引為 150-160 億美元,環比下滑 3-9%,遠低於市場預期(170 億);毛利率指引僅為 37%,環比下降 6pct,同樣低於市場預期(41.8%)。

公司管理層給出的解釋:①以色列 Fab 28 事故影響 Q4 收入約 3 億美元(10nm 服務器產品)、毛利率約 2%。以色列的 Kiryat Gat 工廠在 10 月發生爆炸造成兩人死亡,工廠停產約兩週;②PC“斷崖” 式下跌,預計客户端 CPU 在 Q4 環比下滑 20% 以上。

上季度公司還給出的是大超預期(beat 20 億)的表現,本季度公司非但沒能給出超預期的業績,甚至給出了環比下滑的 “拉跨” 指引,這是相當失望的。

財報後的大跌,最直接的是對 “指引不及預期” 的回應。而其背後反映的是,市場對於英特爾原有期待的落空(數據中心持續放量,PC 端穩住)。

從下季度指引來看,PC 的這隻腳已經 “崩了”(環比下滑 20%+),主要受到:a) 存儲漲價以及內存產能優先轉向 HBM;b)需求太弱,渠道進一步去庫存。更進一步來想,PC 需求這麼差,英特爾 PC 端的 CPU 漲價能不能漲得動。後續只能關注於服務器 CPU 及對外代工能否進展超預期,來挽回市場期待。更多詳細信息,歡迎關注海豚君後續內容。$英特爾(INTC.US)

图片 1,共 1 张
T
TheInvestingIguana

芯片管制、波音交易與台灣軍售案,所有線索都指向同一場會議。以下是來自新加坡的解讀。

2026 年 9 月 22 日,下午

播客

大家都在關注特朗普和習在 9 月 24 日能否相處融洽。而我在關注另一個問題:如果房間裏的人甚至都沒有提到它們,那些處於芯片產業鏈上游的設備製造商們會發生什麼。

數據概覽

出口管制一直是今年每一輪談判中的癥結所在,目前的基準預期是該領域不會有任何變化。這是一個枯燥但合理的預期,並非意外。AEM Holdings(愛德萬測試)並未出現在任何出口管制清單上,但其 2026 年上半年營收同比增長 30% 至 2.472 億新元,這得益於對 AI 和高性能計算的需求,這種訂單簿會在其客户面臨的規則發生變化時產生波動。UMS Holdings 同樣不在管制清單上,但處於相同的設備供應鏈中,其 2026 年第一季度營收同比增長 20% 至 6940 萬新元,淨利潤增長 43% 至 1400 萬新元。ST Engineering(新科工程)通過其商業航空航天部門與另一條波音故事線相鄰,該部門 2026 年上半年營收為 26.9 億新元,同比增長 15%,主要受發動機維護、維修和大修(MRO)需求增長的推動。

個人見解

我認為這場會議在週四不會帶來任何實質性的改變,而這正是為什麼要在會議發生之前而非之後點名這些公司的原因。AEM 和 UMS 並沒有出現在任何制裁名單上,但它們生活在一層管制措施之下的供應鏈中,這與大多數人在檢查投資組合是否包含 “芯片股” 時所尋找的風險敞口是不同類型的。ST Engineering 是一個更緩慢、更穩健的故事,運行在完全不同的時間線上,它與有多少架飛機在飛行有關,而不是與某一天在一個房間裏説了什麼有關。這裏沒有任何跡象表明需要在週四之前重新調整倉位。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
CHIP CONTROLS & E BOEING CONVERGE ON ONE MEETING 22 SEPTEMBER 2026 CHIP EQUIPMEN