2026.10.21 (美東) 盤後
A
AetherCore

$特斯拉兩倍做多 ETF(TSLL.US)

背景:

Tesla 的劇烈波動引起了我的注意。TSLA 在最新交易中上漲 5.2%,而 TSLL 則上漲了約 10%。部分興奮情緒來自巴克萊銀行的評級上調,以及關於特斯拉與 SpaceX 可能合併的猜測。

我能理解市場為何感到興奮,但我對這類故事持謹慎態度。在沒有任何確認之前,潛在的交易可能會產生大量動能,我不想將強勁的反彈誤認為是長期投資論點得到改善的證據。

我的交易:

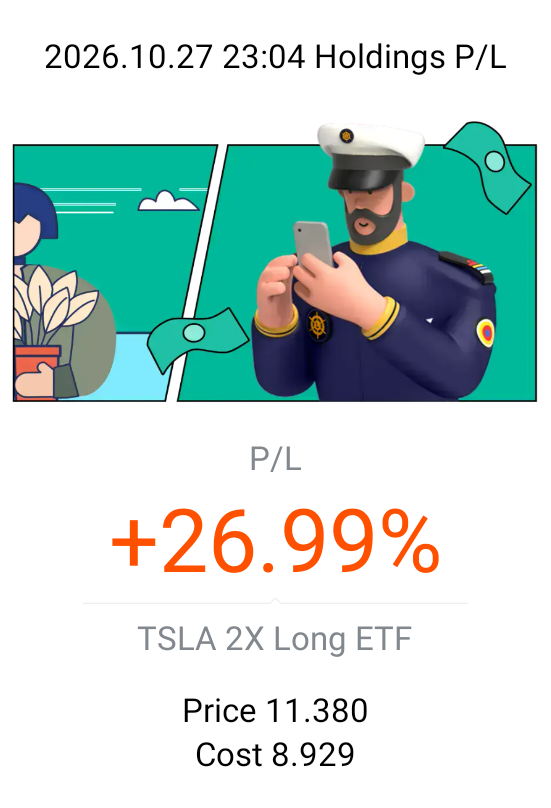
我持有 TSLL 以獲取對 Tesla 的槓桿敞口,深知其波動幅度可能遠大於 TSLA。雖然反彈感覺良好,但情緒可能同樣迅速逆轉。

我希望專注於我的投資論點,而不是讓一則頭條新聞左右我的信心。

要點:

對於 TSLL 而言,看對 Tesla 的長期潛力是不夠的。股價的路徑很重要,因為每日槓桿會放大收益和虧損。

我正在學習將興奮感與證據區分開來。
图片 1,共 1 张
C
Captain's Watch

💾 內存收益挑戰 — 選出贏家,贏取現金獎勵!

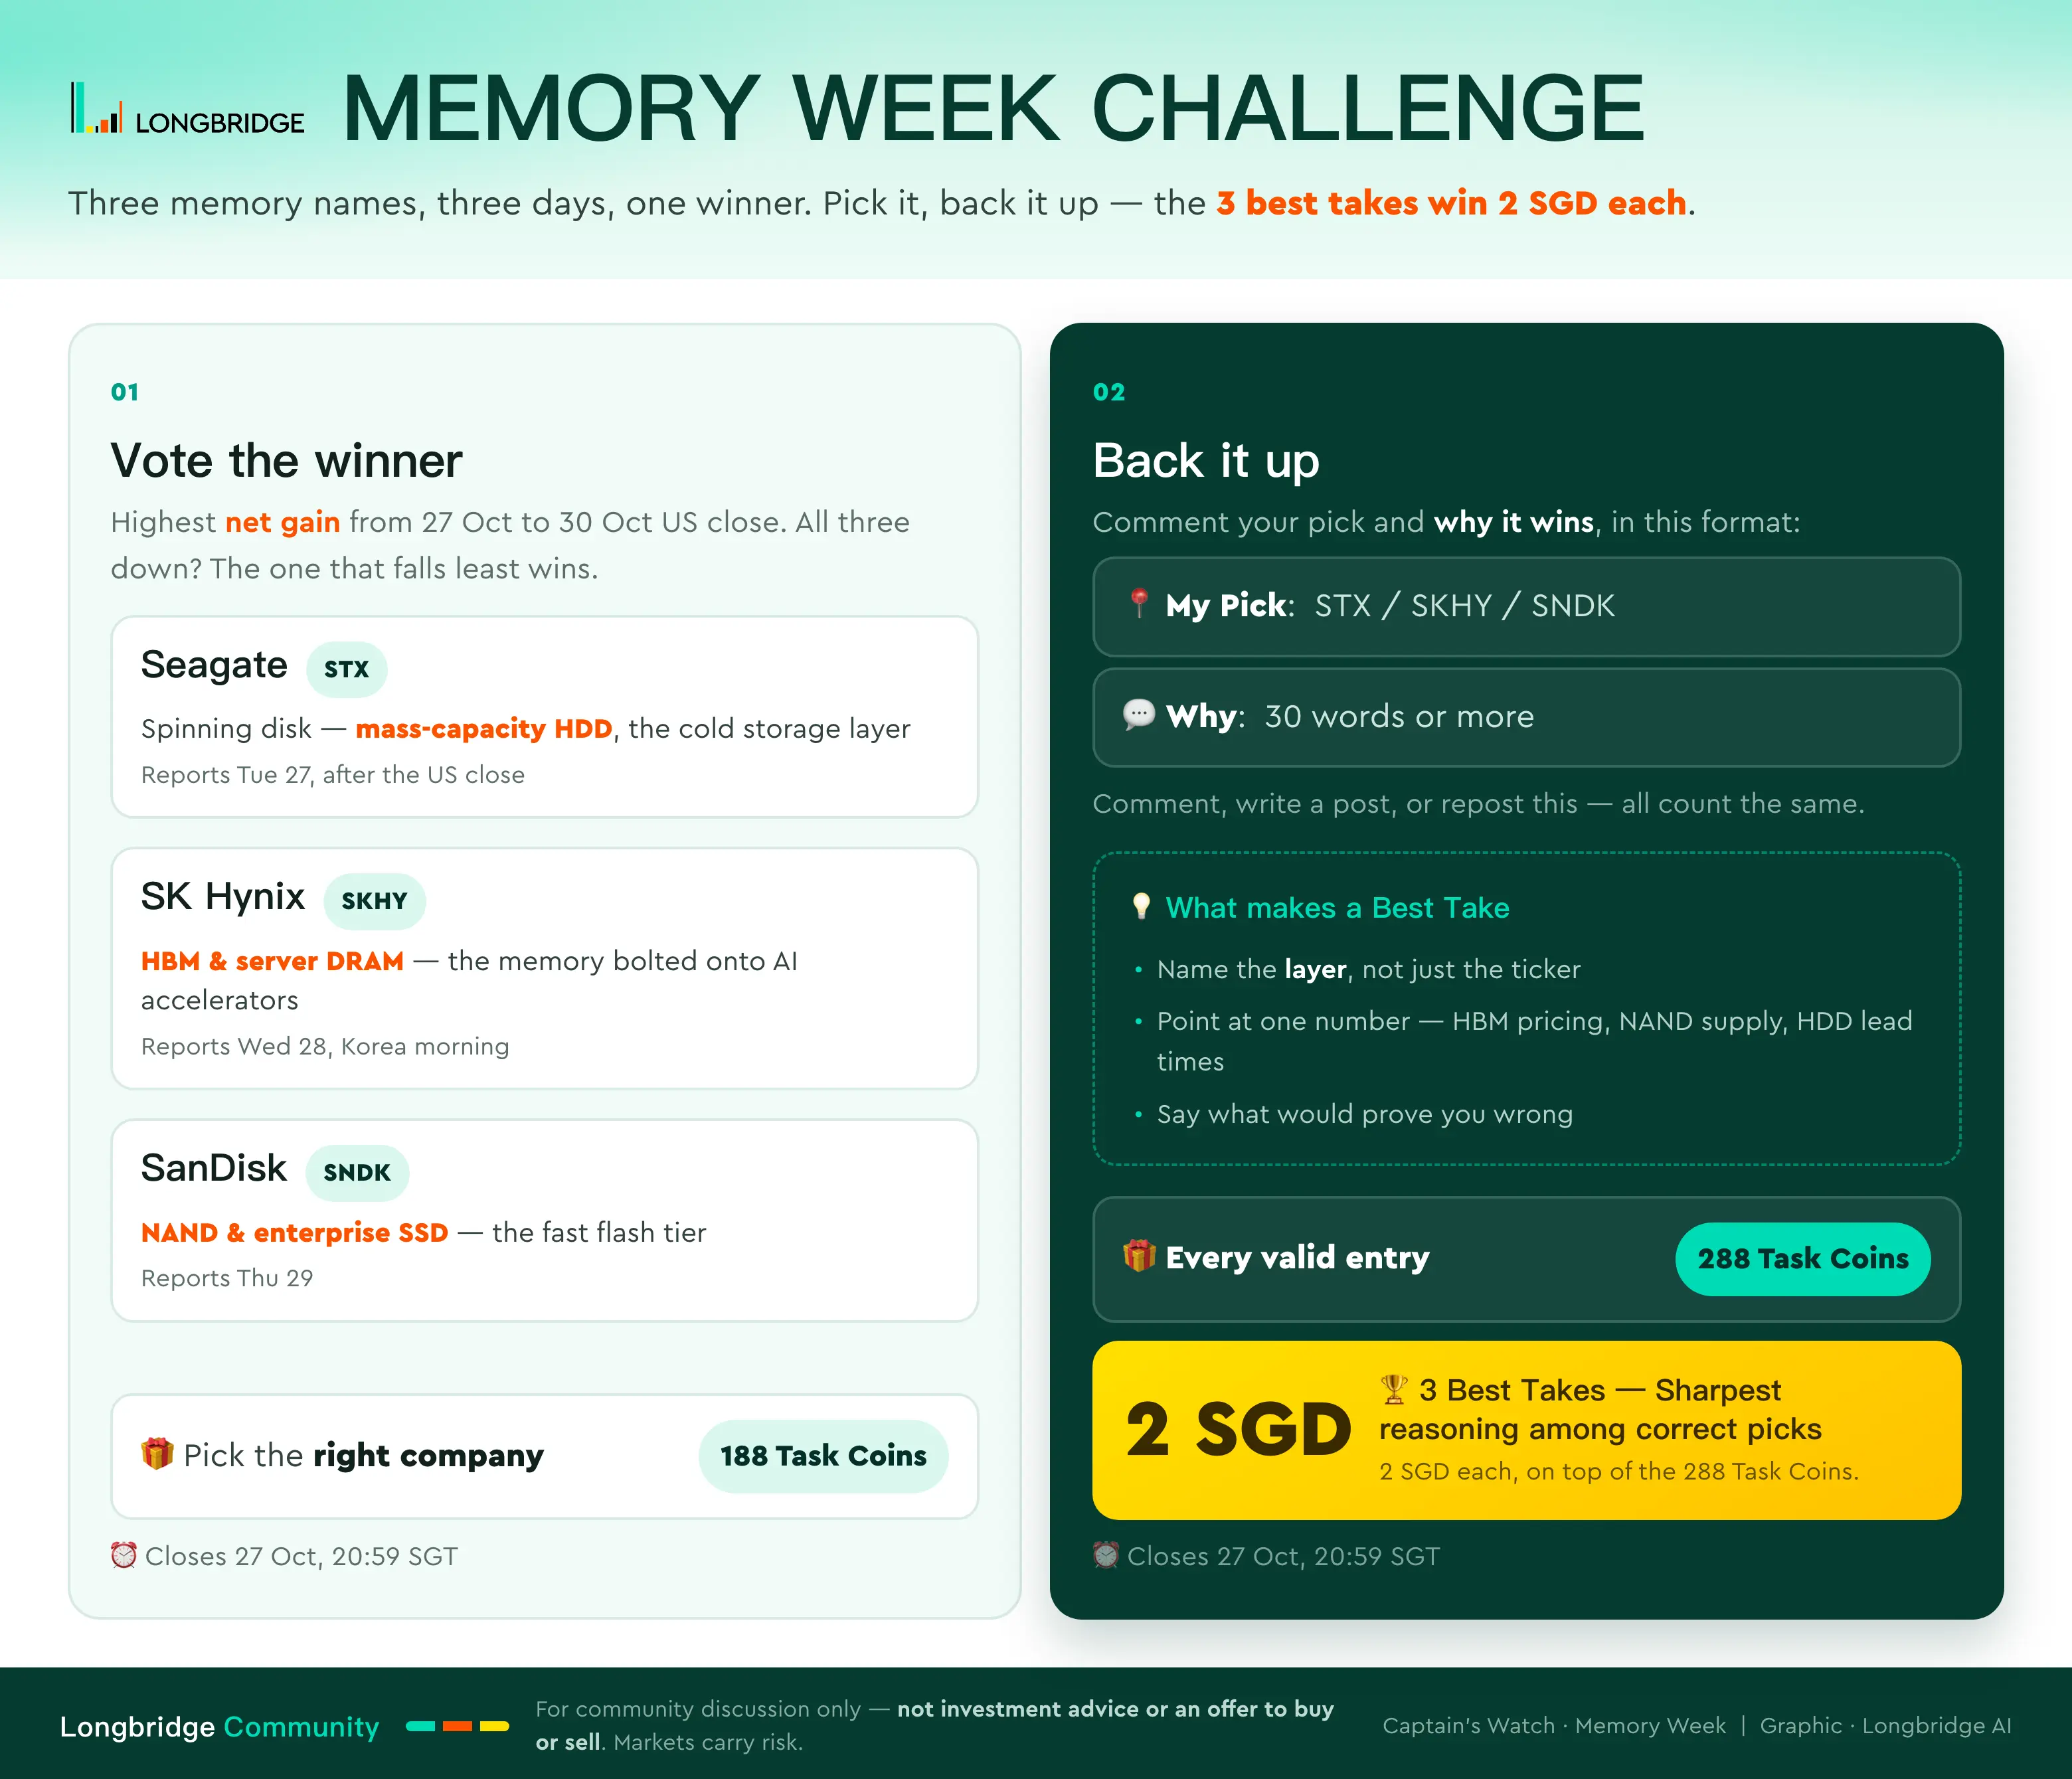
三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。

這三隻本週哪隻淨收益最高?
單選
105 人已參與
1 LONGBRIDGE MEMORY WEEK( CHALLENGE Three memory names, three days, one winner.
D
Dolphin Research

特斯拉 3Q26 火線速讀:本季度業績尚可:收入略低於預期,毛利率和現金流大超預期,經營利潤受 AI 投入壓制略低於預期。

賣車單價環比小幅下滑,但真實賣車毛利率升至 18.1%,得益於亞太交付佔比提升、FSD 收入增長和規模效應;原材料漲價和利率上行仍是逆風。

儲能收入比預期低約 27%,部署量和單價均不及預期;毛利率跳升主要來自關税退款和質保計提衝回兩項一次性因素。不過需求強勁,2027 年 Megapack 已幾乎售罄,管理層預計 ASP 與毛利率繼續提升。

市場更關心的 AI 業務,指引中性偏弱:FSD 訂閲、Robotaxi 里程和 Cybercab 執行好於預期,但消費者無人監督 FSD 推遲至 2Q27,Optimus 規模化至少還要一年,“年底十餘個州” 的 Robotaxi 目標未重申,實質變現集中在 2027 年之後。

① Optimus: Fremont 已開始早期生產,百萬台年產能設備大部分到位,但達到每週 2 萬台至少還需一年;手部設計仍在調整,供應鏈需從零搭建,未給出當前產量和 2027 年目標。V3 未亮相,僅稱 1 到 2 個月內發佈非預編程任務視頻。

約 2027 年底開始對外交付,屆時 AI5 芯片已集成(計劃 2027 年 4 月前後),初期以危險、重複、需 24/7 運行的工業場景為主。

② Robotaxi: 整體符合預期。已進入 6 個城市,年底前目標 24/7 運營並開上高速。當前瓶頸主要是技術,預計 1Q27 到 2Q27 轉向監管。

本季度無實質報表影響,馬斯克預計 2Q27 開始明顯、下半年成為 “一件大事”。

Cybercab 是最大亮點:Austin 上線約一個月規模擴大約 10 倍,下月進入 Dallas;產線標稱產能超 12.5 萬輛/年,實際更高。計劃年底前向客户交付少量,但絕大部分由特斯拉自營。

③ FSD: 全球付費用户超 170 萬,高於預期的 157 萬,訂閲佔比首次達 50%;北美交付時付費簽約率超 75%(二季度約 55%),且新車均附 1 個月免費試用。

但消費者無人監督推遲:車輛需納入地理圍欄和車隊管理體系,首批客户車輛預計 2Q27 加入 Robotaxi 車隊,比此前 “最早 4Q26” 晚約兩個季度;V15 未給具體日期。歐盟全境批准,馬斯克稱晚於一季度會感到意外。

2026 年 Capex 指引已從超過 250 億美元下調到約 200 億美元,短期現金流壓力緩解;但明年會明顯上升,2028 年達到數百億美元量級,投向包括 Robotaxi 車隊、Optimus 產能、算力和晶圓廠。$特斯拉(TSLA.US)

图片 1,共 1 张