2026.10.21 (美東) 盤後
A
AetherCore

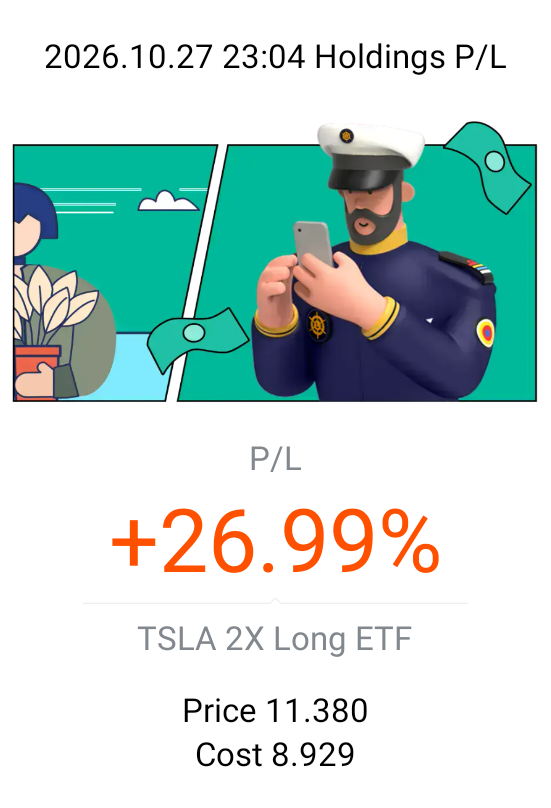
$特斯拉兩倍做多 ETF(TSLL.US)

背景:

Tesla 的劇烈波動引起了我的注意。TSLA 在最新交易中上漲 5.2%,而 TSLL 則上漲了約 10%。部分興奮情緒來自巴克萊銀行的評級上調,以及關於特斯拉與 SpaceX 可能合併的猜測。

我能理解市場為何感到興奮,但我對這類故事持謹慎態度。在沒有任何確認之前,潛在的交易可能會產生大量動能,我不想將強勁的反彈誤認為是長期投資論點得到改善的證據。

我的交易:

我持有 TSLL 以獲取對 Tesla 的槓桿敞口,深知其波動幅度可能遠大於 TSLA。雖然反彈感覺良好,但情緒可能同樣迅速逆轉。

我希望專注於我的投資論點,而不是讓一則頭條新聞左右我的信心。

要點:

對於 TSLL 而言,看對 Tesla 的長期潛力是不夠的。股價的路徑很重要,因為每日槓桿會放大收益和虧損。

我正在學習將興奮感與證據區分開來。
图片 1,共 1 张
P
Pingu

$英特爾(INTC.US)

英特爾將於 10 月 29 日財報,分析師預計營收約 165 億美元,調整後每股收益 0.40 美元,反映強勁同比增長。投資者將關注 AI 服務器需求、PC 銷量、18A 製程進展及利潤率。強勁指引或提振股價,但執行風險與估值仍存隱憂。

$特斯拉(TSLA.US)$Meta(META.US)

图片 1,共 1 张
C
CLuo

$特斯拉(TSLA.US)

背景:

我不再把特斯拉僅僅視為一家電動汽車公司。更大的問題在於,Robotaxi(自動駕駛出租車)、人工智能和機器人技術能否成為能產生可觀現金流的盈利業務。

特斯拉最新的財報喜憂參半。儘管每股收益超出預期,但其下調的 2026 年資本支出指引引發了對執行力的質疑。投資者需要的是結果,而不僅僅是承諾。

我的交易觀點:

我看到了特斯拉的長期潛力,但我將其與短期股價表現區分開來。自主駕駛和機器人技術可能釋放新的增長空間,但這需要時間、資金和執行能力。

關鍵在於特斯拉能否兑現其里程碑目標並建立可持續的經濟模型。

總結:

相信特斯拉的未來並不意味着忽視延期。我持開放態度看待這一長期機會,但管理層仍需通過實際業績來證明其邏輯的正確性。

图片 1,共 1 张
C
Captain's Watch

💾 內存收益挑戰 — 選出贏家,贏取現金獎勵!

三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。

這三隻本週哪隻淨收益最高?
單選
105 人已參與
1 LONGBRIDGE MEMORY WEEK( CHALLENGE Three memory names, three days, one winner.
G
gedebe

$特斯拉(TSLA.US)

背景:特斯拉繼續證明,它可以通過銷售更多電動汽車從當前高油價中獲益,同時其支出減少,產生了 15.3 億美元的自由現金盈餘。這令人驚訝,因為分析師原本預計會出現 49.2 億美元的巨大現金赤字。市場始終處於兩難境地:一方面,它希望儘可能多地保留自由現金;另一方面,擁有過多的自由現金可能意味着在人工智能或其他高影響力投資上的投入減少。因此,它需要進行良好的平衡。

我的交易:增持特斯拉股票

要點:特斯拉是一家市值 1.4 萬億美元的公司,是全球最有價值的汽車公司。它還大量投資於自動駕駛軟件、電池技術、機器人技術和機器人出租車。所有這些領域都有巨大的潛力,其增長將超越電動汽車銷量。

$英偉達(NVDA.US)$英特爾(INTC.US)$奈飛(NFLX.US)

图片 1,共 1 张
W
win win

特斯拉減少人工智能投資

G
Gene Munster

昨晚特斯拉電話會議中我最喜歡的一句話,強調了為什麼股價會走高。

當被問及傳統汽車製造商距離實現自動駕駛還有多遠時,AI 負責人 Ashok Elluswamy 回應道:

“是的。達到前 90% 並做出看起來很酷的原型很容易。但當你陷入這個難題的長尾部分時,它非常漫長,以至於人們沒有意識到,任何理智的人都不應該試圖解決這個問題。”

來源:Gene Munster

T
Tonc

$特斯拉(TSLA.US)儘管特斯拉的利潤下滑,但我認為市場可能會獎勵其削減資本支出、保留現金流的決定。在當前環境下,資本紀律可能比賬面盈利更重要,尤其是當投資者對增長支出的選擇變得越來越挑剔時。

我認為現在是通過定投(DCA)繼續積累的好時機。關鍵問題在於,特斯拉能否在保持長期增長雄心的同時,更加嚴格地控制支出。

目前,我和關注盈利一樣密切關注其現金流和資本配置。如果公司能展現出更好的財務紀律,市場可能願意忽略利潤較弱的表現。

@Captain's Treasure

图片 1,共 1 张
K
koolgal

你認為 $特斯拉(TSLA.US) 決定將 2026 年資本支出削減是一個好主意嗎?

🌟🌟🌟 $特斯拉(TSLA.US) 決定將其 2026 年的資本支出預測從 250 億美元削減 20% 至 200 億美元,這是否是個好主意,完全取決於你認為特斯拉是一傢什麼樣的公司。

看多觀點:

特斯拉在第三季度僅花費 47 億美元用於資本支出,而非預期的 75 億美元,這一舉動帶來了巨大的驚喜。其自由現金流達到 15.3 億美元,如果合併順利,這將賦予特斯拉在與 $SpaceX(SPCX.US) 合併前強大的資金實力和靈活性。

看空觀點:

特斯拉的高估值幾乎完全建立在它是 AI 和機器人巨頭的承諾上,而不僅僅是一家汽車製造商。

減少支出表明,在競爭對手加速之際,其在 AI 軍備競賽中全情投入的態度有所減弱。

較低的資本支出也強烈暗示,Optimus 人形機器人的量產計劃已推遲至 2027 年底。

親愛的投資者們,你們認為特斯拉削減資本支出是利好還是利空?

图片 1,共 1 张長圖
C
Captain's Watch
TSLA 財報挑戰——猜收盤價,贏現金!

$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...

EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20
1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct
M
melph

市場獎勵了增加支出的 $Meta(META.US),而懲罰了減少支出的 $特斯拉(TSLA.US),我認為這歸結於業績證明。Meta 的營收增長了 26%,達到創紀錄的 646 億美元,儘管其資本支出預測上調至高達 1450 億美元,但其盤後股價仍上漲,因為投資者可以看到廣告業務正在為 AI 投入提供資金支持。特斯拉的盈利超出預期,但由於其將 2026 年的資本支出預測從超過 250 億美元削減至約 200 億美元,股價出現反轉,週四開盤前下跌了近 5%。對於一家以機器人和自動駕駛定價的公司來説,削減支出引發了對其這些雄心的懷疑,尤其是該股票的交易價格約為簡單盈利運行率的 195 倍。我的結論是,當營收有支撐時,高額支出會被原諒,而建立在未來承諾之上的估值幾乎沒有退卻的空間。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

W
win win

特斯拉,這家全球最大的電動汽車製造商削減了其在人工智能方面的支出,而 Meta,這家全球最大的社交媒體巨頭則反其道而行之,增加了在人工智能方面的投入。不知道該跟隨哪一家

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

S
Shyon

我認為特斯拉和 Meta 的財報表明,在 AI 支出方面並沒有唯一正確的做法。$特斯拉(TSLA.US) 將資本支出目標削減至約 200 億美元,同時實現正向自由現金流,這令人鼓舞,尤其是在利潤下降約 43% 的情況下。在我看來,這表明埃隆·馬斯克正試圖在長期投資與財務紀律之間取得平衡,而特斯拉仍在繼續開發 FSD、Robotaxi、Optimus 和 AI 基礎設施。然而,我仍希望看到這些項目轉化為可持續的收入和利潤,而不是僅依賴未來的承諾。

$Meta(META.US) 另一方面,其資本支出底線提高至 1350 億美元,並有 26% 的收入增長作為支撐。我理解馬克·扎克伯格為何願意激進投入,因為 AI 可以增強廣告表現並創造新的增長機會,但關鍵問題在於回報能否證明如此大規模投資的合理性。就我個人而言,我對 AI 的長期趨勢保持看好,但我更傾向於通過現金流、執行力和已投資本的回報率來評判公司。我將以長期視角繼續持有特斯拉倉位,同時保持紀律,避免被圍繞 AI 支出的炒作所誘惑。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 特斯拉削減資本支出,Meta 增加資本支出

Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...

T
TheRaccoonAnalysis

特斯拉第三季度的業績可能更多取決於毛利率和管理層的展望,而非交付量和營收(這些已基本明朗)。48.65 萬輛的交付量和 13.7 GWh 的儲能部署提供了強勁的起點,但盈利能力將決定需求能否轉化為可持續的收益。投資者還將評估汽車定價、成本控制及未來增長預期。此前公佈的 SpaceX 利潤以及確認正在考慮潛在的特斯拉-SpaceX 合併事宜,增加了另一層不確定性。

C
Captain's Watch
TSLA 財報挑戰——猜收盤價,贏現金!

$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...

EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20
1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct
S
StockMarket.News

華爾街預計特斯拉在第三季度將消耗 49.2 億美元現金,但實際反而產生了 15.3 億美元的現金流。

資本支出為 47.3 億美元,低於預期的 79.6 億美元;特斯拉將其全年資本支出指引從 250 億美元下調至 200 億美元。

調整後每股收益為 0.48 美元,高於預期的 0.44 美元;營收持平,為 280.5 億美元。

薄弱環節在於利潤率,營業利潤率從去年同期的 5.8% 降至 2.6%,GAAP 淨利潤也從 13.7 億美元下降至 7.87 億美元。

Optimus 已在弗裏蒙特開始生產,Cybercab 將於下月在達拉斯發佈。

同晚,Meta 公佈了自 2012 年以來的首次負自由現金流,因此特斯拉支出低於預期顯得尤為突出,但近 40 億美元的額外未付供應商賬單幫助改善了現金數據,且這種時間性利好不會每個季度重複出現。

來源:StockMarket.News

图片 1,共 1 张
D
Dolphin Research

特斯拉 3Q26 火線速讀:本季度業績尚可:收入略低於預期,毛利率和現金流大超預期,經營利潤受 AI 投入壓制略低於預期。

賣車單價環比小幅下滑,但真實賣車毛利率升至 18.1%,得益於亞太交付佔比提升、FSD 收入增長和規模效應;原材料漲價和利率上行仍是逆風。

儲能收入比預期低約 27%,部署量和單價均不及預期;毛利率跳升主要來自關税退款和質保計提衝回兩項一次性因素。不過需求強勁,2027 年 Megapack 已幾乎售罄,管理層預計 ASP 與毛利率繼續提升。

市場更關心的 AI 業務,指引中性偏弱:FSD 訂閲、Robotaxi 里程和 Cybercab 執行好於預期,但消費者無人監督 FSD 推遲至 2Q27,Optimus 規模化至少還要一年,“年底十餘個州” 的 Robotaxi 目標未重申,實質變現集中在 2027 年之後。

① Optimus: Fremont 已開始早期生產,百萬台年產能設備大部分到位,但達到每週 2 萬台至少還需一年;手部設計仍在調整,供應鏈需從零搭建,未給出當前產量和 2027 年目標。V3 未亮相,僅稱 1 到 2 個月內發佈非預編程任務視頻。

約 2027 年底開始對外交付,屆時 AI5 芯片已集成(計劃 2027 年 4 月前後),初期以危險、重複、需 24/7 運行的工業場景為主。

② Robotaxi: 整體符合預期。已進入 6 個城市,年底前目標 24/7 運營並開上高速。當前瓶頸主要是技術,預計 1Q27 到 2Q27 轉向監管。

本季度無實質報表影響,馬斯克預計 2Q27 開始明顯、下半年成為 “一件大事”。

Cybercab 是最大亮點:Austin 上線約一個月規模擴大約 10 倍,下月進入 Dallas;產線標稱產能超 12.5 萬輛/年,實際更高。計劃年底前向客户交付少量,但絕大部分由特斯拉自營。

③ FSD: 全球付費用户超 170 萬,高於預期的 157 萬,訂閲佔比首次達 50%;北美交付時付費簽約率超 75%(二季度約 55%),且新車均附 1 個月免費試用。

但消費者無人監督推遲:車輛需納入地理圍欄和車隊管理體系,首批客户車輛預計 2Q27 加入 Robotaxi 車隊,比此前 “最早 4Q26” 晚約兩個季度;V15 未給具體日期。歐盟全境批准,馬斯克稱晚於一季度會感到意外。

2026 年 Capex 指引已從超過 250 億美元下調到約 200 億美元,短期現金流壓力緩解;但明年會明顯上升,2028 年達到數百億美元量級,投向包括 Robotaxi 車隊、Optimus 產能、算力和晶圓廠。$特斯拉(TSLA.US)

图片 1,共 1 张
N
NewUser_hCn26

特斯拉毛利率回升至 19.6% 帶來短暫喘息,但資本支出翻倍及淨利潤暴跌 43% 凸顯了巨大的 AI 算力消耗。與此同時,SpaceX 的合併談判改變了敍事——將特斯拉從一家汽車製造商重新定位為推動超級智能基礎設施的資本載體。

C
Captain's Watch
TSLA 財報挑戰——猜收盤價,贏現金!

$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...

EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20
1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct
G
Gene Munster

埃隆暗示電動汽車的寒冬即將結束。

目標是從 2030 年開始,每年交付 500 萬輛汽車。

他們在 2026 日曆年將交付約 200 萬輛。這意味着到 2030 年複合年增長率為 25%。 $特斯拉 (TSLA.US)

來源:Gene Munster

L
LazyCat

我的預測:368.21 美元

重點將放在利潤率穩定、自由現金流和資本支出上。由於中國電動汽車的激烈競爭,我預計利潤率將下降,自由現金流將再次為負。如果資本支出進一步增加,情況會更糟。

C
Captain's Watch
TSLA 財報挑戰——猜收盤價,贏現金!

$特斯拉(TSLA.US) reports Q3 FY2026 after the US close, Wednesday 21 Oct— the numbers land around 04:30 SGT Thursday morning, with the call at 05:00. ⏰ETFs:$特斯拉兩倍做多 ETF(TSLL.US) $特斯拉兩倍做空 ETF(TSDD.US) 📍 Wh...

EARNINGS PREVIEW·US 1 LONGBRIDGE Deliveries held up. Can cash flow? Tesla ·Q3 20
1 LONGBRIDGE TESLAEARNINGS CHALLENGE Where does TSLA.US close on Thursday 22 Oct
E
Equity research

$SpaceX(SPCX.US):"我不認為我們一定需要假設,我認為有些人假設 SpaceX 和特斯拉的合併是必然的。我認為這樣説過頭了。"

看起來埃隆對 SpaceX 和特斯拉的合併持不太樂觀的態度。

$SpaceX(SPCX.US) $特斯拉(TSLA.US)

K
koolgal

繫好安全帶:埃隆·馬斯克的特斯拉本週面臨盈利現實檢驗

🌟🌟🌟握緊你的方向盤,因為 $特斯拉(TSLA.US) 將於本週盤後公佈其 2026 年第三季度財報。

市場預測:

華爾街共識預計將是一個小幅下滑的季度。分析師預計每股收益(EPS)為 0.44 至 0.45 美元,營收約為 278 億至 279 億美元。這代表盈利同比下滑 10% 至 12%。

一線希望:

特斯拉在第三季度交付了 486,532 輛汽車,儘管略低於去年,但仍超出了分析師温和的預期。

擔憂之處:

華爾街擔心特斯拉龐大的資本支出。預計其在 2026 年將花費巨資 250 億美元用於 AI 基礎設施和工廠建設。這意味着自由現金流正承受巨大壓力。

分析師目標價:

華爾街對於特斯拉的實際價值存在巨大分歧。特斯拉究竟是一家汽車公司,還是機器人與 AI 巨頭?

共識平均目標價為 404.87 美元,代表 modest 12% 的上漲潛力。

我的觀點:

如果埃隆·馬斯克在超級智能、Cybercab(賽博出租車)和機器人經濟方面進行大師級演講,特斯拉股價可能會一飛沖天。上週觀看飛行版特斯拉 Roadster 在空中做體操並飛越一排半掛卡車時,我感到非常興奮。有一點可以肯定,與埃隆·馬斯克和 $特斯拉(TSLA.US) 在一起,永遠不會感到無聊。

親愛的投資者們,你們對閃閃發光的新型特斯拉 Roadster 怎麼看?

6:42 OL\O · N J令 ◆LTE2 Vo0 R 58 elon musk n 文 ZA Home Search Notifications Activ長圖
C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — 芯片股終結連漲,亞洲市場未跟隨

定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...

A
Aurelius

Roadster 的炒作與週四財報

Roadster 的發佈是典型的特斯拉風格,將注意力引向 2028 年,而市場正對當下感到緊張。可退還的定金屬於營銷手段,而非營收。週四的關鍵在於扣除信用額度的毛利率、儲能業務的發展軌跡,以及除了 PPT 之外是否有任何具體的 Robotaxi 時間表。該股受更廣泛的 AI 和芯片拋售潮影響,因此即便業績尚可也可能得不到獎勵,而不及預期則會遭到雙重懲罰。我在數據公佈前保持倉位較輕,只有當利潤率企穩時才會加倉。拿出具體的產品模型來,而不是畫大餅。

M
Moose_

2028 年款汽車要付 5 萬定金加 10 個推進器,特斯拉當天仍跌了 2.1%。Roadster 只是炫技的展示品,並非週四市場的關注重點。我更關心汽車毛利率,以及能源和 Robotaxi 業務是否真正在規模化放量。如果數據疲軟,飛行汽車的頭條新聞很快就會過時。

旧
旧识先生

“超級星期三 / 星期四” 來了

大家注意了,本週市場真是事件滿滿,節奏緊湊,短期波動不可小覷 🤯

1️⃣ 美聯儲利率決議 & 鮑威爾講話

時間:1 月 28 日(週三)下午 2:00 PM EST

美聯儲將公佈最新利率決議,之後 約 2:30 PM EST 是鮑威爾新聞發佈會。

市場最關注的不只是利率會不會調整,更在乎措辭和語氣——對未來經濟和降息路徑的暗示。

最新市場預期:維持利率 3.50%–3.75% 不變的概率高。

2️⃣ 科技巨頭財報集中釋放

時間:1 月 28 日(週三)盤後 4:00 PM EST 之後

$微軟(MSFT.US)、$Meta(META.US)、$特斯拉(TSLA.US)將陸續發佈季度財報。

這些科技大盤股的表現往往直接影響大盤情緒,尤其是在利率決議當天盤後發佈,更容易放大市場波動。

3️⃣ 加密監管 & CLARITY 法案

原定 1 月 27 日的加密監管會議(SEC 主席 + CFTC 主席)和 CLARITY 法案標記程序,因行程和內部協調推遲到 1 月 29 日(週四)下午 EST。

這兩件事對加密市場短期情緒非常敏感,雖然時間往後挪,但節奏沒有停下來。

⚡️ 總結

現在市場節奏就像這樣:

日期 時間(EST) 事件

1/28 (Wed) 2:00 PM 美聯儲利率決議

1/28 (Wed) 2:30 PM 鮑威爾新聞發佈會

1/28 (Wed) 4:00 PM 之後 科技巨頭財報

1/29 (Thu) 下午 加密監管協調會議 + CLARITY 法案審議

原本的 “超級星期二”,現在變成了超級星期三/四密集窗口——利率、財報、監管、立法全都堆在兩天之內,短期市場波動可能比較大 📉📈

本週想穩住倉位?關注 利率決議、科技巨頭盤後財報、加密監管會議三條主線,資金在政策、業績和監管之間重新配置,波動可期,但機會也不少 😉

M
markypots

$特斯拉(TSLA.US)CNBC 表示特斯拉的轉售價值不行了📉 如果芽籠的夜宵交易員們抵制 TSLA,怎麼辦?改買蔚來汽車還是 AMD?😂🚘