
2026.10.20 (美東) 盤後
F
FaithAnchor
精選

$SpaceX(SPCX.US)

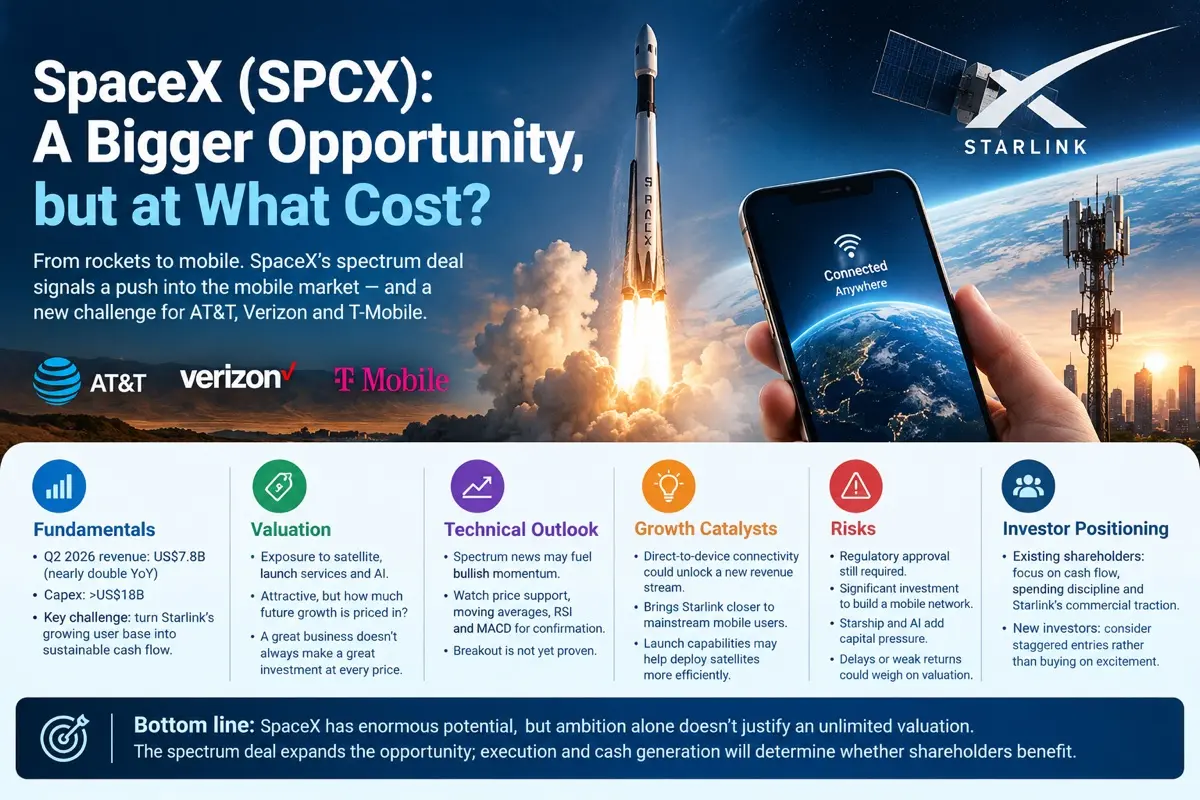
SpaceX (SPCX):更大的機遇,但代價是什麼?

SpaceX 不再僅僅關乎火箭和星鏈。其計劃收購 Grain Management 的 800 MHz 頻譜組合,標誌着其向移動服務領域推進,這將使其與 AT&T、Verizon 和 T-Mobile 正面交鋒。

估值:SPCX 提供了對衞星通信、發射服務和人工智能的投資敞口。這種廣度頗具吸引力,但投資者必須追問:未來的增長有多少已經被定價? compelling 的業務並不自動意味着在任何價格下都是 compelling 的投資。

技術前景:頻譜公告可能會提振看漲動能,但追漲存在風險。投資者應關注價格支撐位、移動平均線、RSI 和 MACD 以確認信號。在獲得驗證的實時讀數之前,持續突破仍未經證實。

增長催化劑:直連設備連接可能開闢一條重要的新收入流,使星鏈更貼近主流移動用户,並挑戰傳統運營商。SpaceX 的發射能力也可能幫助它比競爭對手更高效地部署衞星。

風險:仍需獲得監管批准。構建有競爭力的移動網絡需要進一步投資,而星艦開發和人工智能基礎設施可能會耗盡資本資源。延遲或回報不及預期將考驗投資者的耐心。

投資者定位:現有股東應重點關注現金流、支出紀律和星鏈的商業進展。新投資者通過分批建倉可能比單純出於興奮買入獲益更多。

底線:SpaceX 擁有巨大的潛力,但僅憑雄心不足以證明無限估值的合理性。頻譜交易擴大了機遇;執行力和現金生成能力將決定股東最終是否受益。
SpaceX (SPCX): A Bigger Opportunity, STARLINK but at What Cost? H 门CX From rocke
谋
谋定后动

【謀週記】溢價是紙的,折價是真的(2026 年第 43 周|總第 293 期)

上週,納指 100 跌 0.8%,連續第二週下跌。SpaceX 週三漲 7.8%,週四跌 9.1%;特斯拉財報超預期,週四跌 3.1%。兩家公司這一週的漲跌,沒有一天是自己的賬本定的。圖 1:上週五天,兩隻股票被同一條新聞牽着走(10 月 16 日收盤=100)定它們漲跌的,是 10 月 20 日 SpaceX 財報電話會上的一句回答。被問到合併,馬斯克説,兩家公司的董事會各自成立了特別委員會;他是利益衝突方,不能參加討論...

上周五天,两只股票被同一条新闻牵着走 110 )- SpaceX (SPCX) 特斯拉(TSLA) 109.1 109.0 纳指100ETF(QQQ) 108
SpaceX上市以来的票价,和两个解禁日 6/16收盘高点201.8 200 )- 12/8 180天主锁定期结束 剩余锁定股份全部可卖 180 160 10/
对价对账单:特斯拉给出什么,换回什么 特斯拉股东给出的 换回来的SpaceX 账上现金与短期投资 三季度资本开支 454亿美元 196亿美元(超过收入146亿)
公众股东投票权 0.8% 汇率待定 12月8日起大量供应 锁定中 锁定中 锁定中 锁定中 锁定中 锁定中 锁定中 锁定中 锁定中 SPCX 中 锁定中 ONE +2
D
Dolphin Research

SpaceX 3Q26 火線速讀:整體來看,SpaceX 再次交出全面超預期的業績,但指引更 “炸裂”。具體來看:

1、3Q26 業績:三大分部收入全線超預期

總收入 145.8 億美元,同比 +161%,高於預期的 128.9 億美元;GAAP 經營利潤 27.9 億美元,上市後首次轉正,是預期的 2.2 倍。

AI 業務:收入 75.6 億美元(預期 63.1 億),環比 +195%,佔比首次過半。主因是算力託管滿季確認:Anthropic 合同貢獻首個完整季度、谷歌 9 月起爬坡,疊加 Cursor 並表貢獻 6.08 億美元。高毛利的算力租賃佔比提升,帶動分部毛利率升至約 65%,經營利潤首次轉正。

星鏈:收入 52.5 億美元(預期 48.6 億),同比 +69%。To B/G 是主要增量:星盾合同進入執行、航空裝機放量,企業與政府收入同比 +91%。To C 端新增用户集中在發達市場,ARPU 回升至 69 美元。毛利率環比升至 55%,但其中約 3 個百分點是一次性關税退款,剔除後約 52%,與上季持平。

航天:收入 17.7 億美元(預期 14.4 億),環比 +84%。客户發射 12 次、略低於預期,超預期靠的是單價:獵鷹重型、國家安全等高價任務集中落地,單次客户發射收入從 6,500 萬升至 9,400 萬美元。此外,星艦闖過登月合同里程碑,研發服務收入翻倍。

2、指引:全線加碼

1Q27 收入指引 330–370 億美元,較市場預期(約 234 億美元)高出四到六成;2027 年新增 10GW 算力、年末不低於 13GW;四季度 Capex 350–400 億美元,幾乎翻倍。馬斯克更稱,2027 年末 ARR 有望達 5,000 億–1 萬億美元。

2027 年末 5,000 億—1 萬億美元 ARR 意味着什麼?

體量上,這是 2026 年底千億 ARR 目標的 5–10 倍。

下限算得出來:13GW×60% 外租×每瓦 50 美元(當前單價)≈3,900 億美元,加上應用端約 800 億、星鏈與航天約 450 億,合計約 5,150 億美元。換言之,只要 13GW 如期上電、有 8GW 可以外租,以及單價守住當前水平,下限就能兑現;

上限是期權:1 萬億需要算力超過 20GW,或 Grok Bot、Cursor 大規模放量。

如果按當前約 1.95 萬億美元市值計算,僅相當於 2027 年末 ARR 下限的不到 4 倍、上限的不到 2 倍,估值仍然 “便宜”。

因此,短期看,約 13 億股解禁或帶來擾動;中期看,股價主線已從 “能不能賺錢” 切換到 “13GW 能多快落地、新簽訂單能否跟上”。

不論這個餅最後落地多少,背後反應的仍然是目前算力租賃的供不應求,管理層稱需求是供給的數倍,H100 等舊卡的租金甚至已高於其新卡上市時的價格。$SpaceX(SPCX.US)

图片 1,共 1 张
F
Fattycat
精選

$SpaceX(SPCX.US)

🚀 堅持與 SpaceX 同行

SpaceX 在第三季度交出了令人印象深刻的業績。隔夜交易將股價推高至 160 美元,較我 149.32 美元的入場價上漲 7.14%。這提醒我們,進步往往在頭條新聞之下悄然發生。😁

公司發佈了前瞻性指引,顯示出增長的勢頭。他們認為 Starlink 需求強勁,Starship 研發正在推進,且盈利路徑清晰。

此外,收入擴張和利潤率改善也為此提供了支撐。

總會有聲音質疑其可行性、批評虧損或預測延期。

我也聽到了這些聲音。但我並非為了中短期投資而來。

我選擇這裏,是因為我相信這項使命。偉大的事物需要時間。我將堅定持有,信任願景,讓公司繼續構建其未來。👊🏽👍

图片 1,共 1 张
D
Dolphin Research

SpaceX(紀要):27 年要新增 10GW 算力,年化收入至少五千億美金

三季度收入 146 億美元、同比增 161%,SI 業務收入環比增 50 億美元至 76 億美元,並指引 2027 年一季度總收入 330 億–370 億美元,但四季度資本開支將升至 350 億–400 億美元、毛利率回落至二季度水平,同時公司押注 2027 年新增 10GW 算力、Starship 全回收與自建芯片廠 TerraFab。

图片 1,共 1 张
SpaceX紀要