T
TheInvestingIguana

Iggy 的日記:FCT 今天的槓桿率為 38.7%,White Sands 還款後為 36.8%。還缺了什麼?

2026 年 10 月 31 日週六 | 下午

數據

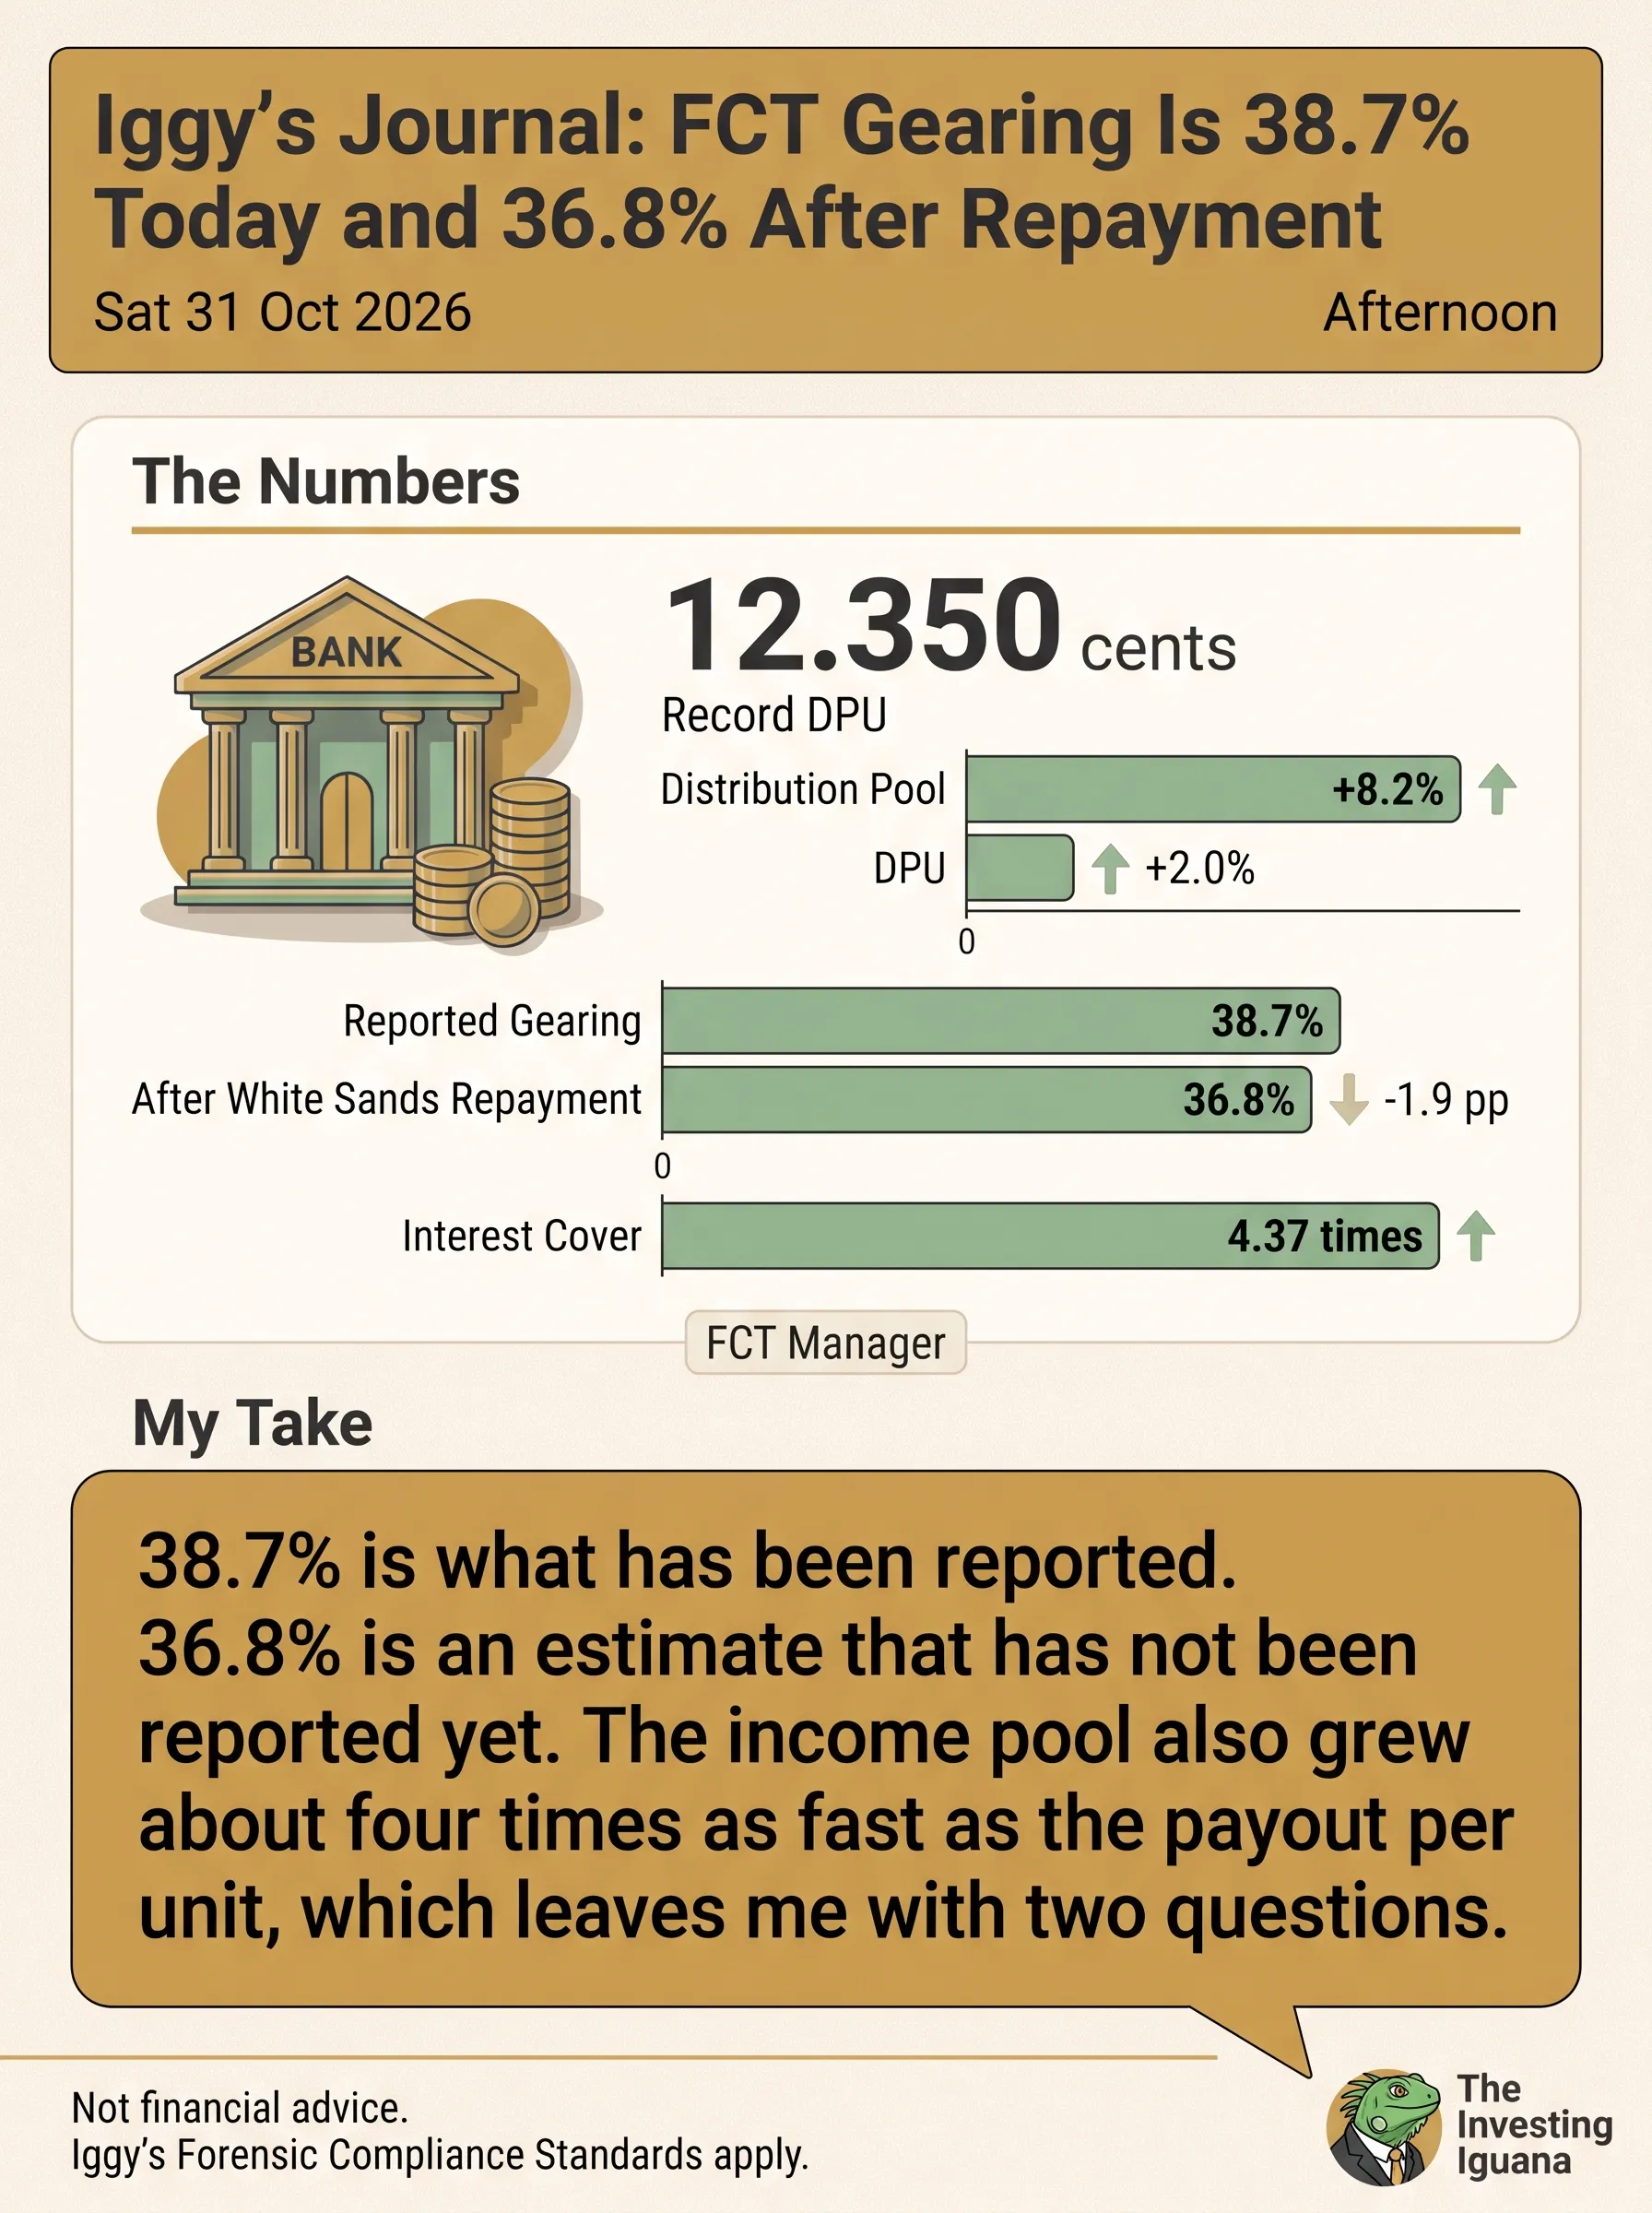
FCT 每單位派發了創紀錄的 12.350 分。分配池增長了 8.2%,而每單位派息(DPU)增長了 2.0%,這意味着更多的單位正在分享收益。報告的槓桿率為 38.7%。FCT 經理估計,在 White Sands 還款後,槓桿率將為 36.8%,比之前低 1.9 個百分點。利息覆蓋倍數為 4.37 倍。 $星獅地產信托(J69U.SG)

個人看法

創紀錄的派息是頭條新聞,但我首先關注的是槓桿率這一行。38.7% 是已報告的數據。36.8% 是一個尚未報告的估計值。收入池的增長速度大約是每單位派息增長速度的四倍,這讓我產生了兩個疑問。為什麼收入池比每單位派息多增長那麼多,以及 36.8% 是否會成為報告中的數字?視頻和 Substack 文章都詳細分析了單位數量和這兩個槓桿率數據。

📺 免費 YouTube 視頻: https://youtu.be/WBhhMkfdMcg

⭐ 會員版 YouTube 視頻: https://youtu.be/O_VhIJbu9J0

📩 Substack: https://investingiguana.com/p/ep1884-fct-earnings-analysis-gearing

祝好,

Iggy 🦖

不構成投資建議。適用 Iggy 的法證合規標準。
- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张
F
Fattycat
精選

$騰飛房地產信托(A17U.SG)

🏆凱德印盛 REIT (CLAR):在 2026 年第三季度業績發佈後,保持定力,信心堅定

CLAR 剛剛發佈了其最新的 2026 年第三季度業務更新,繼續展現出強勁的運營韌性,以及積極的組合調整!

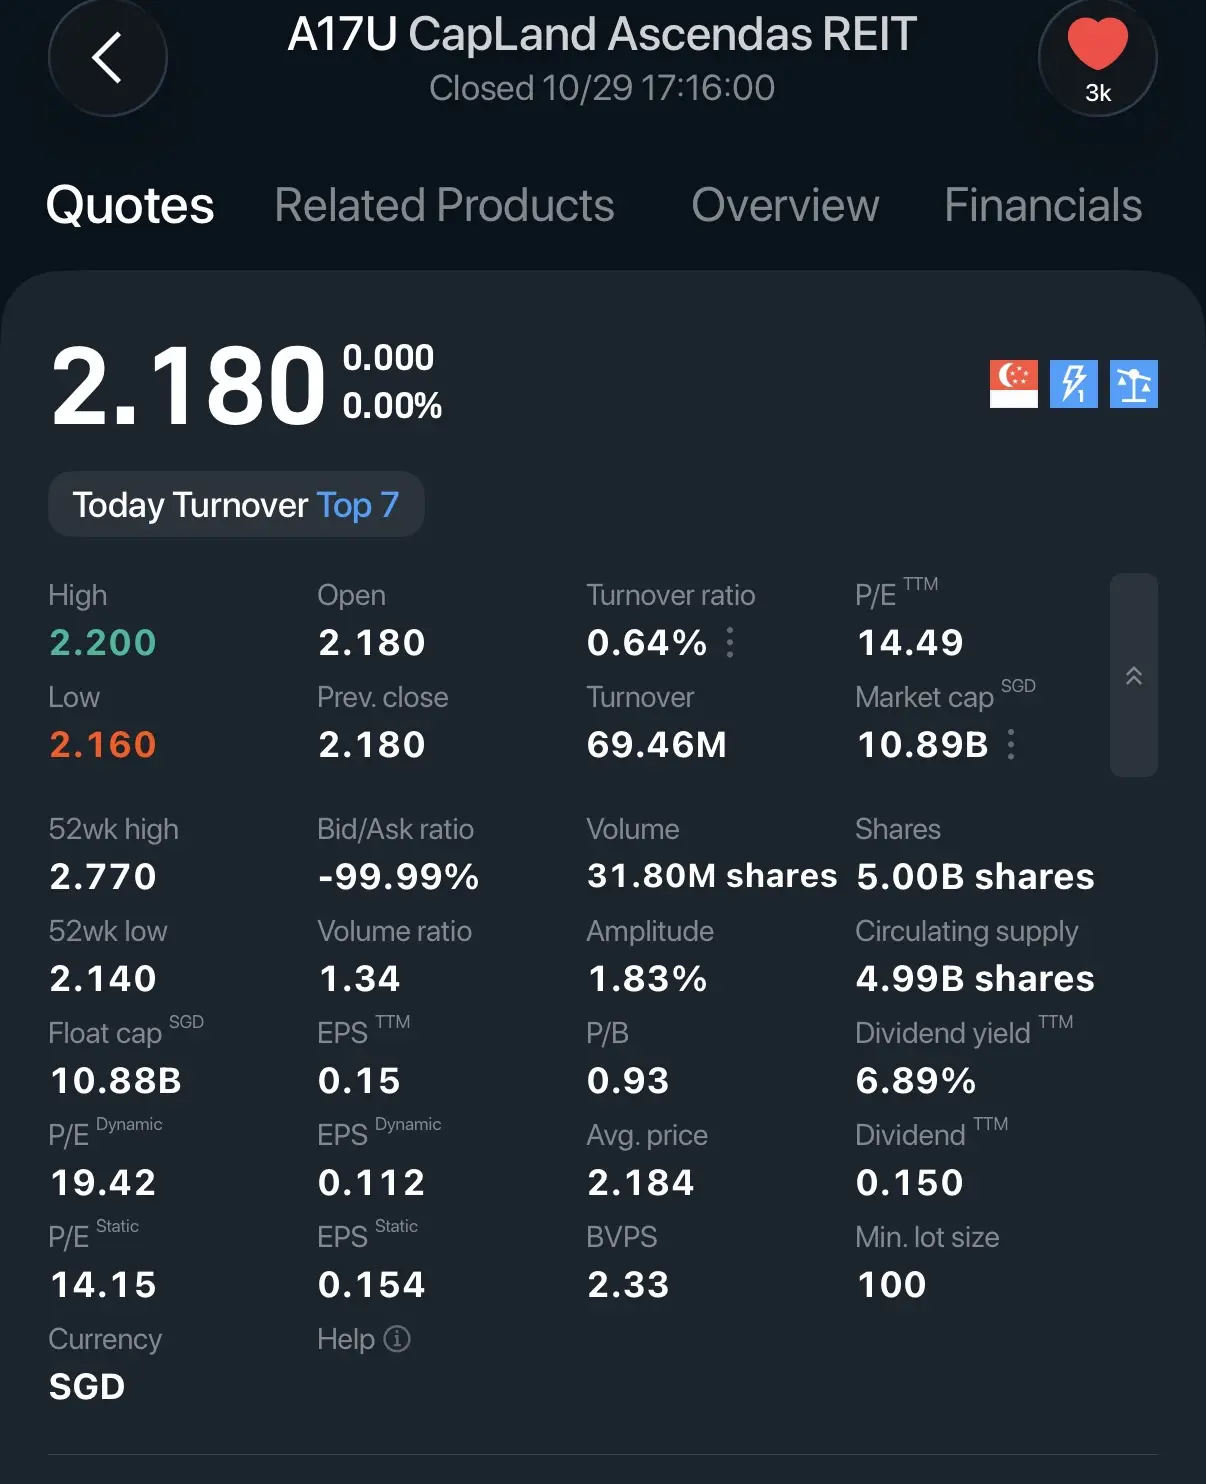
目前,我的平均成本價為 2.43 新元,即使現在交易價格為 2.18 新元,我也沒有打算 “紙手”(恐慌拋售)。基於這些最新的關鍵指標,我充滿信心:

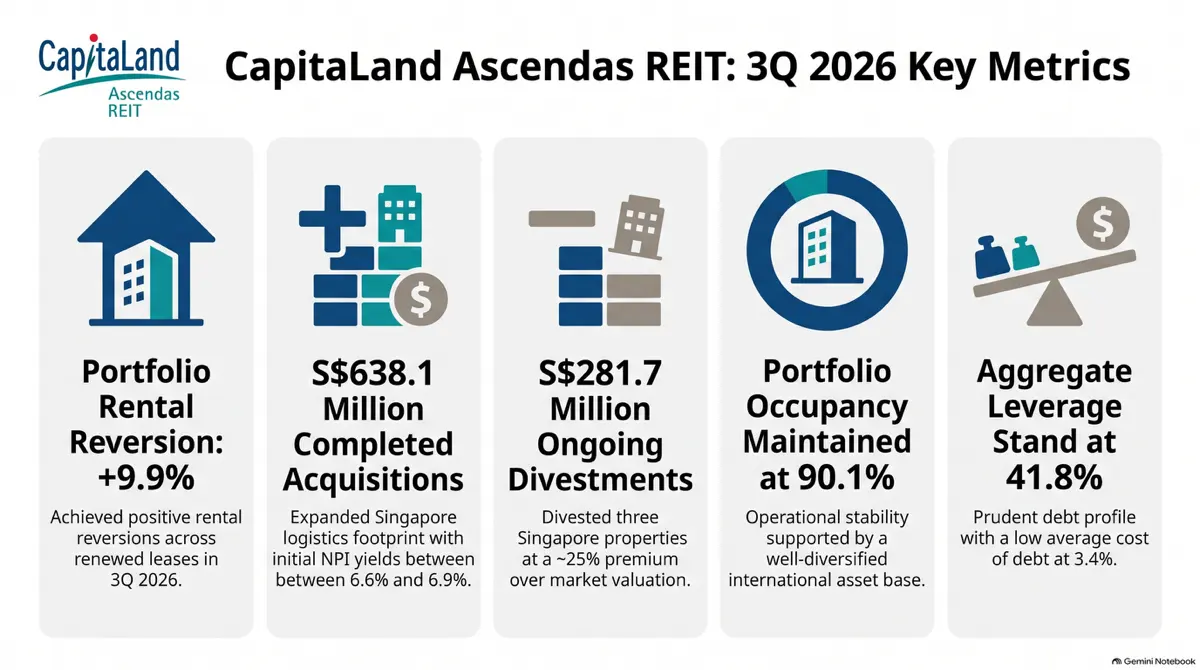
✅ 投資組合入住率更高:

截至 2026 年 9 月 30 日升至 90.1%,高於 2026 年 6 月的 89.1%

✅ 強勁租金增長:

2026 年第三季度正租金重訂率為 +9.9%,今年前九個月為 +9.0%

✅ 聰明的組合操作:

• 完成了價值 6.381 億新元的新加坡物流資產收購,收益率在 6.6%-6.9% 之間

• 持續進行總價值 2.817 億新元的資產剝離,交易價格比市場估值高出約 25% 的溢價

✅ 穩固的資本狀況:

在五個發達市場的資產管理總額達 207 億新元。70.1% 的債務以固定利率鎖定,平均債務成本為 3.4%

短期的價格波動對我來説並不改變這些基本面💪🏽。

我會繼續投資並加倉這隻穩健的藍籌 REIT。永不放棄 😁。

图片 1,共 3 张
图片 2,共 3 张
图片 3,共 3 张
T
TheInvestingIguana
精選

伊吉的日記: Mapletree 工業信託第二季度 DPU 下跌 6.6% 至 2.97 分

2026 年 10 月 28 日星期三 | 上午

關鍵數據

STI:據 InvestSG 引用新加坡交易所數據,週二收盤報 5,397.03 點,下跌 18.88 點或 0.35%。

週二華爾街行情(在新加坡交易所收盤後):道瓊斯指數收於 52,377.57 點,上漲 15.99 點或 0.03%。S&P 500 指數收於 7,722.60 點,上漲 45.83 點或 0.60%。納斯達克指數收於 26,477.81 點,上漲 308.43 點或 1.18%。美聯社將漲幅歸因於 AI 和芯片股領漲,Broadcom 表現突出,並指出波音股價下跌 10.7%。

貿易與工業部第二部長陳詩龍於 10 月 27 日表示,印尼天然氣減產對新加坡電力行業影響有限,理由是液化天然氣終端容量充足且備用燃料儲備豐富(根據《海峽時報》引用的貿工部聲明)。《海峽時報》還報道,新加坡將在 2029 年將退休年齡提高至 65 歲,重新僱傭年齡提高至 70 歲。

《商業時報》頭條新聞:“Mapletree 工業信託第二季度 DPU 下跌 6.6%,至 0.0297 新元”。Mi Material 公開招股 7750 萬股,認購倍數達 2.1 倍。新加坡和印尼將成立工作組,追查與森林火災有關的企業。$豐樹工業信托(ME8U.SG)

Wilmar 將於今日交易結束後公佈業績。

個人看法

10 月 19 日,我列出了在 Mapletree 工業信託發佈財報時將關注的三個要點,第一個就在標題中:第二季度 DPU 下跌 6.6%,至 2.97 分。槓桿率和數據中心出售的最新進展是另外兩個關注點,我將在閲讀公告後進一步闡述。MIT 的財報回顧將在未來幾天內發佈。

祝好,伊吉 🦖

非投資建議。適用伊吉的合規標準。

图片 1,共 1 张長圖
F
FaithAnchor
精選

$NTT DC REIT USD(NTDU.SG)

NTT DC REIT:費用對齊更優,但它是否是最好的數據中心 REIT?

管理層計劃將績效費與 DPU 增長掛鈎,並以不低於 NAV 的價格發行管理費單位。它還提議,如果 DPU 低於 0.078 美元,則免除 2026/27 財年的績效費,並將費用上限設為 372.6 萬美元。這些措施可以減少激勵錯位和不必要的稀釋,儘管可持續的 DPU 增長仍是真正的考驗。

基本面與估值

NTT 報告 FY2025/26 營收為 1.648 億美元,淨物業收入為 7490 萬美元,DPU 為 5.56 美分,超出 IPO 預測。槓桿率為 29.2%,第四季度入住率達到 98.5%。

截至 2026 年 8 月,NTT 的交易價格約為賬面價值的 0.8 倍,分配收益率為 5.9%。Keppel DC REIT 以 1.3 倍賬面價值交易,收益率為 5.0%,而 Digital Core REIT 以 0.6 倍賬面價值提供 7.1% 的收益率。

技術面與同業比較

NTT 在 10 月 8 日以 0.935 美元收盤,低於其 1 美元的 IPO 價格,反映出儘管基本面令人鼓舞,但價格動能疲軟。在確認技術反轉之前,應檢查當前的移動平均線和 RSI 信號。

Keppel DC REIT 在運營動能方面脱穎而出,1H26 DPU 增長 11.3%。Digital Core REIT 提供最高收益率,但資產負債表風險更大,槓桿率為 39.2%,且 1H26 DPU 持平。

投資結論

NTT 可能吸引尋求 NAV 折價、相對較低槓桿率和改善管理對齊的價值投資者。然而,對於優先考慮分配增長和財務韌性的投資者來説,Keppel DC REIT 看起來更具吸引力。Digital Core REIT 適合願意承擔更大風險的收益尋求者。

最終,NTT 的費用改革令人鼓舞,但投資者應要求提供可持續 DPU 增長的證據,然後再將其估值折扣視為便宜貨。

NTT DC REIT 0 Better Fee Alignment, but Is It the Best NTT Data Centre REIT? Fee
L
LazyCat

REITs 跑贏銀行的情況很少見。投資者就像酒肉朋友,在銀行幾乎不可阻擋的上漲時歡呼雀躍,而當趨勢逆轉時卻變得異常安靜。現在,當市場整體缺乏吸引力或反覆無常時,也聽不到 “買入銀行、賣出 REITs” 的聲音了。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈

隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...

I
investingguru

$吉寶數據中心(AJBU.SG)

背景:吉寶數據中心信託仍受益於數據中心增長的故事,但考慮到利率、借貸成本和估值,我認為不能不看價格就盲目買入並持有。

我的操作:我決定先賣出持倉以釋放部分現金。公司本身沒有問題,只是覺得現在獲利了結對投資組合更合理。如果後續有更好的入場點,我會再考慮。

心得:有時候沒必要從一隻股票裏榨乾每一分錢。😂 利潤就是利潤,不必貪婪。我寧願先鎖定收益,等待下一次機會,而不是對某隻標的過於執着。

2026.10.0114:14:03賣出訂單
成交時間數量價格方向
2026.10.01
14:14:03
7002.16賣出
F
FaithAnchor

$星獅地產信托(J69U.SG)

豐樹商業信託(J69U)在 2026 財年表現強勁。每單位派息(DPU)創下 12.35 仙的歷史新高,淨物業收入(NPI)增長 15.7% 至 3.217 億新元,槓桿率降至 38.7%。

以約 2.06 新元的價位計算,收益率約為 6%。入住率也高達 99.7%,而 6.6% 的租金重訂率表明收入仍有增長空間。

但在除息日之前我會急於入場嗎?

不會。

6.214 仙的下半年派息看起來很有吸引力,但投資者應記住,股息並非免費午餐。一旦豐樹商業信託進入除息期,其單位價格理論上應按派息金額大致下調。

更大的問題是,投資者究竟在為底層房地產投資信託基金(REIT)支付什麼對價。

這正是豐樹商業信託與凱德商用信託(C38U)相比變得有趣的地方。

凱德商用信託在零售、辦公和綜合開發項目上提供了更廣泛的多元化。這賦予了它更廣泛的盈利基礎,但其辦公業務的敞口也使其對商業地產週期更為敏感。

豐樹商業信託則更專注於郊區零售。這意味着多元化程度較低,但其商場受益於雜貨、餐飲和基本服務等日常經常性支出。其 99.7% 的入住率和正向租金重訂率進一步鞏固了其防禦性特質。

此外,位於 NEX、後港坊和義順中心的附屬購物中心(AEI)也為豐樹商業信託帶來了潛在的增長動力,較低的融資成本也有助於支持每單位派息。

在 2.06 新元的價位,我認為投資者無需追逐股息。我寧願等待除息後的價格調整。

在 2.00 新元左右會更具吸引力,而在 1.95 新元或更低的位置,假設基本面保持穩固,將提供更好的安全邊際。

底線:凱德商用信託提供多元化和規模優勢;豐樹商業信託則提供專注的郊區零售敞口、強勁的入住率和改善的收入狀況。我傾向於在弱勢中積累豐樹商業信託,而不是僅僅為了股息而買入。

图片 1,共 1 张
T
TheInvestingIguana
精選

伊吉的日記:豐樹商業信託的收入增長了 8.2%,其每單位派息增長了 2.0%

2026 年 10 月 23 日星期五 | 上午

關鍵數據

海峽時報指數(STI):據新加坡交易所數據,新加坡商業評論援引數據顯示,週四收盤報 5,415.14 點,下跌 22.85 點或 0.42%。這比 10 月 6 日收盤時的 5,701.54 點低了約 5.0%。

華爾街週四行情(在 SGX 收盤後的交易時段):道瓊斯指數收於 52,867.98 點,上漲 11.89 點或 0.02%。標普 500 指數收於 7,663.43 點,下跌 93.74 點或 1.21%。納斯達克收於 26,008.86 點,下跌 694.00 點或 2.60%。美聯社稱這是標普 500 自 7 月以來最糟糕的一天,並將跌幅歸因於 AI 股,市場擔憂高企的利率可能威脅 AI 繁榮。目前納斯達克比 10 月 6 日收盤時的 27,599.89 點低了約 5.8%。

原油:12 月布倫特原油結算價為每桶 113.17 美元,上漲 4.35 美元或 4.00%(ICE 期貨通過新華社;道瓊斯市場數據顯示相同數據)。新華社將上漲歸因於對中東能源運輸的擔憂。

利率:新加坡金融管理局(MAS)6 個月國庫券拍賣的截標收益率為 1.95%,高於 10 月 8 日的 1.90%。申請金額為 160.7 億新元,而發行量為 86.0 億新元。

豐樹商業信託(FCT)於 10 月 22 日宣佈的結果:全年每單位派息(DPU)為 12.35 新分,增長 2.0%。下半年 DPU 為 6.214 新分,增長 2.6%。全年可分配收入為 2.522 億新元,增長 8.2%。

個人看法

我在 FCT 結果中注意到的第一件事是兩個增長率之間的差距。全年可分配收入增長了 8.2%,但每單位派息僅增長了 2.0%。將一個除以另一個意味着分享收入的單位增加了約 6%,而 DPU 是持有人實際收到的數字。華爾街的下跌發生在週四 SGX 收盤之後,因此新加坡將在今天早上的 9 點開盤應對這一走勢。接下來我想看看 FCT 公告中的槓桿率(gearing line)。我很快會對 FCT 進行深入分析。 $星獅地產信托(J69U.SG)

祝好,伊吉 🦖

图片 1,共 1 张長圖
L
LazyCat

Context

⭐ $星獅地產信托(J69U.SG) 公佈了創紀錄的 FY2026 全年業績。總收入同比增長 14.2% 至 4.449 億新元,物業淨收入 (NPI) 同比增長 15.7% 至 3.217 億新元,全年每單位派息 (DPU) 達到創紀錄的 12.350 分(同比增長 2.0%)。

👍 資產負債表顯著去槓桿化:總槓桿率大幅改善至 36.8%(較 FY26 第三季度的 40.4% 下降),在遠低於 50% 的 MAS 監管上限的情況下,創造了強勁的債務緩衝空間。

💰 債務成本與覆蓋率:綜合平均債務成本降至 3.2%(低於 FY25 的 3.8%),其中 68.6% 採用固定利率對沖,利息保障倍數 (ICR) 改善至 4.37 倍。

🍏 穩健運營基本面:投資組合承諾入住率保持在接近滿租的 99.7%,得益於 +6.6% 的正向租金重設以及成功的資產回收(以 8.4% 溢價出售 White Sands)。

我的交易:

* 持倉操作:維持當前 FCT (SGX: J69U) 的已歸屬倉位,並在前期市場拋售中持有不動。

* 投資邏輯:較低的利息負擔、顯著的資產負債表去槓桿化( gearing 低於 37%)以及韌性十足的郊區零售現金流,驗證了將該股票作為可靠收入組成部分進行持有的合理性,無需在當前水平恐慌性拋售或過度配置。

要點:

* 質量與韌性:FCT 的需求驅動型社區零售組合展示了穩定的有機增長、高入住率和正向租金重設,不受更廣泛經濟波動的影響。

* 降低財務風險:積極的資本管理和降息降低了借貸成本和槓桿率,提高了 DPU 分派的可見性(下半年 DPU 為 6.214 分,將於 2026 年 11 月 27 日支付)。

图片 1,共 1 张
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REIT)的價格正在下跌,並將其視為以更低價格增持現有持倉的潛在機會。由於我已經對 S-REITs 因其潛在的分配收入和長期增長感興趣,我認為以更低的價格買入更多可以幫助降低我的平均成本。然而,我理解價格下跌可能是由利率預期、融資成本上升或市場情緒疲軟等因素引起的,因此我想利用較低的價格,同時保持長期的視角。

我的交易:

我增加了我的 S-REIT 頭寸,因為我想降低我的平均購買價格並增加對該板塊的風險敞口。與其以更高的價格買入,我將市場下跌視為以更有吸引力的估值積累更多單位的機會。我的意圖是改善我的整體入場價格,同時繼續從潛在的分配收入和未來的資本增值中受益。然而,我始終保持清醒,以更低的價格買入並不一定意味着投資在基本面意義上變得更便宜,進一步的價格下跌仍可能發生。

心得:

下次,我會評估價格下跌背後的原因,並在增加頭寸之前檢查 REIT 的基本面,而不是主要關注降低我的平均成本。

图片 1,共 1 张
I
investingguru

$吉寶數據中心(AJBU.SG)

背景:吉寶數據中心信託受益於強勁的數據中心主題,但即使是一個好的板塊,也不意味着股價會一直上漲。在某個時候,需要審視估值是否仍然合理。

我的交易:我決定賣出並先獲利了結。與其過於貪婪最終回吐利潤,不如鎖定已獲得的收益。如果價格再次變得有吸引力,隨時可以尋找另一個入場點。

心得:我仍然認為數據中心具有長期潛力,只是並非每隻股票都需要永遠持有。有時獲利了結並保留現金也是一種策略。落袋為安,機會還會再來。

2026.10.0114:14:03賣出訂單
成交時間數量價格方向
2026.10.01
14:14:03
7002.16賣出
A
Ally

SREITS 仍有更多股價上漲空間。幾隻 SREITS 遠低於其賬面淨資產價值

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — SpaceX 扭虧為盈,並開啓與特斯拉的合併談判

SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?

P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REITs)的價格正在下跌,我將此視為以更低價格增持現有持倉的潛在機會。我的想法是,在價格下跌期間買入更多單位可以幫助降低我的平均成本,並可能在市場復甦時提高整體回報。由於我是以長期視角進行投資,我願意容忍一些短期價格波動,因為我相信 S-REITs 仍能提供相對穩定的分紅收入和資本增值機會。然而,我也意識到價格下跌可能反映了對利率、融資成本或 REITs 基礎業績的擔憂,因此我明白價格下跌並不一定意味着投資價值變得更具吸引力。

我的交易:

我增加了現有的 S-REITs 持倉,因為我想利用較低的價格並降低我的平均購買成本。我沒有一次性投入大量資金,而是選擇逐步加倉,以便在保持對該板塊敞口的同時管理風險。我加倉的主要原因是相信較低的入場價格可以提高我長期的潛在回報,同時讓我繼續從投資中獲得分紅。同時,我認識到向下攤平倉位會增加我對 S-REITs 的整體敞口,進一步的價格下跌可能導致額外損失。

心得:

下次,在向下攤平之前,我會評估價格下跌是由暫時性的市場狀況還是基本面惡化驅動的,同時為我的倉位規模設定更明確的限制,並檢查 REIT 的分紅可持續性和財務健康狀況是否依然穩健。

图片 1,共 1 张
L
LazyCat

背景:$Mapletree Ind Trust(ME8U.SG) 目前交易價格處於多年低位附近,約 1.75–1.80 新元,提供約 7.0% 的高股息收益率。

1. 導致價格疲軟的關鍵驅動因素:

* 美國數據中心租約不續:MIT 的北美投資組合包括傳統的動力外殼數據中心。租户不續租以及這些老舊資產的空置造成了收入拖累,而升級它們以容納高密度 AI 工作負載需要大量的資本支出。

* 融資成本上升:低成本利率對沖正在到期,將固定利率債務覆蓋率降低至約 73%。按現行利率再融資使債務成本趨向 3.5–3.6%,擠壓可分配收入。

* 分紅收縮:預期年度每單位分紅(DPU)温和降至 11.5–11.8 分。持續剝離非核心資產旨在降低槓桿率,但在資金重新部署前會留下暫時的收入缺口。

2. 市場定價考量:

* 結構性 DPU 重估:投資者要求約 7.0% 的收益率,接受約 11.5 分作為新的 DPU 基準。

* 混合型工業折價:市場不再將 MIT 視為高增長 AI 科技股,而是將其視為平衡美國逆風與新加坡穩定資產的傳統工業 REIT。

* 執行風險:市場對管理層出售 5 億–6 億新元不良資產的計劃持謹慎態度。

投資者觀點

3. 需要考慮的情景(總結):

* 看跌情景:高昂的再融資成本和持續的美國空置率將壓低 DPU。

* 看漲情景:7% 的收益率已計入最壞情況的下行風險;成功的資產剝離可能觸發估值重估。

4. 我的交易策略:我仍然持有 MIT 以博取看漲行情,並接受其對現金流貢獻的降低。然而,如果出現更好的選擇,我可能會減持部分倉位。

图片 1,共 1 张
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REIT)的價格正在下跌,因此我將此視為以更低價格增持現有頭寸的潛在機會。我的想法是,在價格下跌期間買入更多單位可以幫助降低我的平均成本,如果市場復甦,從而提高我長期的潛在回報。由於我投資 S-REIT 是為了獲取分配收入和潛在的資本增值,我將價格下跌視為加強頭寸的機會,而不是僅關注短期的市場波動。然而,我也意識到,由於利率的不確定性、融資成本的上升或市場情緒的減弱,價格可能會繼續下跌。

我的交易:

我增加了我的 S-REIT 頭寸,因為我想利用較低的價格並降低我的平均購買成本。我沒有一次性投入大量資金,而是選擇逐步加倉,以便管理風險併為未來的機會保留一些資金。我買入更多的主要原因是改善我的入場價格,同時保持對房地產行業潛在分配收入和長期增長的敞口。同時,我認識到向下攤平成本會增加我對 S-REIT 的整體敞口,因此我需要確保額外投資在我的計劃投資組合配置範圍內。

經驗教訓:

下次,在下注攤平成本之前,我會評估價格下跌是由暫時性的市場情緒還是 REIT 基本面的惡化引起的,同時對我的頭寸規模和對該行業的總敞口設定更清晰的限制。

图片 1,共 1 张
も
ももさん

$凱德投資(9CI.SG)

背景:隨着區域利率預期趨於一致,宏觀經濟市場情緒依然謹慎,房地產投資管理公司持續面臨估值考驗。

我的交易:持有凱德投資(9CI)股份,平均成本為 2.500 新加坡元,由於市場價格交易在 2.340 新加坡元,管理着 -6.40% 的未實現回撤。

經驗總結:下次,我將在主要技術支撐位周圍設置預先計劃的分級入場限價,以在不過度分配資金的情況下重新平衡成本基礎。

图片 1,共 1 张
T
TheInvestingIguana
精選

伊吉的日記:新加坡交易所今日開盤,此前週五美股下跌

2026 年 10 月 19 日週一 | 早盤

數據概覽

在美股開盤前,海峽時報指數(STI)於 10 月 16 日週五收於 5,415.53 點,上漲 12.03 點或 0.22%。隨後美股下跌。道瓊斯指數收於 52,002.41 點(下跌 0.34%),標普 500 指數收於 7,659.44 點(下跌 1.09%),納斯達克指數收於 26,140.03 點(下跌約 2.1%)。美聯社將此次下跌歸因於科技股和半導體股的拋售,市場擔憂在利潤承壓的情況下,人工智能基礎設施支出能持續多久。這是自該次下跌以來的首次新加坡交易所交易時段,將於上午 9 點開盤。

《商業時報》今早的頭版頭條包括:S-REITs 開始第三季度財報季,利率成為焦點;在銀行股暴跌後,星展銀行(DBS)仍是分析師的首選,儘管面臨 Q3 財報;以及對亞洲 “淘金熱” 相關股票反彈的打擊,源於對 AI 融資的擔憂。我只閲讀了標題。

個人看法

海外大幅下跌後的首個交易日通常波動較大,因此我將關注三大銀行而非大盤指數。星展銀行(DBS)、大華銀行(UOB)和華僑銀行(OCBC)的股息是許多普通家庭的主要收入來源,只有股息保持不變,股價下跌才會推高股息率。這個問題屬於 Q3 業績報告的內容,而不是週一早上的事。週五時我説這是我首先檢查的時段,而開盤時的銀行股價是我關注的起點。

祝好,伊吉 🦖

非投資建議。適用伊吉的合規標準。

图片 1,共 1 张長圖
T
TheInvestingIguana

伊吉的日記:納斯達克週五下跌 2.15%,自 10 月 6 日以來跌幅超過新加坡海峽時報指數(STI)

2026 年 10 月 17 日 週六 | 早晨

關鍵數據

STI 週五收於 5,415.53 點,較週四的 5,403.50 點上漲 12.03 點(0.22%)(數據來源:SGX Nifty 板行情;Trading Economics 將其四捨五入為 5,416)。

在 SGX 收盤後,華爾街股市下跌。道瓊斯指數收於 52,002.41 點(-175.28,-0.34%),標普 500 指數收於 7,659.44 點(-84.62,-1.09%),納斯達克指數收於 26,140.03 點(-572.99,-2.15%)。美聯社將標普 500 和納斯達克指數的下跌歸因於科技股和半導體股的拋售,因為市場擔憂在沒有擠壓企業利潤的情況下,對 AI 基礎設施的重度支出能持續多久。美股週末休市,因此 10 月 19 日週一將是其後的首個 SGX 交易日。

新加坡企業發展局(Enterprise Singapore)報告稱,9 月非石油國內出口同比增長 68.4%,而 8 月為 46.1%。電子類產品發貨量增長 107.6%,非電子產品發貨量增長 54.2%。

《商業時報》頭條新聞指出,在新加坡銀行股暴跌後,星展銀行(DBS)仍是分析師的首選;Deluge 股份在其主板上市首日收盤上漲 6.7%;以及中東戰爭影響了 9 月的 bunker(船用燃料油)銷量。我只閲讀了這些標題。

個人觀點

我在週四曾指出,自 10 月 6 日以來,STI 的跌幅大於任何美國指數。週五扭轉了這一局面。從 10 月 6 日的收盤價到週五,STI 下跌 5.0%,從 5,701.54 跌至 5,415.53;納斯達克下跌 5.3%,從 27,599.89 跌至 26,140.03。在此期間,追蹤 STI 的 10,000 新元倉位(不含股息)大約縮水 500 新元。68.4% 的出口增長描述的是 9 月的情況,而股價表現描述的是這半個月的情況。週一的交易是我將關注的第一場交易。

不構成投資建議。適用伊吉的法醫合規標準。

图片 1,共 1 张長圖
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到 S-REITs 的價格正在下跌,並將此視為以更低價格增加倉位的潛在機會。由於我已經對該板塊有敞口,我想利用價格下跌來降低我的單位平均成本。我相信較低的價格可以為長期投資提供更吸引人的入場點,特別是考慮到分配收入和未來資本增值的潛力。然而,我也意識到價格下跌可能反映了對利率、融資成本或整體房地產市場的擔憂,因此我希望保持對涉及風險的警惕。

我的交易:

隨着價格下跌,我增加了我的 S-REITs 倉位,旨在降低平均成本並提高長期內的潛在回報。與其一次性投入過多資金,我逐步增加了持倉,以便在保持對該板塊敞口的同時管理風險。我的決定基於這樣的信念:只要 REITs 的基礎基本面保持穩健,較低的價格可以提供更好的價值。我還希望,隨着我繼續持有該投資,額外的單位會增加我的潛在分配收入。

經驗教訓:

下次,在增加倉位之前,我會評估價格下跌是否由 REIT 的基本面所支撐,而不是主要關注降低我的平均成本。

图片 1,共 1 张
T
TheRaccoonAnalysis

9 月生產者物價指數通脹大幅超出預期,年率 PPI 上升 6.3%,高於預期的 5.3%,月增長率達 1.3%,而此前預期為 0.5%。這一超預期表現加劇了市場對通脹壓力持續存在的擔憂,花旗銀行預計將在 12 月加息,瑞銀則預測 3 月將再次加息。然而,道瓊斯指數上漲 1.1%,同時 10 年期國債收益率下降 7 個基點,這表明市場可能在權衡除通脹之外的其他因素,包括盈利樂觀情緒、倉位調整或對未來增長的預期。這種分歧也可能反映出市場對通脹衝擊的持續性存在不確定性,以及緊縮政策是否已被完全定價。

C
Captain's Watch
精選☕️ [任務幣空投] 每日市場熱議 —— PPI 數據亮眼,花旗與瑞銀態度轉鷹

9 月 PPI 數據比預期高出整整一個百分點,兩家大行調整了利率預測。國內方面,9 月出口額達到預期的兩倍。讓我們深入探討👇💬 市場已定價 12 月加息……

S
Shyon

我寧願等到今晚的 CPI 數據出來後再做重大操作。隨着幾位美聯儲官員發出信號,認為可能還需要再次加息,通脹仍然是市場的主要風險。我傾向於保留一些現金,而不是追高,尤其是在波動性可能迅速增加的時候。

對於新加坡房地產信託基金(S-REITs),我認為近期的疲軟是一個潛在的機會,但我不建議僅僅因為價格下跌就急於買入。更高的利率意味着更高的再融資成本和潛在的更低分紅,因此我會關注資產負債表強勁、債務到期 manageable 且分紅可持續的 REITs。我更願意在進一步走弱時逐步積累,而不是一次性投入過多資金。

對於新加坡銀行股,我仍在觀察它們在近期回調後的盈利前景和價格走勢。金管局(MAS)維持穩定提供了一些穩定性,但這並不能消除市場風險。我的策略保持不變:保持多元化,以合理估值購買優質資產,並保留足夠的現金以利用更好的機會。對我來説,一致性和耐心比試圖預測每一次市場波動更重要。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議——今晚的 CPI 將決定美聯儲的下一步行動

三位美聯儲官員在同一天支持再次加息,就在今晚 CPI 數據發佈前幾小時。在國內,金管局出乎所有分析師意料地維持利率不變。讓我們深入探討👇💬 如果今晚的 CPI 數據偏高,你會加倉以押注利率...

F
Fattycat
精選

🚀 為什麼數據中心 S-REITs 面臨壓力——即便 AI 需求蓬勃發展

儘管結構性需求強勁,Keppel DC REIT (AJBU) 和 NTT DC REIT USD (NTDU) 的交易價格仍接近 52 周低點。

以下是正在發生的事情 👇

📉 宏觀與利率逆風

• 收益率競爭:美國國債收益率上升意味着無風險債券更具吸引力,將資本從股息股中抽離。

• 再融資成本:較舊、成本較低的債務到期,並以當前較高的利率進行替換。這直接減少了可分配收入。

🏢 影響各自的因素

• NTT DC REIT (NTDU):IPO 後仍在尋找立足點,加上在新加坡交易所(SGX)交易時面臨的美元匯率波動。

• Keppel DC REIT (AJBU):整體借貸成本較高,且市場對廣東特定資產的政策存在謹慎態度。

💡 關鍵洞察

• 業務依然強勁:入住率保持在 98% 以上,AI 和雲計算的增長持續推動租金收入上升。

• 是定價問題,而非業績問題:下跌反映的是整個行業資本成本的上升,而非租户需求減弱。

🤔 在目前的價位下,你是加倉還是等待更明確的信號?

非財務及投資建議。請自行盡職調查 ☺️。

$NTT DC REIT USD(NTDU.SG)$吉寶數據中心(AJBU.SG)

图片 1,共 1 张
L
LazyCat

我一直按兵不動,觀察 CFA 和 CLR REIT ETF。其中一隻正穩步接近我關注的價位。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 美光科技領跌,內存板塊遭 1080 億美元拋售

在人工智能熱潮中,存儲芯片曾是表現最好的交易標的,直到週一。美光、閃迪和 SK 海力士因中國競爭對手正在縮小技術差距的消息,合計市值蒸發了約 1080 億美元。在國內,早間...

F
Fattycat
精選

🚀新加坡元走強:對你的 S-REITs 意味着什麼

市場普遍預計,金管局(MAS)將於 10 月 14 日通過陡峭新加坡元名義有效匯率(S$NEER)政策帶斜率來收緊政策。新加坡元走強對我們的房地產信託基金(REIT)組合意味着什麼?🤔

📉 擁有海外資產的 REITs(面臨逆風)

• 派息減少:在海外賺取租金收入兑換成新加坡元的金額減少,導致每單位派息(DPU)下降。

• 估值影響:外幣資產以新加坡元計價時價值重估降低。這推低了賬面淨資產值(NAV),並使槓桿比率上升。

🛡️ 純新加坡本土 REITs(天然受保護)

• 成本節約:強勢新加坡元有助於對抗輸入性通脹。它使公用事業、製冷和維護費用保持在可控範圍內。

• 無貨幣風險:由於所有資產均位於新加坡,不存在零翻譯損失。此外,SORA 利率低於美國利率,這是一個有益的額外優勢。

📌 簡而言之

在 MAS 收緊週期中,REIT 持有資產的位置最為關鍵。純本土 REITs 在面對貨幣波動和運營成本壓力時展現出更強的韌性。

查看信息圖表中的完整詳情! 🖼️

不構成投資或財務建議。請自行盡職調查 ☺️。

來源:經濟學家預計金管局將在 10 月再次收緊貨幣政策,儘管有些人認為有暫停空間——《商業時報》2026 年 10 月 12 日。

图片 1,共 1 张
N
NewUser_ThinkSwim

通常投資者會擔心高負債或公司利用債務推動增長,這也是近期新聞中的熱門話題。隨着財報季臨近,未來幾周所有公司的股價都將出現波動。擁有高自由現金流和低運營成本的公司將受到青睞,而現金流為負的公司可能會比那些業績穩定的公司出現更大幅度的回調。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議——SpaceX 80 億美元頻譜交易令電信運營商受挫

SpaceX 正斥資約 80 億美元購買全國頻譜,美國電信運營商股價在單日內重估:AT&T 跌 9.8%,T-Mobile 跌 13%。國內方面,銀行股在上週 STI 指數下跌 5% 後反彈。讓我們深入探討 👇...