
無論何時,當你看到一邊在炒作,另一邊卻在逆勢而行,這可能是在一個被積極操縱的市場情景中。
海力士首爾跌超 8%,存儲週期要轉了嗎
2026.10.29 (美東) 盤後
SK 海力士跌超 8%、三星跌超 5%,韓國觸發 SIDECAR 暫停程序化賣盤,KOSPI 跌 4.5%。閃迪剛交出營收增 378%。
D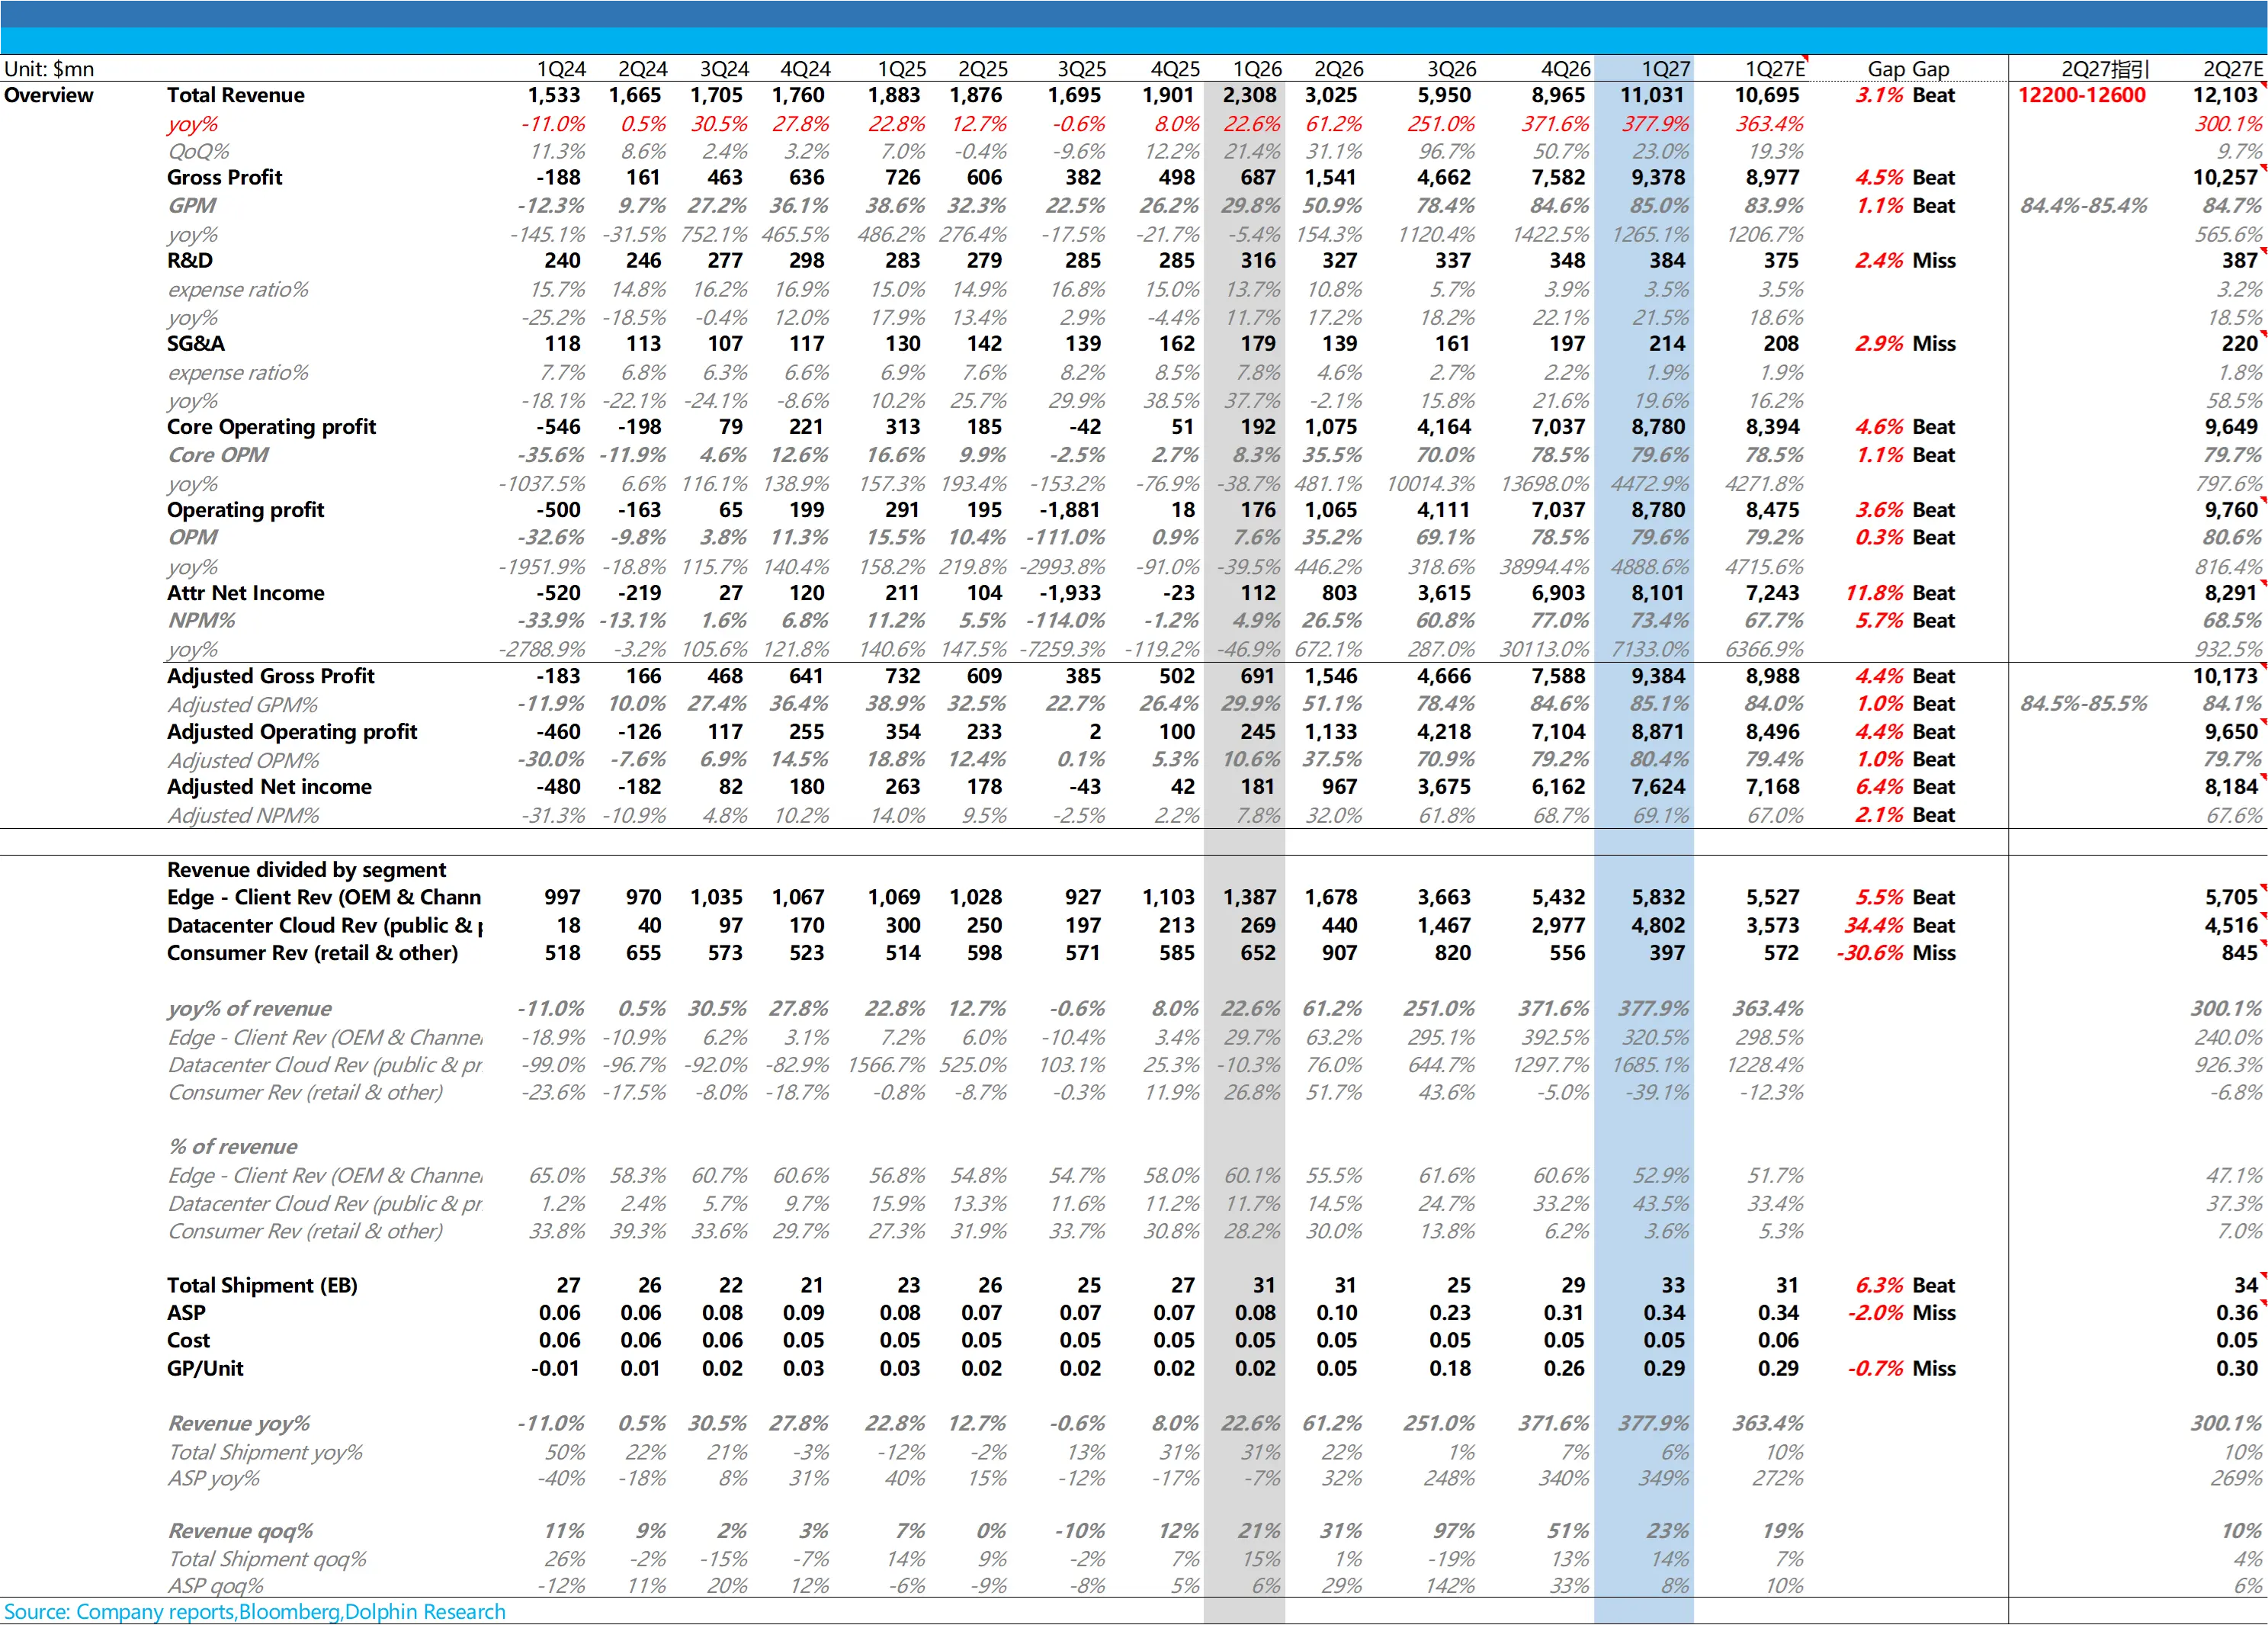
閃迪 1Q27 火線速讀:這份財報,表面上仍是 “全面超預期”:收入、毛利率、EPS 都站上指引上沿,下季指引也高於預期。但超出指引上限的幅度從上季近 9% 收窄到約 2%,本季度主要靠出貨扛起收入,漲價這季 “發力” 不及預期。
①收入:量在加速,價卻被長協拉住了
收入環比增長 23% 至 110 億美元,增量約六成來自出貨、四成來自價格。按海豚君測算,bit 環比約 +14%,每 GB 均價只漲約 8%,低於一致預期的 10%,也不到同期行業合約價漲幅(約 +20%)的一半。
管理層的解釋是,本季把更多供給分給了數據中心(環比 +61%),數據中心跑贏市場,消費類則環比下滑 29%。
海豚君認為,向數據中心挪供給説得通,換的是長期客户和份額。但價格明顯跑輸行業,大概率與長協有關:FY27 約一半 bit 已納入 NBM,價格按月鎖定、設有上下限。長協 “用彈性換確定性” 的代價,第一次清楚地體現在了報表上。
②毛利率:已貼近天花板,增量利潤率在下滑
Non-GAAP 毛利率環比只提升 0.5 個百分點至 85.1%。按測算,新增收入轉為新增毛利的比例從上季約 97% 降至約 87%,單位 GB 成本環比升約 5%。原因一是放量要匹配同比例成本,不像漲價幾乎零邊際成本;二是數據中心佔比提升帶來的結構變化。
這意味着利潤驅動力正從 “漲價” 切到 “放量”,毛利率很難再往上推,而 bit 增速被晶圓規劃鎖在中高雙位數。
③指引:高於預期,但只給了 “小幅漲價”
下季收入指引中值 124 億美元,比一致預期 121 億美元高約 2.5%;EPS 中值 56 美元,高約 6%,部分來自回購縮股。管理層只説價格 “小幅上漲”,按海豚君測算,若單價環比 +3%–5%,隱含 bit 環比約 +7%–9%。也就是説,閃迪的漲價幅度較本季約 8% 進一步收窄,與 TrendForce 預測的四季度行業合約價 +15%–20% 差距拉大。
管理層還提示,3 月季度(FY3Q27)收入環比要保守建模:這一季歷來季節性最弱,過去 bit 曾環比下降 19%,下季增速不宜線性外推。
長期方面,NBM 最低合同收入(939 億美元)和財務擔保(165 億美元)與投資者日持平:本季完成的 2 份 NBM 在上次財報會上已經公佈,沒有新增披露。但管理層稱 pipeline 已超過到 2030 年的供給,多家客户在談第二輪。
公司維持中高雙位數的 bit 增長規劃,不加速節點遷移;FY27 資本開支將升至收入的中個位數百分比(本季 3.4%)。
海豚君認為,這季度業績不改變閃迪 “長協 + 數據中心” 的中期邏輯。但本季漲價跑輸行業、下季漲價進一步放緩,加上沒有新增 NBM,這可能是市場對這份財報不太滿意的原因之一。
短期來看,股價缺乏催化:二輪 NBM 底價能否上移、3 月季度走弱有多深,需要後續季度驗證。$閃迪(SNDK.US)
N![图片 1,共 2 张]()
![图片 2,共 2 张]()
期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動幅度減半,即可得出股價日常波動的粗略衡量指標。SK 海力士($SK海力士(SKHY.US))定價的波動幅度約為 9.3%,意味着典型的每日波動範圍約為 4.5%。
瞭解股票的潛在波動範圍和財報行為,有助於在財報發佈前進行倉位管理和對沖。隱含波動幅度反映的是幅度,而非方向。

隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗
解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……
G
美股盤前小幅走高(標普 500 指數 +0.1%,納斯達克 100 指數 +0.3%),因油價上漲抵消了 AI 板塊的漲幅。受美國可能在中期選舉後對伊朗發動打擊的報道影響,布倫特原油突破每桶 115 美元。投資者正等待美聯儲 likely 的鷹派按兵不動決議,以及今日谷歌($谷歌-C(GOOG.US))和微軟($微軟(MSFT.US))的財報,亞馬遜($亞馬遜(AMZN.US))將於明日公佈。Skyworks Solutions($SK海力士(SKHY.US))因業績強勁及長期內存需求將至少持續到 2030 年超過供應量的前景而大漲,三星和美光科技($美光科技(MU.US))跟漲。多數科技股上漲,特斯拉($特斯拉(TSLA.US))和 SPCX 在持續併購猜測中走高,而富途控股($Robinhood(HOOD.US))因三季度業績疲軟下跌。標普 500 指數 2026 年每股收益 369 美元意味着 20.9 倍市盈率(4.8% 收益率),倒算為 5.01% 的 10 年期美債收益率,隨着伊朗緊張局勢緩和,這一溢價有望收窄。鑑於特斯拉估值過高、盈利預測下調,且我們認為自動駕駛技術將逐漸商品化,我們對其保持謹慎態度。
F![图片 1,共 3 张]()
![STX Seagate Tech C+ Overnight trading 10/28 EDT 36.3k Quotes RelatedProducts Ove]()
![< SKHY SK Hynix Overnight trading 10/28 EDT 87.8k Quotes Related Products Overvi]()
精選
⏰ 為何一家芯片巨頭大漲 +6.9%,而另一家卻下跌 −5.7%(兩者均超預期)
終於,兩家主要科技巨頭都公佈了財報。兩者的業績數據都很紮實,但股價走勢卻截然相反!🤔
以下是導致 SK Hynix 和 Seagate Technology 出現分歧反應的原因總結,儘管兩者的表現都超過了分析師的預期:
🚀 SK Hynix (+6.9% 大漲)
1️⃣ 營收:
第三季度創紀錄的營收為 104.62 萬億韓元,營業利潤率高達 80%
2️⃣ 強勁的前瞻指引:
長期客户合同鎖定了超過一半的產能至 2027-2028 年,由蓬勃發展的 AI-HBM 需求驅動
3️⃣ 股東回報加碼:
宣佈了一項 100 萬億韓元的股東回報計劃
🔻 Seagate Technology (−5.7% 下跌)
1️⃣ 亮眼的主營業務表現:
第一季度營收同比增長 61% 至 42 億美元,超出預期並上調了指引
2️⃣ “利好出盡” 效應:
在年初至今漲幅約 130% 後,其高估值(市盈率接近 47.5-48.7 倍)容錯空間極小,觸發了獲利了結
3️⃣ 週期性與利潤率擔憂:
投資者質疑 67.8% 的毛利率是否已見頂,並擔心硬盤供應增加可能會削弱定價權
💡 關鍵要點
市場不僅僅獎勵過去的業績超預期。市場會定價未來的能見度、供應限制和估值。
當預期已經按完美情況定價時,即使是一個出色的季度也可能引發拋售。
僅供參考,不構成財務和投資建議。請自行進行盡職調查 ☺️。
$SK海力士(SKHY.US)$希捷科技(STX.US)
F
SK 海力士 2026 年第三季度創下了歷史性的輝煌表現!太棒了👏
營收創下 104.6 萬億韓元的歷史新高,首次突破 100 萬億韓元大關。營業利潤為 83.3 萬億韓元,營業利潤率高達 80%,淨利潤達到 39.7 萬億韓元。
主要驅動力來自巨大的 AI 內存需求、芯片價格上漲、HBM4 出貨量的啓動以及強勁的 DDR5 服務器銷售。
公司的現金狀況也變得更加強勁,淨現金達 98.7 萬億韓元💪🏽。管理層表示,這種由 AI 驅動的內存短缺預計將持續到 2030 年。
基於上述信息,我認為股價已經充分消化了所有利好消息。我不認為還會再有 20-30% 的大幅上漲。
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
S
內存直到 2029 年都售罄,顯示出市場對其非常看好。但我認為需要警惕它能否持續為滿足這一需求提供足夠的供應,以及 AI 需求是否會持續。
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
R
SK 海力士財報表現強勁。同時注意到,他們提到供應短缺將持續到 2030 年。即使我們將這一時間提前 1 至 2 年,前景依然漫長。這對 AI 股票絕對是利好。
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
S
我繼續看好半導體板塊,因為 SK 海力士的$SK海力士(SKHY.US)售罄的內存供應凸顯了 AI 需求的強勁。然而,我不想在這次反彈後追高。我更傾向於在回調中逐步建倉,尤其是在$半導體 3 倍做多 - Direxion(SOXL.US)方面,同時密切關注微軟和 Alphabet 的財報,以觀察 AI 支出是否轉化為實際回報。
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
N
SK 海力士再次創下季度業績紀錄,其產能已售至 2029 年,即從現在起兩年多以後。該股在盤後交易中上漲,這符合預期,但長期股價穩定性仍是一個問題。AI 對存儲芯片的支出還能持續多久?SK 海力士的客户能否在不出現償付能力/債務問題的情況下完成訂單?
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
C
精選☕️ [任務幣抽獎] 每日市場談 — SK 海力士利潤飆升,科技財報和美聯儲決議在即
SK 海力士表示其內存芯片已售罄至 2029 年,芯片指數中的每隻股票連續第二天上漲。今晚微軟和 Alphabet 將發佈財報,就在美聯儲決議之前。讓我們深入探討👇💬 SK 海力士已售罄至 2029 年。芯片行情是剛剛開始,還是已經定價?📊 快速回顧 — 市場動態與原因🇺🇸 美國 — SK 海力士創紀錄🔑 關鍵事件: $SK海力士(SKHY.US) 今日早盤錄得 83.3 萬億韓元的經營利潤,同比激增七倍...
D![图片 1,共 1 张]()
SK 海力士(紀要):營收破百萬億,全年回饋 100 萬億韓元
三季度營收 104.6 萬億韓元、營業利潤率 80%,雙雙創新高,DRAM 與 HBM 至 2029 年實質售罄,但非經營淨支出 32.6 萬億韓元拖累淨利,同時公司宣佈 2026 財年約 100 萬億韓元股東回報。
SK海力士紀要
D![图片 1,共 1 张]()
海力士 3Q26 火線速讀:本次業績偏向正面,具體要點如下:
1、整體業績: 營收 +32%、營業利潤 +38%,環比增速逐季降檔。兩項比彭博一致預期高約 6% 和 8%,乍看全面超預期,但和 UBS 等大行基本一致,單看財務大數並不算很亮眼。淨利潤大幅低於一致預期,則是營業外的匯兑和其他損失,不必太在意。
2、主亮點—漲價超預期
關鍵的價量驅動因素上:DRAM ASP 漲了高 20%,而 NAND 則漲了中 20% ,分別比一致預期高約 8 和 7 個百分點,比大行預期也略高寫。出貨量上,DRAM 大體符合預期,NAND 環比微降有所不及。
由於內存廠的業績彈性主要就是由漲價驅動,本季 DRAM ASP 增速基本沒再降會被市場理解為供需缺口仍很緊。
3、指引出貨量超預期:
4Q DRAM 出貨 +20% 中段,一致預期約 +9%;NAND + 中個位數,基本符合。對為何 DRAM 出貨量突然提速,公司歸因於 1c 擴產和 M15X 工廠的產能爬坡,這説明內存的產能釋放也可能快於預期,中期內無疑利好海力士的業績增長,但是否也意味後續供需會更快趨於平衡?
4、長協覆蓋率提升: 官宣已籤長協對應 2027–28 年總產能的 50% 以上,簽約主要客户 14 家(7 月約 10 家)。比此前市場估計的長協覆蓋率高不少,業績向下保護提高了。
5、股東回報: 宣佈全年回購 + 分紅約 100 萬億韓元,符合預期,相當於自由現金流的 50%。3Q 新宣佈單季現金股息 14 萬億;新回購 20 萬億,其中約 10 萬億註銷,約 10 萬億用於員工激勵。
按 100 萬億的回饋力度,對應美股約 7% 的回報率,韓股有折價,回報率約 10%。$SK海力士(SKHY.US) $SK 海力士兩倍做空 ETF(SKDD.US) $SK 海力士兩倍做多 ETF(SKHX.US)
S![图片 1,共 1 张]()
$SK海力士(SKHY.US) 在單個季度內實現了 628 億美元的營業利潤,較去年同期增長 632%
SK 海力士第三季度營收創下 104.6 萬億韓元(789 億美元)的歷史新高,同比增長 328%,遠高於華爾街預期的 98.3 萬億韓元
營業利潤為創紀錄的 83.3 萬億韓元,高於預期的 76.7 萬億韓元,營業利潤率約為 80%
這家 $英偉達(NVDA.US) HBM 供應商表示,其最新 HBM4 芯片的發貨已全面展開,同時數據中心 SSD 需求推動了 NAND 銷售
此外,該公司計劃向股東返還約 100 萬億韓元(約 750 億美元)用於 2026 年,其中包括超過 30 萬億韓元的股息以及超過 60 萬億韓元的回購和註銷
內存芯片擁有 80% 的營業利潤率曾聽起來不可思議。AI 需求將一家以週期性波動著稱的行業變成了現金奶牛,這對 $美光科技(MU.US) 和 $閃迪(SNDK.US) 也是利好
來源:StockMarket.News
N
黃仁勳對 2029 年內存供過於求的擔憂不以為意,這進一步印證了結構性 AI 算力需求依然強勁。儘管週期性定價擔憂引發了短暫的拋售,但內存製造商即將發佈的財報提供了高確信度的入場點,以利用長期 HBM 供應緊張的局面。
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
D![图片 1,共 2 张]()
![图片 2,共 2 张]()
如果 AI 需求保持強勁,海力士的前景看好,因為它是業務的瓶頸之一,或者可以説它擁有巨大的護城河。但如果 AI 需求下降,它將大幅下跌……
隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗
解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……
S![图片 1,共 2 张]()
![图片 2,共 2 张]()
本週我主要關注 $半導體 3 倍做多 - Direxion(SOXL.US) 和 $美光科技(MU.US),因為近期的 AI 和半導體拋售創造了潛在機會,但也帶來了重大風險。對於 SK 海力士,我將重點關注 HBM4 的需求、定價權以及強勁的盈利能否轉化為可持續的利潤。對於微軟、Alphabet 和亞馬遜,我想看看雲增長和 AI 貨幣化是否能證明其鉅額資本支出的合理性。我瞭解到像 SOXL 這樣的槓桿 ETF 可以像收益一樣迅速放大損失,所以我更傾向於等待價格穩定和支持確認,而不是追逐反彈。隱含波動率幫助我為波動做準備,但它們並不能告訴我方向。我的首要任務是資本保全、紀律性的倉位管理和一致性,而不是試圖預測每一次財報驚喜。
隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗
解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……
T
美光科技和 SK 海力士從其他美國本地股票中崛起。
新加坡海峽時報指數略有上漲,而本地銀行股變化不大。但大士有限公司和 Sea 下跌。
香港恒生指數略有上漲。
據報道,黃金價格低於其 usual 價格。
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
C![1 LONGBRIDGE MEMORY WEEK( CHALLENGE Three memory names, three days, one winner.]()
💾 內存收益挑戰 — 選出贏家,贏取現金獎勵!
三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。
這三隻本週哪隻淨收益最高?
單選
105 人已參與
K
黃仁勳對內存需求的樂觀展望為美光在財報發佈前提供了強勁支撐,但隨着油價飆升、美聯儲即將做出決策以及大型科技公司財報的公佈,我在加倉前仍保持謹慎。
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
F![图片 1,共 1 张]()
$SK海力士(SKHY.US)
🔥 SK 海力士財報:能否引爆下一輪 AI 芯片漲勢?🙄
所有人的目光都聚焦在 2026 年 10 月 27 日美東時間晚上 8 點(新加坡時間 2026 年 10 月 28 日上午 8 點)的 SK 海力士財報上 👀
這家存儲芯片巨頭預計將公佈另一個強勁的季度業績。蓬勃發展的 AI 需求、上漲的內存價格以及對高帶寬內存(HBM)日益增長的需求正在推動其增長。
現在的關鍵問題是,出色的業績是否足以推動芯片股進一步走高?
📈 如果業績超預期,誰將受益
🟢 美光科技(Micron)。將從更堅挺的內存價格和更強的 HBM 需求中獲益
🟢 三星電子(Samsung)。投資者將密切關注其在 HBM 競賽中的表現
🟢 英偉達(NVIDIA)和台積電(TSMC)。積極的情緒可能會提振整個 AI 基礎設施主題的信心
🟢 ASML。芯片製造商更高的資本支出計劃將支撐設備需求
⚠️ 有一件重要的事情需要記住
即使業績出色,如果利好消息已經被市場定價,可能也不會產生太大影響。
真正重要的是管理層對 2027 年的 ** 指引 **。
投資者將詢問關於 HBM4 出貨量、內存價格走勢以及當前強勁利潤率能否持續的問題。
樂觀的前景可能會推動內存和 AI 芯片股走高。謹慎的評論可能會引發獲利了結,即使該季度的賬面數據看起來令人印象深刻。
💡 關鍵要點:
不要因為公司報告了出色的數字就買入。始終關注估值、未來增長預期以及你獲得的安全邊際。
即使在錯誤的價格下,優秀的企業也可能變得過於昂貴。
📊 請參閲完整的信息圖表,瞭解三種可能的場景及需要關注的關鍵標的
非財務和投資建議。請務必自行進行盡職調查。乾杯。🥂