2026.10.29 (美東) 盤後
K
koolgal

亞馬遜 2026 年第三季度財報大考

🌟🌟🌟股市交易的並非純粹的數據,而是人類的情緒、恐懼與最終的信念。看看$亞馬遜(AMZN.US)在發佈 2026 年第三季度財報後的表現便知。

亞馬遜做了一件史無前例的事。其運營利潤率創下歷史最高紀錄,達到 13.9%,實現營業利潤 281 億美元。然而,華爾街卻大發雷霆,導致該股在財報後暴跌 6% 至 7%。

發生了什麼?

市場的反應歸結為增長與 AI 現金消耗之間巨大的拉鋸戰。

亞馬遜雲科技(AWS)加速推進,同比增長 39.3%,季度營收達 460 億美元。為了支撐這一 AI 巨獸,亞馬遜 2026 年的資本支出鎖定在 2200 億美元。這導致其 12 個月自由現金流暴跌至負 424 億美元。

我的看法

如果你透過眼前的現金消耗來看,亞馬遜正在執行一項出色的長期戰略。AWS 和數字廣告正日益佔據亞馬遜整體收入組合中更大的份額。

即使在下跌之後,像摩根士丹利和美國銀行這樣的華爾街分析師仍維持買入評級,目標價為 315 美元至 335 美元。

亞馬遜不是膽小鬼或尋求快速獲利者的股票。

正如本傑明·格雷厄姆那句名言所説:

“短期來看,市場是一台投票機;但長期來看,它是一台稱重機。”

@Captain Leo
WARREN BUFFETTETHE STOCK MARKET IS A DEVICE FOR TRANSFERRING MONEY FROM THE IMPA長圖
C
Captain's Compass
精選AI 變現拆分:Alphabet 是否被錯誤拋售?以及如何看待亞馬遜 AWS 與廣告業務的對比

ETFs: $谷歌兩倍做多 ETF(GGLL.US) $谷歌一倍做空 ETF(GGLS.US) Alphabet 最新財報已發佈,該股在盤後交易中跌破 300 美元。表面上看,營收略低於預期,但……

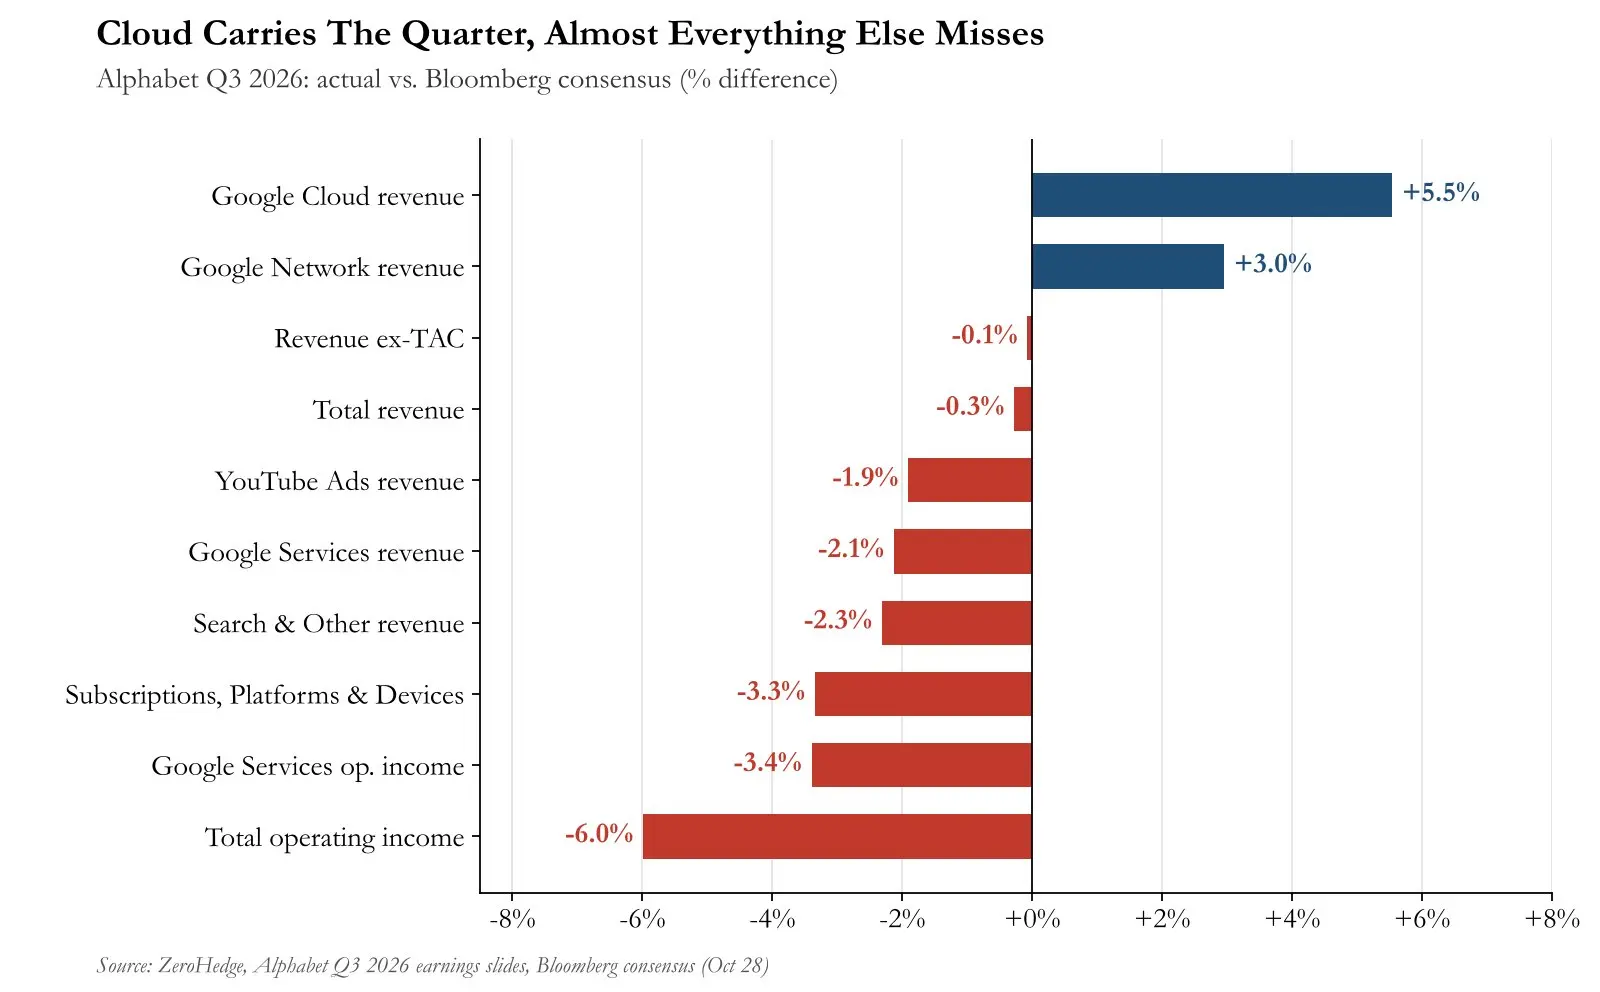
Cloud Carries The Quarter, Almost Everything Else Misses Alphabet Q3 2026: actua
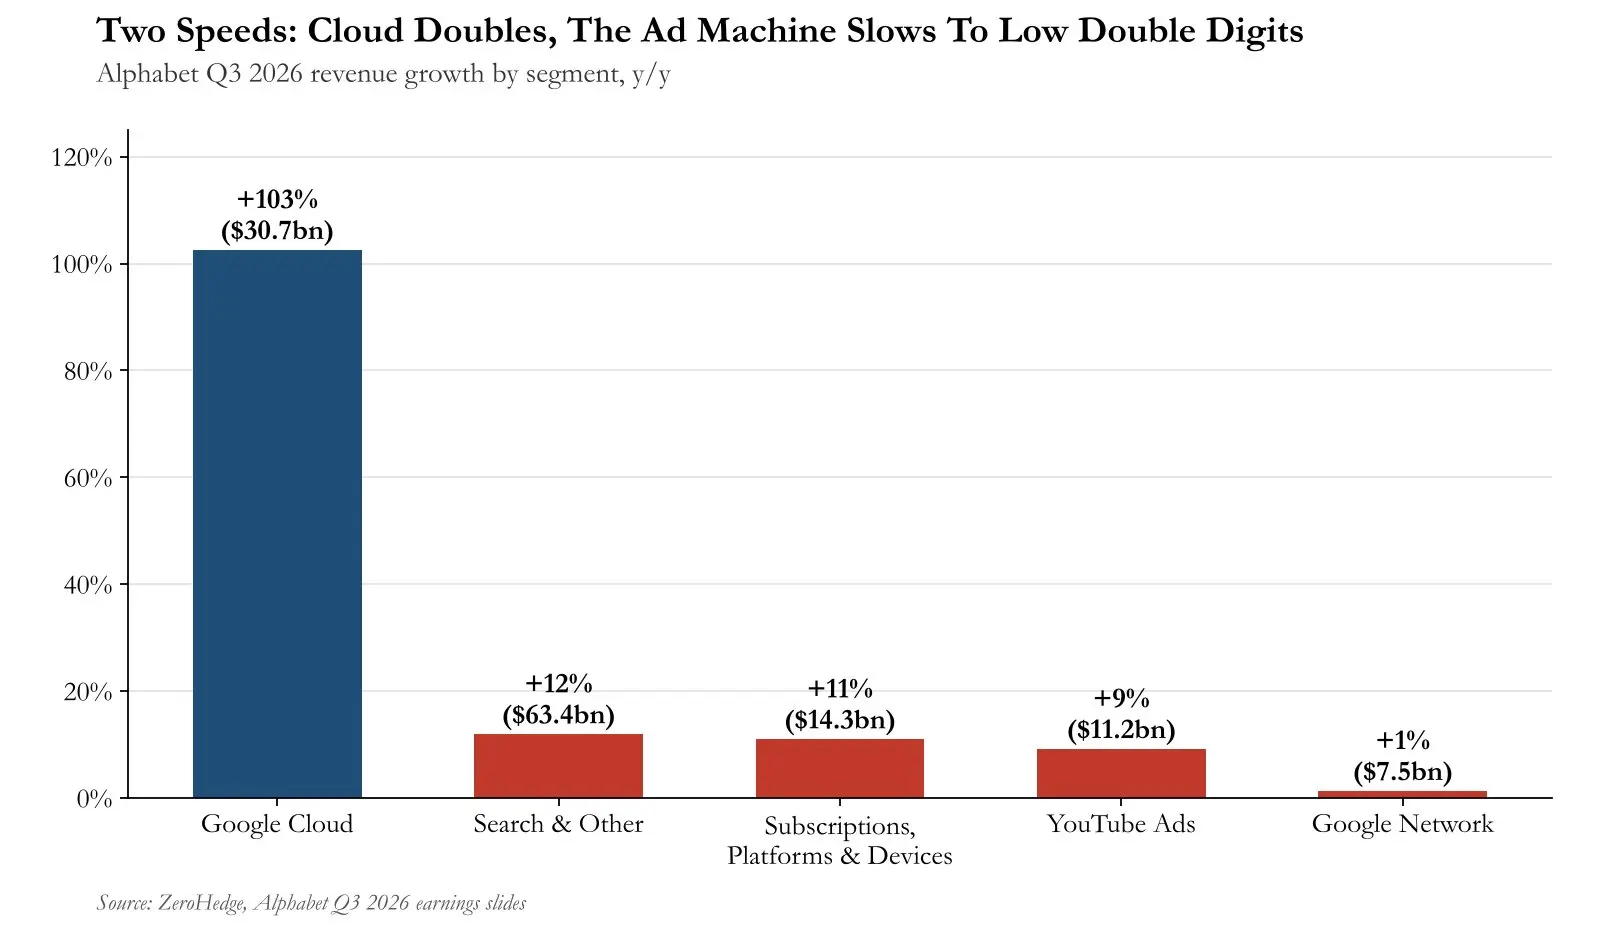
Two Speeds: Cloud Doubles, The Ad Machine Slows To Low Double Digits Alphabet Q3
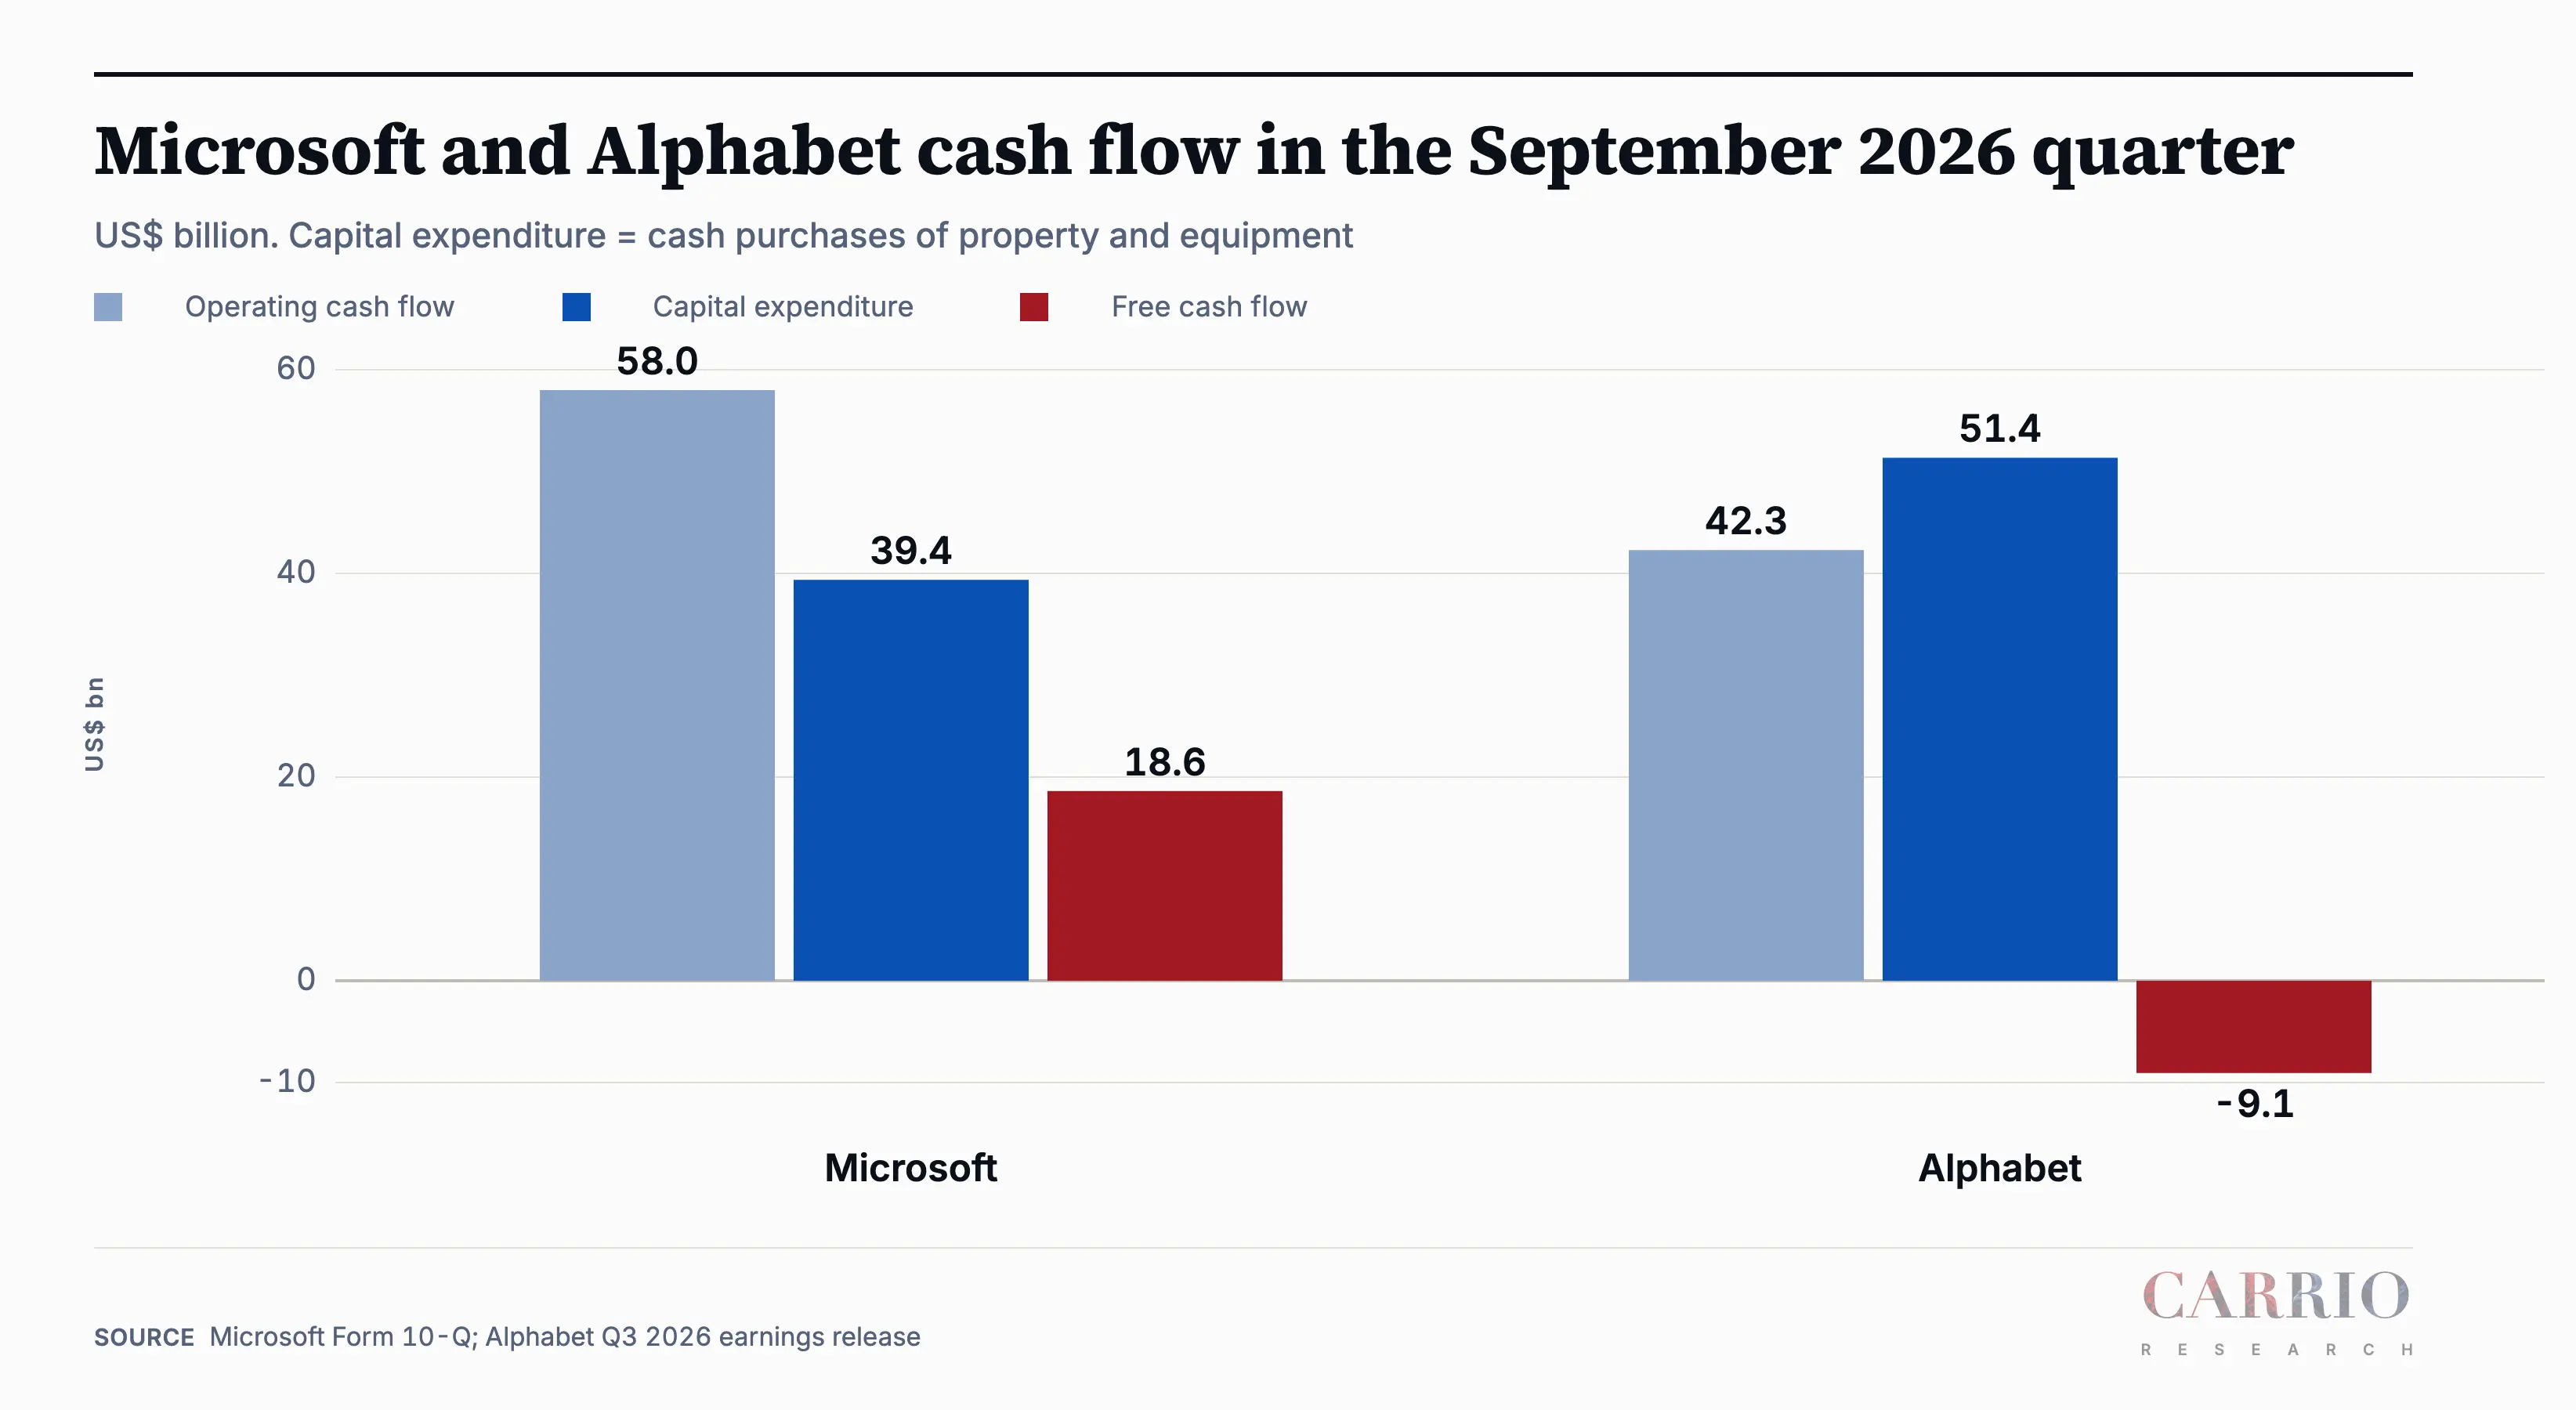
Microsoft and Alphabet cash flow in the September 2026 quarter US$ billion. Capi
N
NewUser_tXvx48

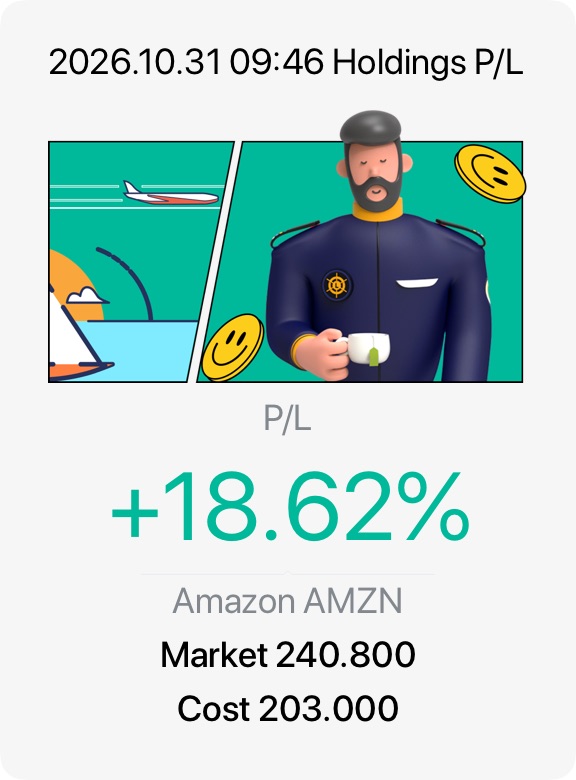
亞馬遜 ($亞馬遜(AMZN.US)) 在發佈 2026 年第三季度財報後下跌約 7%,目前交易價格接近 240.80 美元。儘管運營保持韌性,但對人工智能基礎設施的大規模資本支出引入了短期現金流波動,正在考驗投資者情緒。

核心驅動因素與財務健康

• AWS 加速增長:亞馬遜雲科技 (AWS) 營收同比增長 39.3% 至 460 億美元。管理層預計 2027 年和 2028 年將實現超過 40% 的增長,目標是在 5-10 年內實現 1 萬億美元的雲營收年化運行率。

• 盈利里程碑:總營收增長 12% 至 2019.4 億美元。公司實現了歷史最高的集團營業利潤率 13.9%,產生營業利潤 281 億美元。

核心風險:資本支出與現金流出

• AI 資本支出壓力:亞馬遜維持其 2026 年高達 2200 億美元的資本支出目標,以資助數據中心和定製的 Trainium/Graviton 芯片。

• 自由現金流為負:這種激進的基礎設施建設導致過去 12 個月的自由現金流流出 424 億美元,與此前產生的 148 億美元正現金流形成鮮明對比。

估值與展望

• 歷史倍數:儘管第三季度每股收益小幅不及預期(1.89 美元 vs 1.96 美元的共識),但股價回調將其估值推至 forward earnings 的 24 倍——較其 5 年曆史中位數折價 80%。

• 華爾街立場:券商共識觀點仍為 “強烈買入”,平均目標價接近 330 美元,意味着從當前低迷水平有超過 35% 的上行潛力。

图片 1,共 1 张
N
NewUser_zS0M8w

$亞馬遜(AMZN.US)

背景:亞馬遜第三季度財報給投資者提供了兩個截然不同的觀察該股票的理由:其雲業務加速增長,增速多年未見;而人工智能支出正在消耗現金。摩根大通認為這項投資是一個更大機會的開始,對亞馬遜給出 365 美元的目標價——基於對其 2028 年盈利 26.5 倍的估算。亞馬遜雲科技(AWS)第三季度收入同比增長 39.3% 至 460 億美元,為近五年來最快增速。這使得 AWS 的年化收入運行率達到 1840 億美元,營業利潤攀升 55% 至 178 億美元。CEO 安迪·賈西預計 AWS 在 2027 年和 2028 年的增長率將超過 40%,最終在五到十年內實現每年 1000 億美元的年收入。其積壓訂單——已簽約但尚未確認為收入的合同工作——達到 5780 億美元,同比增長 189%,使亞馬遜能夠看清未來需求。亞馬遜在第三季度資本投資支出為 773 億美元,並重申 2026 年資本支出將達到約 2200 億美元。賈西表示,公司預計 2027 年支出將 “顯著增加”,以建設滿足需求所需的數據中心和服務器。

我的交易:原本想在更低價格加倉,但令人驚訝的是,亞馬遜在今天交易中表現相當穩健。將繼續監控。

要點:摩根大通認為,由於 AWS 需求強勁、產能依然緊張,且基礎設施投資能在數年內產生回報,因此支出是合理的。亞馬遜還表示,服務器和網絡設備可在不到三年內收回成本,而數據中心的壽命則長得多。@船长的宝藏

图片 1,共 1 张
N
NewUser_oPJWOU

$亞馬遜(AMZN.US)

背景:亞馬遜上季度的盈利能力超出華爾街預期,儘管每股收益(EPS)仍不及預期。這兩者之間的差異可追溯至利潤表中的這一行:利息。該公司的營業利潤比預測高出約 18 億美元。即便如此,EPS 錄得 1.89 美元,低於分析師預期的 1.96 美元。在核心業務表現超預期的季度中,出現 7 美分的差距,需要深入審視營業利潤線以下的情況。根據其財報,亞馬遜在第三季度支付了 16.9 億美元的利息。而一年前,這一數字為 5.38 億美元。利息收入也温和上升至 11.9 億美元,此前為 11 億美元。這種對比表明其自身業務依然穩健。亞馬遜產生的營業利潤高於預測,但在資金到達股東之前,先向貸款方支付了更大份額。利息位於營業利潤之下,因此營業利潤的超預期可能在觸及淨利潤時被抵消。根據同一份財報,長期債務從去年 12 月的 656 億美元攀升至 9 月底的 1731 億美元。九個月內債務翻倍不止。大部分資金用於 AI 數據中心,亞馬遜認為這對滿足 AWS 的需求至關重要。

我的交易:此前我賣出了持有的亞馬遜股票,因為在等待了一年緩慢停滯的增長後,我想先鎖定利潤。現在我正關注在 220 美元以下的重新入場機會。

要點:亞馬遜試圖遏制近期的積累。今年 7 月,該公司表示將在 2026 年不再借款。這一承諾伴隨着與 AI 支出相關的大規模債券發行。然而,這也可能意味着 2027 年的預算會更大。@船长的宝藏

2025.06.30 ~ 2026.10.29 全部訂單
累計盈虧5.82 (USD)+2%
2025.06.302026.10.29
M
Minerva Capital

AI 資本支出審查衝擊超大規模雲廠商

沒有單一的清晰主線,但主導邏輯很明確:AI 資本支出賬單到期,市場要求更清晰的投資回報率。在$亞馬遜(AMZN.US) 和$英特爾(INTC.US) 財報不及預期疊加$谷歌-A(GOOGL.US) 此前業績失準後,納斯達克期貨開盤下跌約 2%,加速了資金從 AI 板塊向能源、醫療保健及其他現金流生成型行業的輪動。受地緣政治和煉油廠盈利強勁支撐,油價獲得買盤;避險情緒推動債券上漲。月末資金流向以及美東時間上午 8:30 公佈的就業成本指數 (ECI) 是近期的宏觀關鍵因素。不要將論點過度擴展到 AI 支出審查之外。

AI 資本支出清算:$亞馬遜(AMZN.US)、$英特爾(INTC.US)、$谷歌-A(GOOGL.US) 驅動拋售

$亞馬遜(AMZN.US) 營收和每股收益 (EPS) 雙雙不及預期,過去十二個月自由現金流流出 424 億美元(主要由與 AI 相關的物業和設備支出驅動),並將 2026 年現金資本支出指引維持在約 2200 億美元。AWS 年化收入增長 39% 至 1840 億美元(近五年最快增速),管理層預計 2027 年和 2028 年增長將超過 40%,並有望實現萬億美元規模的 AWS 業務,但現金消耗和電商疲軟(Prime Day 時間調整後在線銷售額僅增長 2%)成為主導因素。盤前股價下跌約 7%。分析師和市場評論認為這是產能受限的代價,而非需求問題——但目前市場已不願再忽視自由現金流的打擊或債務融資部分。

$英特爾(INTC.US) 第三季度超預期(調整後 EPS 為 0.52 美元,高於預期的 0.40–0.41 美元;營收 165.1 億美元,基本符合預期,同比增長 21%),數據中心/AI 營收增長 78% 至 73 億美元,但第四季度營收指引僅為 150–160 億美元(遠低於約 171 億美元的共識預期),調整後 EPS 為 0.25 美元。首席財務官 David Zinsner 指出 PC 市場疲軟至少將持續到 2027 年上半年;以色列晶圓廠事件導致營收減少約 3 億美元,毛利率承壓約 200 個基點。盤前股價暴跌 23–25%。隨着傳統 PC 業務仍在為代工押注提供資金,其轉型敍事受到打擊。

$谷歌-A(GOOGL.US)(前一交易日)在近四年來首次出現營收和利潤雙降,自由現金流為-91 億美元,第三季度資本支出為 514 億美元,同時維持 2026 年資本支出 1950–2050 億美元的指引,並提示 2027 年將大幅增加。Google Cloud 營收激增 103% 至 307 億美元,但搜索/廣告疲軟及支出軌跡引發了多年來最糟糕的一天(跌幅約 12–13%,抹去數千億美元市值)。這三家公司的共同點是:強勁的雲端/AI 需求已不再足夠;投資者希望看到鉅額支出轉化為持久的利潤率提升和自由現金流,而不是進一步加劇資產負債表壓力。

金融推特 (FinTwit) 和賣方評論呈現兩極分化。一些人認為這是一個轉換期,只有那些能證明近期收入轉化能力的公司才能獲得豁免;另一些人則認為如果 AWS 式的增長持續且產能仍是瓶頸,回調就是機會。下游受益者(電力、網絡、內存、光模塊)在任何持續的重新加速中仍受關注,但近期的盤面正在懲罰超大規模雲廠商自身。

盤前異動與行業輪動

$英特爾(INTC.US) 跌 23–25%,$亞馬遜(AMZN.US) 跌 6–7%,$Reddit(RDDT.US) 跌 22%,$羅布樂思(RBLX.US) 跌 16–17%,$Twilio(TWLO.US) 跌 17–19%,$閃迪(SNDK.US) 儘管業績超預期但因峯值定價擔憂而表現較弱。納斯達克 100 期貨跌 2%,標普 500 跌 1%,道瓊斯指數大致持平。週四的市場廣度在非科技領域表現積極(羅素 2000 漲 1%,醫療保健和房地產領漲),因此開盤後的走勢更像是持續的輪動而非全面的避險拋售。小盤股盤前上漲者多為低質量/低成交量標的;焦點仍集中在大型科技股的反應以及能源/製藥板塊的表現。

宏觀與機構背景

美聯儲於 10 月 28 日將目標利率區間維持在 3.75–4%(10 票贊成,2 票反對;Cook 和 Hammack 傾向於加息)。聲明指出經濟增長強勁、消費具有韌性、投資穩健,通脹高企;在進一步行動前需要更多數據。最近的 GDP 數據(年化 +3.4%)和 PCE 數據(環比 0.5%,同比高企)使得根據市場定價,12 月加息的概率保持在 75–80% 左右。日本央行維持利率在 1.25%,上調通脹預測,宣佈潛在通脹與目標一致。油價堅挺(布倫特原油在 110 美元出頭,WTI 原油在 103–104 美元附近),受霍爾木茲海峽局勢噪音和衝突導致的煉油中斷影響;能源巨頭是明確的受益者。國債因股市避險情緒而上漲。下週的中期選舉 remains 一個波動性因素。

週五財報對沖:能源與製藥

$埃克森美孚(XOM.US) 和$雪佛龍(CVX.US) 均憑藉煉油業務的強勁表現超預期。調整後 EPS:$埃克森美孚(XOM.US) 為 4.23 美元(vs. 4.04–4.12 美元),$雪佛龍(CVX.US) 為 5.28 美元(vs. 4.83–4.89 美元)。下游利潤創下紀錄或多年高位,戰爭和煉油廠停產推高了柴油/汽油價差;兩家公司正利用這些現金償還債務,而非加速股票回購。盤前股價小幅走高。這是一個清晰的 “地緣政治 + 利潤率” 故事,可以支持輪動交易。$艾伯維(ABBV.US)、$再生元制藥(REGN.US)、$通用動力(GD.US) 等也在開盤前公佈財報;部分公司的早期跡象積極。石油和煉油板塊在財報發佈期間保持最高置信度的相對強勢。

其他催化劑

Binance 遭受約 63 億美元的黑客攻擊(史上最大規模;多家機構關聯朝鮮行為者)。鏈上凍結約 30 億美元;交易所表示將通過 SAFU 基金和公司資金覆蓋損失,存款開放,提款因安全維護暫停。$Grayscale Bitcoin Mini Trust ETF(BTC.US) 在 78,000 美元附近承壓。這並非系統性股權事件,但增加了月末的避險噪音。

波段交易者的底線:AI 板塊正在接受現金轉化的壓力測試。青睞具有可見現金流生成能力或純超大規模雲支出之外的明確需求瓶頸的公司。能源 ($埃克森美孚(XOM.US) $雪佛龍(CVX.US)) 和選擇性防禦/醫療股在開盤時展現出基於成交量的相對強勢。關注就業成本指數的反應,以及開盤後輪動是否持續。在科技股反應中減小倉位規模;這次回調正在擠出泡沫,但尚未發生徹底的制度轉變。

免責聲明/獨立研究——這不是財務建議。請自行研究。市場可能因催化劑迅速反轉。

M
melph

$亞馬遜(AMZN.US)

背景

亞馬遜的業務涵蓋在線零售、廣告以及雲計算業務 AWS,其中 AWS 和 AI 支出是投資者關注的重點。儘管其雲業務增長創下近五年最快紀錄且利潤率創歷史新高,但最新財報的利潤和營收均略低於預期,盤後股價大幅下跌。

我的交易

我在 2025 年年中價格下跌期間,分幾筆小單買入。目前持倉雖已盈利,但仍遠低於今年早些時候的高點。

總結

在回調期間分批小額買入效果不錯,我打算長期持有,同時觀察 AWS 的增長能否跟上鉅額的 AI 投入。

2025.06.16 ~ 2026.10.29 全部訂單
累計盈虧104.07 (USD)+12%
2025.06.162026.10.29
N
NewUser_CkrdqW

$亞馬遜(AMZN.US)

背景:亞馬遜公佈了 2026 年第三季度財務業績。AWS 收入增長進一步加速,超出市場預期,集團營業利潤率創歷史新高。然而,總收入略低於預期,廣告收入不及預期,AI 基礎設施投資繼續擴大自由現金流缺口。第三季度,亞馬遜營收為 2019.44 億美元,同比增長 12%,比市場共識預期的 2023.10 億美元低 3.66 億美元。公司特別指出,今年大多數主要市場的 Prime Day 活動移至第二季度舉行,而去年則完全在第三季度進行。AWS 是本季度的關鍵亮點,收入達到 459.84 億美元,同比增長 39.3%,較上一季度的約 37% 進一步加速,超過市場預期的 38%。與此同時,廣告業務表現不及預期,收入為 196.37 億美元,同比增長 11%,比市場共識的 208.20 億美元少了 11.83 億美元。公司表示,廣告增長受到 Prime Day 和其他時間因素的影響,預計第四季度廣告收入增長將反彈至近 20% 的同比增速。AWS 和零售業務共同推動合併營業利潤同比增長 61% 至 280.76 億美元,營業利潤率升至歷史新高的 13.9%,高於去年同期的 9.7%。

我的交易:只有在價格跌破我的成本價時才考慮加倉。目前更關注谷歌。

要點:第三季度自由現金流錄得負 334.56 億美元。現金流壓力主要來自資本投資的擴張。這重申了投資者在谷歌出現負自由現金流後的擔憂——投資者希望看到更強的資產負債表和更快的投資回報率。不幸的是,資本支出通常不會如此迅速地轉化為利潤。@船长的宝藏

图片 1,共 1 张
A
amit

盤後交易是目前為止第三季度財報表現最糟糕的

這家市值 2.7 萬億美元的小公司亞馬遜,在財報發佈後幾秒內暴跌 12%

英特爾下跌 17%

Pinterest、Roblox 和 Reddit 均下跌 15-20%

隨後傳出幣安遭黑客攻擊損失 20 億美元的消息,且比特幣自 9 月以來首次跌破 79,000 美元關口

慘烈

來源:amit

图片 1,共 1 张
G
Gene Munster

從電話會議中可以明顯看出,$亞馬遜 (AMZN.US) 管理層希望華爾街將該公司視為一家 AI 數據中心和芯片公司。忘掉零售業務吧。

這是他們在電話會議中一貫傳遞的信息,並通過做出不可思議的舉動加以強調:為 2027 年和 2028 年分別給出 40% 以上的 AWS 收入增長指引,高於剛剛公佈的 39%。他們通常只提供一個季度的 AWS 指引。

他們還表示,AWS 將在 5-10 年內成為萬億美元業務。在日曆年 2028 年,華爾街的預期是 3060 億美元。總之:他們在告訴華爾街,AWS 將會大得多,大得多。

來源:Gene Munster

T
TheRaccoonAnalysis

我更傾向於微軟,因為其 AI 貨幣化的可見度更直接;而谷歌若能在不顯著削弱其核心廣告經濟性的前提下提升搜索貨幣化能力,則具備可觀的上行空間。亞馬遜可能在雲服務和廣告兩方面帶來最廣泛的組合上行潛力,但其執行能力和資本支出仍是重要變量。

最新結果進一步印證了這一區分:微軟報告 Azure 增長 48%,而 Alphabet 旗下 Google Cloud 增長 103%;然而,Alphabet 的搜索廣告收入增長僅為 12%,且其鉅額資本開支引發了投資者擔憂。這些結果凸顯了在關注表面增長的同時,現金流轉化能力同樣至關重要。

C
Captain's Compass
精選AI 變現拆分:Alphabet 是否被錯誤拋售?以及如何看待亞馬遜 AWS 與廣告業務的對比

ETFs: $谷歌兩倍做多 ETF(GGLL.US) $谷歌一倍做空 ETF(GGLS.US) Alphabet 最新財報已發佈,該股在盤後交易中跌破 300 美元。表面上看,營收略低於預期,但……

Cloud Carries The Quarter, Almost Everything Else Misses Alphabet Q3 2026: actua
Two Speeds: Cloud Doubles, The Ad Machine Slows To Low Double Digits Alphabet Q3
Microsoft and Alphabet cash flow in the September 2026 quarter US$ billion. Capi
八
八方来财!

我個人認為牛市仍在正軌上,人工智能將繼續邁向另一個高峰

C
Captain's Compass
隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗

解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……

图片 1,共 2 张
图片 2,共 2 张
T
The

目前被困在部分暫時下跌的股票中。對於其他股票,我還無法採取任何行動。

根據圖表,我看到星巴克、谷歌、微軟、萬事達卡、維薩、亞馬遜、Etsy、英特爾、Alphabet 和 SK 海力士的單隻股票槓桿 ETF,甚至相關槓桿 ETF,在其列出的催化劑/邏輯方面,存在潛在的區間波動和盈利行為。

C
Captain's Compass
隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗

解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……

图片 1,共 2 张
图片 2,共 2 张
N
NewUser_ThinkSwim

對於無法預測市場流向的人來説,槓桿 ETF 的風險可能過大,而這種情況在絕大多數人(99.99%)身上都會發生,即使他們判斷對了方向性趨勢。它不會在 ETF 中實現價值複利。

C
Captain's Compass
隨着內存、加密貨幣和 “七巨頭” 財報陸續出爐,AI 盈利與利率面臨雙重考驗

解碼隱含波動率:期權交易員通常將事件驅動型波動(如財報)定價為約兩個標準差。將該隱含波動率減半,即可粗略衡量該股票每日的波幅……

图片 1,共 2 张
图片 2,共 2 张
M
melph

我本週在關注 $亞馬遜(AMZN.US) 的財報,主要是其雲業務 AWS。其增長已連續五個季度加速,因此增速放緩可能是一個警示信號。由於 Prime Day 提前舉行,銷售額可能看起來疲軟,加上鉅額 AI 支出,投資者希望看到回報的證明。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 黃仁勳淡化供應過剩擔憂,美光股價反彈

隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...

N
NewUser_tXvx48

背景

亞馬遜公司 (AMZN) 目前交易價格為 248.00 美元,較其 2026 年 8 月創下的 287.20 美元的歷史高點低約 9%。更廣泛的市場敍事高度關注大規模 AI 基礎設施支出與頂層雲增長之間的緊張關係。在其最新的第二季度財報中,亞馬遜公佈了出色的數據:淨銷售額飆升 20%,達到 2006 億美元,AWS 同比增長 37%(422 億美元),這得益於生成式 AI 工作負載的激增。

然而,這種巨大的增長伴隨着高昂的代價。由於基礎設施和內存成本飆升,亞馬遜將其 2026 年全年資本支出目標上調至驚人的 2200 億美元。這種激進的支出導致過去 12 個月的自由現金流轉為負值,為 -76 億美元,呈現出明確的短期逆風。

我的交易

• 主要執行策略:以當前價格 248.00 美元買入計劃倉位的一半,以鎖定敞口。

• 應急執行策略:預留剩餘 50% 的資金,在 10 月 29 日財報發佈後立即部署。如果股價因高額資本支出數字而下跌,我將買入回調;如果股價因強勁的積壓轉化而突破,我將順勢買入。

• 替代衍生品結構:對於期權交易者,一個有吸引力的替代方案是牛市看漲價差(買入輕度虛值的看漲期權並賣出更高行權價的看漲期權)。這限制了權利金敞口,並減輕了不可避免的財報後隱含波動率 (IV) 暴跌。

要點

亞馬遜仍然是頂級的長期增長複合體,但投資者必須容忍公司在構建其 AI 主導地位期間的短期自由現金流波動。雖然 2200 億美元的基礎設施賬單沉重,但它充當了巨大的競爭護城河,確保了亞馬遜在代理 AI 時代作為主要基礎設施贏家的地位。

图片 1,共 1 张
N
NewUser_zS0M8w

$Nebius(NBIS.US)

背景:Nebius 股價下跌,回吐部分近期漲幅。隨着油價上漲和科技股下跌,投資者對人工智能基礎設施支出的情緒變得更加謹慎。在中東局勢緊張加劇的背景下,布倫特原油價格升至每桶 112 美元以上。高油價加劇了通脹擔憂,並可能導致利率維持高位。這可能會增加需要數十億美元建設數據中心的 AI 基礎設施公司的融資成本。科技股財報反應疲軟也增加了市場壓力。更高的借貸成本可能使 CoreWeave、Nebius 和 IREN 的數據中心項目更加昂貴。如果擴張成本上升速度快於收入增長,它們的利潤可能會面臨壓力。

我的交易:不變。增長潛力依然存在,但資金風險也同樣存在。在當前價格下,風險回報比可能不太理想,因此我在等待更低的價格,然後再考慮加倉。

要點:Nebius 面臨資金風險,這從上週的 Coreweave 情況中可以看出來。Nebius 還需要資本來擴大其數據中心產能,以滿足對 AI 計算的需求。投資者將關注收入增長能否支持這一擴張的成本。@Captain's Treasure

图片 1,共 1 张
I
investingguru

$吉寶數據中心(AJBU.SG)

背景:吉寶數據中心信託受益於強勁的數據中心主題,但即使是一個好的板塊,也不意味着股價會一直上漲。在某個時候,需要審視估值是否仍然合理。

我的交易:我決定賣出並先獲利了結。與其過於貪婪最終回吐利潤,不如鎖定已獲得的收益。如果價格再次變得有吸引力,隨時可以尋找另一個入場點。

心得:我仍然認為數據中心具有長期潛力,只是並非每隻股票都需要永遠持有。有時獲利了結並保留現金也是一種策略。落袋為安,機會還會再來。

2026.10.0114:14:03賣出訂單
成交時間數量價格方向
2026.10.01
14:14:03
7002.16賣出
E
Equity research

摩根士丹利:我們認為 AWS 計劃增加的 GPU 採購將偏向 Vera Rubin 和 Rubin Ultra,我們預計這些額外芯片將在 2027/28 年帶來額外的約 2 GW / ~1 GW 的計算能力,優於我們之前的估計。

$亞馬遜(AMZN.US) $英偉達(NVDA.US)
图片 1,共 1 张
E
Equity research

彭博情報(Bloomberg Intelligence)9 月對美國及歐洲高級 AI 高管進行調查的亮點:

> 儘管 71% 的受訪者表示成本已超出計劃,但 92% 的受訪者預計未來 12 個月內代幣預算將增加。

> 如果代幣價格上漲 50%,84% 的受訪者將優化或切換模型;而如果價格減半,86% 的受訪者將擴大使用量。

> 僅 9% 的受訪者能高度自信地直接衡量代幣支出的投資回報率(ROI);半數人轉而依賴運營指標作為替代。

> 在未來 2-3 年內,70% 的受訪者認為價格將持平或下跌,其中 35% 的人預計價格將下降 10%-50%——隨着預算趨於温和,這為增長交易量提供了空間。

$谷歌-A(GOOGL.US) $Meta(META.US) $微軟(MSFT.US) $亞馬遜(AMZN.US) $英偉達(NVDA.US) $AMD(AMD.US)

A
AetherCore

$美國舒適系統公司(FIX.US)

背景:

FIX 本週表現相當艱難,在最新交易中反彈約 1.7% 之前,跌幅超過 16%。

我對 Comfort Systems 感興趣的是,它在 AI 熱潮中扮演的角色不那麼顯而易見。人們都在談論 GPU,但數據中心還需要冷卻系統、電氣系統和熟練工人才能真正建成。

該公司以創紀錄的 140.6 億美元積壓訂單進入第三季度,這令人印象深刻。儘管如此,我理解市場在經歷如此強勁上漲後為何變得緊張。

我的交易策略:

我將 FIX 保留在我的長期觀察名單上,但在 10 月 22 日財報發佈前,我正在關注這些積壓訂單是否能轉化為盈利增長,而不會受到勞動力成本對利潤率壓力的影響。

要點:

一個出色的增長故事並不總是意味着一個好的入場價格。預期很重要。

图片 1,共 1 张
J
JPJP

$Centrus Energy(LEU.US)

背景:核能領域有望從人工智能基礎設施所需的能源需求中受益。我選擇 LEU 以直接參與核燃料供應鏈。這種能源具有提供無碳電力等優勢,可支持不斷擴展的 AI 數據中心算力需求。Centrus Energy 是濃縮鈾和用於先進小型模塊化反應堆的專用核燃料(如 HALEU)的主要供應商。

我的交易:我建立了一個 Centrus Energy 的新多頭倉位,以利用近期股市的調整。由於股價呈下跌趨勢,我將持續監控,並在股價進一步回調以降低我的持倉成本的同時,等待價格回升,逐步加倉。

要點:投資核電等高貝塔主題板塊需要管理價格波動,因為即使是需求強勁的基礎設施早期項目也可能出現回撤。所有投資都伴隨風險,因此需要進行盡職調查,對於風險較高的個股尤其如此。

2026.09.11 ~ 2026.10.16 全部訂單
累計盈虧-46.28 (USD)-12%
2026.09.112026.10.16
N
NewUser_hCn26

為期八天的下跌化解了擁擠的槓桿,反映出的是對 AI 資本支出的焦慮,而非需求基本面的惡化。隨着靜默期限制了美聯儲的評論以及遠期收益保持堅挺,紀律嚴明的買家應利用這一估值清洗機會,在超大規模雲廠商的財報驗證持續的基建支出之前入場。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 芯片股錄得最長連跌紀錄

芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...

V
Vt3

📌 這一動向看起來更像是板塊輪動,而非公司特定新聞,資金在經歷一段疲軟期後流入非必需消費品板塊。債券收益率的下降有助於非必需消費品股重拾動能。對於亞馬遜(AMZN),利率下行支持消費支出和估值倍數。對於特斯拉(TSLA),融資成本的緩解可能會提升對成長股的偏好,而非公司特定新聞。

C
Captain's Compass
🎁[Reward] 沃什對人工智能的樂觀情緒降温,降息預期減弱,收益率下跌重燃主題交易熱潮

Warsh 講話後,10 月加息的概率從約 27% 降至 15% 以下。資金尋求長期債券的安全庇護,導致長期國債收益率的跌幅快於短期收益率。小盤股和等權重...

66 “We made very clear that we would deliver price stability, and we removed a d
United States 30 Year Government Bonds Yield·1D·TVC 5.550% -0.050 (-0.89%) % Hig