S
StockMarket.News

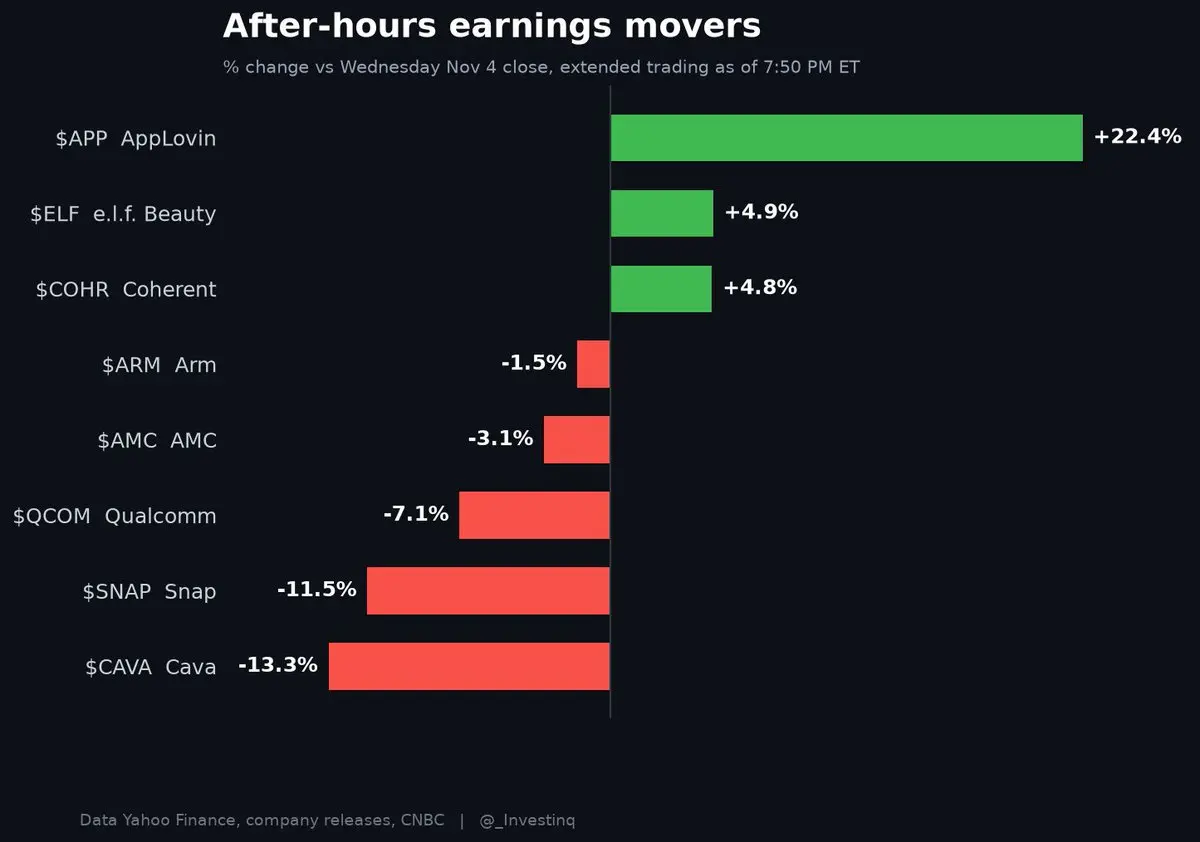
$AppLovin(APP.US) 在盤後飆升超過 20%,原因是其第三季度業績強勁 📈

收入躍升 55% 至創紀錄的 21.9 億美元,淨利潤增長 72% 至 14.4 億美元,調整後 EBITDA 利潤率為 84%

今晚其餘財報大多表現不佳

$高通(QCOM.US) 下跌 7%,因為手機芯片收入下降 26% 至 51.4 億美元,儘管汽車業務增長 89% 至創紀錄的 19.9 億美元

$Snap(SNAP.US) 下跌 11%,因收入(17.2 億美元 vs 17.3 億美元)和日活用户數(4.95 億 vs 4.99 億)均未達預期,且公司計劃於 2027 年停止報告日活用户數據

$Cava(CAVA.US) 下跌 13%,$Arm(ARM.US) 下跌 1.5%,而 $Coherent Corp.(COHR.US) 和 $ELF Beauty(ELF.US) 上漲約 5%

在道瓊斯指數迎來自 2025 年 4 月以來最佳交易日後的第二天,財報再次成為主導因素,市場對任何非完美表現的容忍度顯然很低

來源:StockMarket.News

图片 1,共 1 张
D
Dolphin Research

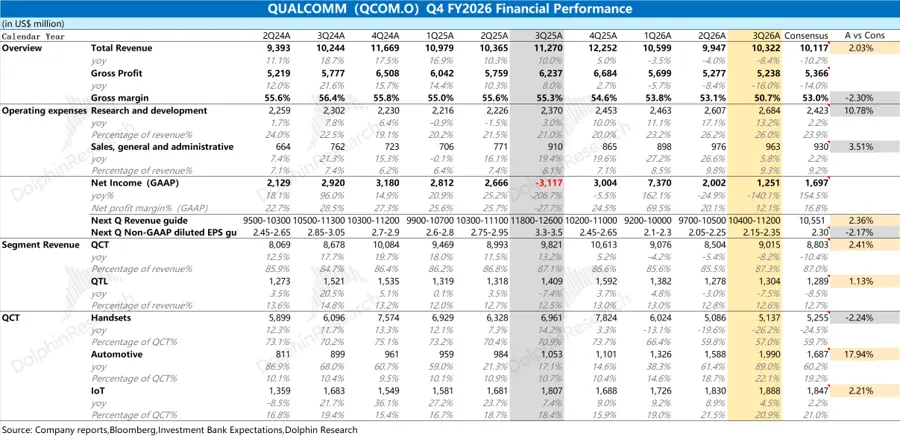
高通 3Q26 火線速讀:這份財報全靠汽車強撐,而手機依然低迷,尤其公司的毛利率在本季度出現了較大的下滑。

①收入: 103.2 億美元,比預期高約 2 億美元,增量都來自汽車。手機在傳統旺季環增僅有 1%,同比更是下降 26%,跌幅與安卓手機出貨量下滑幅度相近(25%)。

海豚君認為,汽車高增有產品週期支撐,年化收入達到了 80 億美元(上季預期 70 億美元)。但手機仍佔 QCT 的 57%,蘋果份額還在下滑(蘋果自研基帶),存儲壓力仍在,公司增長只能靠非手機業務 “補洞”。

②利潤率:毛利率 50.7%,環比降 2.4pct,低於預期(53%)。主要原因是①晶圓、封測、存儲成本全面上漲,而提價要到 2027 財年二季度才開始體現;②高毛利的蘋果收入繼續減少。

③指引:公司預計下季度收入指引中值 108 億美元, EPS 中值 2.25 美元,都與市場預期相近。

但細分來看,公司指引的 QCT EBT% 為 20-22%,環比下降約 3pct。海豚君認為這主要是是受兩方面的影響:一是數據中心有前置投入,並且早期以定製芯片為主,從而攤薄了整體毛利率,二是高毛利的蘋果收入繼續退坡。這意味着,下季度 EPS 的小幅提升,主要來自於新增的低毛利率的數據中心定製芯片(超過 6.5 億美元)。

長期指引的邊際變化在數據中心:FY27 50 億美元目標維持,並給出路徑——逐季增長、年末將達到約 70 億美元的年化收入(對應單季 17.5 億),超額部分受供給而非需求約束;定製芯片/AI 加速器客户達到 3 家。蘋果、華為續約後 QTL 收入不會 “閃崩”,下一輪續約要到 FY30。

公司仍維持 FY29 數據中心 150 億美元、QCT 長期 30% 的 EBT 利潤率目標。

海豚君認為,這季度業績不改變高通 “數據中心接棒” 的中期邏輯,授權風險也基本解除。但市場關注點已從 “數據中心能不能做成” 轉向 “賺不賺錢”(定製芯片起步毛利率低)。

公司股價在短期內缺乏催化,尤其是毛利率拐點需要 2027 財年二季度提價兑現來驗證,而數據中心斜率也需要 2027 財年年中才能驗證。更多信息,歡迎關注海豚君後續詳細點評。$高通(QCOM.US)

图片 1,共 1 张
N
NewUser_oPJWOU

$AMD(AMD.US)

背景:AMD 報告第三季度營收為 133.8 億美元,超出分析師預期的 130.9 億美元。該芯片製造商報告該季度調整後每股收益為 2.09 美元,超出每股 1.95 美元的預期。AMD 董事長兼首席執行官蘇姿豐博士表示:“我們實現了一個創紀錄的季度,營收超過指引上限,數據中心部門銷售額同比幾乎翻倍。”“我們對 Instinct 和 EPYC 產品的需求持續增強,隨着 Helios 和 ‘Venice’ 產量的擴大,我們預計第四季度增長將進一步加速。” AMD 預計第四季度營收約為 170 億美元,上下浮動 3%,而此前市場預期為 162.3 億美元。預計第四季度調整後毛利率約為 55%,而第三季度為 56%。

我的交易:很久以前就賣出了 AMD,後來它大幅上漲,我對此有些後悔。現在正等待其回落後再買入。

要點:AMD 仍然是其板塊中表現最強(如果不是最強)的股票之一。未來三年值得關注。 @Captain's Treasure

2026.01.02 ~ 2026.11.03 全部訂單
累計盈虧4.66 (USD)+2%
2026.01.022026.11.03
K
kailash

$英偉達(NVDA.US)今天我在 NVDA 上獲利了。我是期權新手。我正在學習交易。我需要知道如何克服利潤小但虧損大的問題。謝謝。

kailash 11/04/202623:55:02 NVDA 261104 205 Put Daily P&L (USD) +29.00 1 LONGBRID
G
Gary Black Tracker

$優步(UBER.US) +7% as 3Q results topped reduced expectations; 4Q guidance bracketed sell side expectations; moving full speed ahead to develop autonomous ride options

By Robert Lavelle and Ryan Vlastelica

11/04/2026 07:38:23

(Bloomberg) -- Uber Technologies shares are up 0.7% in premarket trading after the rideshare company’s results came in above subdued expectations.

FOURTH QUARTER FORECAST

- Gross bookings $63.25B -$65.25B, vs $64.3B guidance

- Adj EPS 95c to 99c vs 98c est

- Adj Ebitda $3.13B - $3.23B vs $3.15B est

THIRD QUARTER RESULTS

- Gross bookings $59.82B, +20% y/y, vs $59.79B est

- Revs $14.77B, +9.6% y/y, vs $14.65B est

- Adj Ebitda $2.96B, +31% y/y, vs $2.93B est

- Adj net income $1.8B vs $1.78B est

- Adj EPS 88c, vs 87c est

- Trips 4.06B, +16% y/y, vs 4.12B est

- Monthly active platform consumers 215M, +14% y/y, vs 215.27M est

- Mobility bookings $29.51B, +18% y/y, vs $29.88B est.

- Delivery bookings $28.54B, +22% y/y, s $28.41B est.

- Freight bookings $1.77B, +35% y/y, bs $1.48B est

COMMENTARY AND CONTEXT

•CEO says, “Our focus on autonomous is now on commercial execution, with approximately 700 fully driverless vehicles expected on Uber by year-end and over 2,000 in 2027”

•“We expect to scale autonomous deployments signifi cantly, deploying over 2,000 fully driverless vehicles on Uber by the end of 2027, roughly half in the U.S. and half internationally,” CEO says

•CEO says, “We expect to begin fully driverless testing with Nuro and Lucid this quarter, ahead of a commercial launch in the Bay Area in Q1 2027 that will operate fully driverless from day one”

•“We also expect further driverless deployments with Avride in 2027, with supervised NVIDIA and Rivian deployments beginning in 2027 and 2028, respectively, before transitioning to fully driverless operations,” CEO says

N
NewUser_zS0M8w

$超微電腦(SMCI.US)

背景:超微電腦(SMCI)公佈 2027 財年第一季度淨銷售額為 199.5 億美元,同比增長 298%,遠高於市場約 164 億美元的共識預期。調整後每股收益為 1.81 美元,超出 1.25 美元的預估。超微電腦將全年營收指引上調至 720 億至 820 億美元,此前指引範圍為 650 億至 720 億美元。第二季度營收指引為 195 億至 215 億美元,也超過了 165.3 億美元的共識預期。首席財務官 Mark Long 表示,非公認會計准則毛利率為 12.8%,因客户提貨時間因素環比下降,但他指出若將第一和第四季度合併計算,毛利率仍有改善。此外,公司宣佈與 SambaNova 建立戰略 AI 合作伙伴關係,利用 SN50 芯片和英偉達 GPU 構建推理系統。

我的交易:維持現狀,等待更低價格加倉或更高價格獲利了結。

要點:該股盤後上漲 8%,但受芯片板塊整體動能減弱影響,目前橫盤整理。@船长的宝藏

图片 1,共 1 张
N
NewUser_zS0M8w

芯片股目前表現分化,AMD 和 SMCI 在財報超預期後股價上漲,而英偉達和台積電則小幅下跌。隨着中期選舉結果正式出爐,大多數其他股票也在反彈。讓我們看看這種上漲勢頭能否持續。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — AMD 業績重燃芯片行情

AMD 在人工智能芯片需求激增後,盤後股價上漲,此前芯片股結束了連續三天的下跌。國內方面,大華銀行利潤不及預期,海峽時報指數再次下滑,目前距峯值已跌近 10%。讓我們深入探討👇💬 AMD 剛剛回應了那些對人工智能持懷疑態度的人。芯片股的拋售已經結束...

H
Heroic Lifesaver

$半導體 ETF - VanEck Vectors(SMH.US)

第 3 集 第 27 期

我一直很期待 AMD 的財報,幸好它們沒有讓人失望。業績非常出色,市場也認可這一點。財報公佈後股價上漲,那些還活在 Intel > AMD 時代的人該醒醒了。英特爾必須接受它已加入諾基亞行列的事實。AMD 證明了自己,理應躋身新科技巨頭之列。

@Captain's Treasure

图片 1,共 1 张
C
CP

AMD 業績超預期並盤後上漲,AI 芯片需求激增帶動內存板塊看漲。SK 海力士訂單已排至 2029 年,芯片指數個股連續第二個交易日上漲。蘋果內存擠壓事件證實 HBM 需求是實際需求的 3 倍,AMD AI 業務隨之飆升;微光上週五反彈,芯片股終結三日連跌,在經歷 8 天創紀錄的連跌後疑似觸底。國內,大華銀行盈利不及預期,海峽時報指數再度下滑,距高點回落近 10%,銀行股走勢疲軟。海峽時報指數再次下滑,銀行股領跌,上週銀行股已出現滑落。在大馬央行意外維持利率不變後,大華銀行盈利不及預期,證明即便利率走高,銀行股也難以獲利。海峽時報指數距高點回落 10%,主要由銀行股拖累。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — AMD 業績重燃芯片行情

AMD 在人工智能芯片需求激增後,盤後股價上漲,此前芯片股結束了連續三天的下跌。國內方面,大華銀行利潤不及預期,海峽時報指數再次下滑,目前距峯值已跌近 10%。讓我們深入探討👇💬 AMD 剛剛回應了那些對人工智能持懷疑態度的人。芯片股的拋售已經結束...

C
Captain's Watch

精選☕️ [任務幣抽獎] 每日市場談 — AMD 業績重燃芯片行情

AMD 在人工智能芯片需求激增後,盤後股價上漲,此前芯片股結束了連續三天的下跌。國內方面,大華銀行利潤不及預期,海峽時報指數再次下滑,目前距峯值已跌近 10%。讓我們深入探討👇💬 AMD 剛剛回應了那些對人工智能持懷疑態度的人。芯片股的拋售已經結束...

D
Dolphin Research

AMD 3Q26 火線速讀:這份財報的亮點,主要來自於公司超預期的指引。和前兩個季度相比,公司增長的結構變了——客户端開始掉隊,本季度靠服務器 CPU 翻倍扛住增長,四季度起接力棒交給 Helios。

①收入:環比增加約 18 億美元,增量全部來自數據中心和嵌入式,客户端與遊戲環比反而減少。按海豚君預估,數據中心增量中服務器 CPU 貢獻更多(約 51 億美元,同比翻倍),AI GPU 約 34 億美元、環增約 7 億美元;客户端同比仍增 7%,但環比轉跌、低於預期。

管理層的解釋是,服務器增長主要來自出貨量和核數,ASP 貢獻較小;PC 則是季末內存漲價壓制了終端銷售,公司主動控制出貨。

海豚君認為這個解釋説得通:同期全球 PC 出貨同比下滑 17%、英特爾客户端同比-5%,AMD 仍正增長,份額還在提升,問題出在行業β。公司已按 2027 年 PC 出貨下滑雙位數做規劃,客户端從 “搶份額” 變成了 “少跌一些”。

②利潤率:Non-GAAP 毛利率 55.9%,環比持平、同比提升約 1.9 個百分點:一是服務器 CPU、嵌入式等高毛利業務佔比提升,二是 MI450 首批出貨規模小、稀釋有限。更亮眼的是費用低於指引,經營利潤率同比提升約 5 個百分點至 29.3%。

這意味着利潤的驅動力正從 “毛利率” 切換到 “經營槓桿”:四季度 GPU 規模首次超過 CPU,毛利率指引降至 55%,但按海豚君測算,經營利潤率仍能升至 33% 左右。市場此前詬病的 “費用漲得比收入快”,這季給了回應。

③指引:四季度收入指引中值 170 億美元,比一致預期高約 4%,其中數據中心環比增長約 50%(約 +43 億美元),客户端與遊戲下滑超 20%。按海豚君測算,四季度 AI GPU 約 70 億美元、環比翻倍。但這是 Helios 首個完整出貨季的集中放量,後續還受 HBM、基板等供給約束。

長期指引的邊際變化更大:2027 年收入增長超 80%,是分析師日長期模型的兩倍以上;服務器增速從 “超 70%” 上調至 “翻倍”,數據中心 AI“顯著超過翻倍”。能見度上,管理層稱已與客户規劃好 2027 年的電力和機房,MI500 正與多家前沿實驗室做多 GW 級優化。

框架上,公司給出服務器 CPU TAM 到 2030 年約 2200 億美元,並承諾 2027 年經營費用增速低於收入增速的一半。

海豚君認為,這季度業績不改變 AMD“CPU 託底、GPU 接棒” 的中期邏輯:Helios 首批五家客户已上線,按海豚君預估,2027 年數據中心收入有望達到 800 億美元,高於市場約 700 億美元的預期。市場的關注點已從 “有沒有訂單” 轉向 “Helios 能否按時交付、利潤還剩多少”。盤後股價上漲約 7%–8%,也是對公司給出超預期指引、以及接下來 GPU 接棒信心的回應。

更多信息,歡迎關注海豚君後續的詳細點評。$AMD(AMD.US)

图片 1,共 1 张
D
dhighstakes

$英偉達(NVDA.US) AMD 財報電話會議顯示,芯片板塊尚未見頂!銷售依然健康。中期業績將成為利好。預計今晚開盤將大幅上漲。

图片 1,共 1 张
A
amit

$AMD(AMD.US)

AMD 發佈了極其強勁的財報。

2026 年第三季度業績:

- 營收 134 億美元,同比增長 45%

- 調整後每股收益 2.09 美元,同比增長 74%

- 數據中心營收 85.5 億美元,同比增長 97%

- GAAP 營業利潤 28.3 億美元,同比增長 123%

- 調整後營業利潤 39.2 億美元,同比增長 75%

- 調整後淨利潤 34.7 億美元,同比增長 77%

- 自由現金流 5.54 億美元

- Q4 營收指引約 170 億美元,同比增長 66%

AMD CEO 蘇姿豐:

“我們度過了一個創紀錄的季度,營收超出指引上限,因為數據中心板塊銷售額同比幾乎翻倍。憑藉領先的產品組合以及深厚的客户和供應鏈關係,我們有信心在未來幾年維持非常強勁的營收增長並擴大盈利能力。”

來源:amit

图片 1,共 1 张
S
StockMarket.News

芯片股在選舉日強勁反彈,將標普 500 指數從連續 3 天的下跌中拉出

芯片指數上漲 2.6%,其中$英偉達(NVDA.US) 在連續 4 天下跌後上漲 2.3%,$美光科技(MU.US) 上漲 2.6%,$博通(AVGO.US) 上漲 3.1%

$AMD(AMD.US) 在盤前財報發佈前上漲 3.7%

$微軟(MSFT.US) 上漲 2.7%,$Meta(META.US) 上漲 2.4%,$亞馬遜(AMZN.US) 上漲 2.1%

$蘋果(AAPL.US) 下跌 1.9%,此前警告內存芯片成本將擠壓其假日季度利潤率

比特幣礦企大漲,$Riot Platforms(RIOT.US) 上漲 18.4%,$Hut 8 Mining(HUT.US) 上漲 15.9%

財報不及預期的個股遭重創,$Dynatrace(DT.US) 下跌 14.7%,$加特納(IT.US) 下跌 13.2%,$湯森路透(TRI.US) 下跌 9.9%,$Shopify (SHOP.US) 下跌 8.7%

10 年期美債收益率飆升至 4.95%,為 9 月 28 日以來最大漲幅

標普 500 指數上漲 0.4% 至 7,569

納斯達克指數上漲 0.8% 至 25,372

道瓊斯指數下跌 0.4% 至 51,787

此次反彈基礎並不牢固,標普 500 指數內下跌股數量是上漲股的 1.6 倍,納斯達克創下 251 只新低。抄底資金迅速回歸風險最高的 AI 概念股,因此今晚的中期結果和$AMD(AMD.US) 的業績數據將決定這波反彈能否持續

來源:StockMarket.News

图片 1,共 1 张
V
Vt3

$AMD(AMD.US)

買入很容易,賣出較難,而隨着問題日益嚴重,持有更是令人望而生畏

AMD AMD Trading 11.03 09:47:09 EDT 494.650 +27.810 +5.96% Today Turnover Top 9 H長圖
升
升烟

$AMD(AMD.US)

上下文:AMD 已經跌麻, 今晚財報無論好壞 都無法解套

我的策略:裝死,我基本打算持股過年了

總結:AMD 這個標的仍然有信心 但是不得不承認操作策略是有問題 風險控制欠妥當 , 沒有止損或者止損不果斷等於虧損無限放大 博弈遊戲會變成忍耐遊戲 然後忘記了初衷 和買入理由 這就是情緒 成也蕭何敗也蕭何

图片 1,共 1 张
N
NewUser_tXvx48

帕蘭提爾科技(納斯達克:PLTR)股價約為 173.00 美元,在 2026 年第三季度財報發佈前的近期市場波動後下跌約 6%。

財務與市場快照

• 股價:約 173.00 美元(52 周範圍:106.37 – 212.94 美元)

• 市值:約 4285 億美元

• 市盈率:約 152 倍(基於過去 12 個月收益)

• 近期表現:2026 年第二季度營收達 19.35 億美元(同比增長 93%),這主要得益於其 Foundry、Ontology 和 AIP 平台推動的美國商業收入增長 149%。

看漲理由

• AI 動能:對人工智能及主權 AI 部署的需求強勁,涵蓋國防、商業企業和醫療保健領域(例如與 L3Harris、英偉達的合作)。

• 華爾街目標價:主要機構保持樂觀態度;摩根大通首次覆蓋該股,給予 “增持” 評級,目標價為 262 美元,而共識平均目標價在 212–216 美元附近。

• 強勁的資產負債表:零負債,擁有數十億美元的現金及短期美國國債。

看跌理由與風險

• 估值過高:三位數的市盈率和極高的市銷率意味着如果增長放緩或宏觀情緒轉變,股價幾乎沒有容錯空間。

• 內部人交易:近幾個季度內部人士淨賣出金額總計數億美元。

• 執行風險與政治審查:英國 NHS 數據平台等高調合同面臨持續的政治壓力,且受監管領域的銷售週期較長。

總結

帕蘭提爾是一家高確信度、溢價定價的 AI 領軍企業,其表現更像是一台高辛烷值的成長引擎,而非保守型投資組合的壓艙石,因此最適合具有高風險承受能力和長期視野的投資者。鑑於其陡峭的三位數市盈率估值,在歷史高點買入該股票會使您面臨劇烈的情緒驅動型回調風險;然而,其穩健的無負債資產負債表和爆炸性的美國商業增長為其提供了堅實的基本面支撐。

图片 1,共 1 张
F
FaithAnchor

$Meta(META.US)

Meta 的定製 AI 芯片:是降低成本的機會,還是另一場昂貴的賭注?

Meta 正在採取一項可能重塑其 AI 支出的舉措。其 MTIA 定製芯片旨在為廣告推薦和 AI 推理提供動力,從而可能減少其對 Nvidia 的依賴。

但投資者應超越芯片公告本身。

真正的機會在於利潤率擴張。

Meta 的廣告業務產生鉅額現金流,但 AI 基礎設施正變得日益昂貴。開發自有芯片使 Meta 能夠更好地控制計算成本、硬件設計和供應商談判。

如果 MTIA 能在特定工作負載中以較低的成本提供相當的性能,那麼規模化的節省將變得意義重大。這筆錢有可能保留在 Meta 內部,而不是流向外部芯片供應商。

然而,這並不是一個簡單的 Nvidia 替代故事。

Meta 仍然依賴外部合作伙伴進行製造、先進封裝和高帶寬內存。Nvidia 對於更復雜的 AI 工作負載仍然很重要,因為其生態系統軟件能力難以複製。

投資問題是這些節省是否足以證明支出的合理性。

構建定製硅片和擴展數據中心需要大量的前期資本。投資者需要關注這些投資是否能轉化為更強的營業利潤率、可持續的自由現金流以及更好的投入資本回報率。

目前,Meta 的定製芯片代表了一項值得關注的戰略優勢,而非 guaranteed 的財務勝利。

機會很明確:更多的控制權、更低的成本和更大的靈活性。

但驗證將通過數字體現,而非公告。

FaithAnchor 的觀點:最強大的企業不需要擁有所有東西。他們需要知道所有權在哪裏創造價值,而在哪裏付錢給別人更有意義。

非投資建議。

001 Meta Why it matters Custom chips can lower computing Meta: Can Its Own AI Ch
F
First Fellow

對於在 $AMD(AMD.US) 上 @ 我的人,不,我認為目前它不是一個好的做空標的,因為它已經完成了目標價位測算。我會等到明天財報發佈後再説。

图片 1,共 1 张
C
CLuo

$英偉達(NVDA.US)

AI 的故事並沒有在一夜之間改變,但市場的耐心可能已經變了。

NVDA 在最新交易中下跌 4.22%,因為投資者質疑鉅額 AI 支出能否帶來足夠的回報。儘管如此,英偉達的最新業績依然強勁,營收同比增長 106%,數據中心營收增長 117%。AI 需求顯然仍然旺盛。

我的交易:

我不會讓一次糟糕的交易改變我的長期觀點。我關注的是 AI 基礎設施支出是否持續,以及英偉達能否將這種需求轉化為可持續的收入和收益。

對我來説,競爭、執行力和 AI 變現能力比每日的價格波動更重要。

要點:

我不需要 NVDA 每天都上漲,但我需要它的基本面繼續支持我的論點。

暫時的回調並不讓我太擔心,我更擔心的是業務的永久性變化。

图片 1,共 1 张
T
Tom Nash Updates

2021 年 12 月 23 日

發佈了這段 $英偉達(NVDA.US) 視頻。

該股從那時起已漲約 10 倍。

過程順利嗎?絕無可能。

我們經歷過暴跌和惡劣的市場情緒嗎?

這些都無關緊要。

基本面長期決定回報。

图片 1,共 1 张
E
Equity research

據幾位專家透露,隨着 $AXT公司(AXTI.US) 產能的爬坡,磷化銦(InP)襯底在源極/漏極(S/D)方面的短缺可能在 2027 年得到平衡。

這對收入最大化有利,但許多 InP 供應商可能無法像預期那樣充分利用其利潤率。